Il pignoramento del conto corrente è spesso lo strumento esecutivo più rapido per il creditore: le somme si vincolano nel momento in cui l'atto arriva alla banca, senza attendere le trattenute mensili tipiche del pignoramento dello stipendio. Il prerequisito, però, è sapere presso quale istituto notificare l'atto di pignoramento presso terzi. Vediamo come individuare la banca del debitore prima di muovere gli atti, come si sviluppa la procedura ex art. 543 c.p.c. e quali errori la fanno fallire.
Fonti e listino verificati il 30 settembre 2026.
Perché individuare la banca giusta è il vero problema
Notificare a un istituto dove il debitore non ha rapporti produce una dichiarazione negativa del terzo: spese e compensi persi, mesi di ritardo e — peggio — un debitore ormai avvisato, con tutto il tempo di spostare le somme. Con centinaia di banche, istituti di moneta elettronica e conti online apribili in pochi minuti, "provare" gli istituti principali non è una strategia.
Individuato l'istituto, invece, non serve conoscere la filiale: l'atto si notifica alla banca, di regola via PEC all'indirizzo risultante dai pubblici elenchi e riferibile alla sede legale, dove la gestione dei pignoramenti è di norma centralizzata. Il problema non è l'indirizzo, è sapere quale banca.
Come individuare la banca del debitore: le due strade
La prima è la ricerca telematica dei beni da pignorare ex art. 492-bis c.p.c.: l'ufficiale giudiziario, su istanza del creditore, interroga le banche dati pubbliche, compresa l'Anagrafe dei rapporti finanziari (dove le strutture non sono funzionanti, il creditore può ottenere i dati dai gestori con l'attestazione dell'ufficiale giudiziario o, ove necessaria, l'autorizzazione presidenziale, ex art. 155-quinquies disp. att. c.p.c.). È lo strumento più penetrante e richiede il titolo esecutivo: di regola si attiva dopo il precetto, decorso il termine per adempiere, ma in caso di pericolo nel ritardo il presidente del tribunale può autorizzarla anche prima (art. 492-bis, secondo comma). L'istanza sospende il termine di efficacia del precetto — i 90 giorni dell'art. 481 c.p.c. — fino alla comunicazione dell'esito: la ricerca non «consuma» la finestra. Resta un limite pratico: arriva comunque a esecuzione ormai avviata o imminente.
La seconda è l'indagine bancaria svolta da un'agenzia di informazioni commerciali con licenza ex art. 134 T.U.L.P.S., attivabile anche prima del titolo e del precetto, senza mettere in moto la macchina esecutiva. Il trattamento si fonda sul legittimo interesse alla tutela del credito, documentato da un titolo, da fatture insolute o dal mandato professionale, con incarico scritto che indica il diritto da tutelare e informativa resa nelle forme e nei tempi consentiti dalla disciplina di settore: non è un servizio acquistabile per curiosità su terzi.
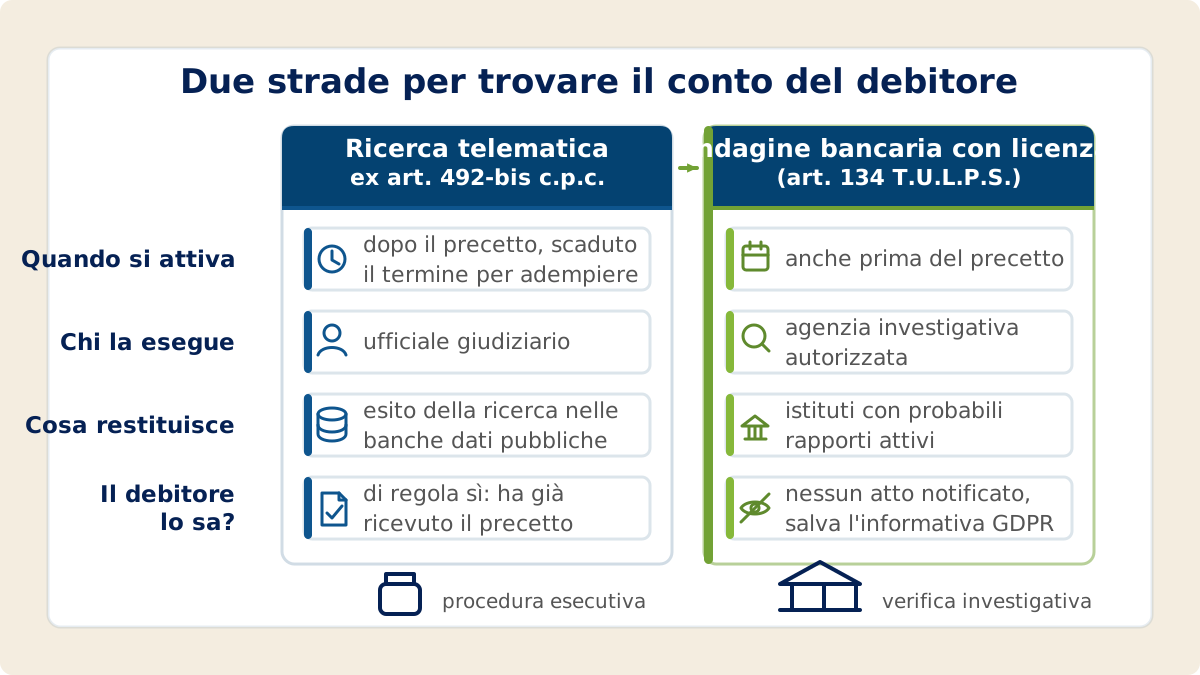
Le due strade non si escludono: la sequenza efficiente è indagine stragiudiziale, poi precetto, poi pignoramento subito dopo la scadenza del termine per adempiere — con l'atto già indirizzato e senza settimane di preavviso al debitore.
Cosa contiene il report e cosa non può dirti
Un'Indagine Bancaria Full è un'attività di ricerca su fonti lecitamente consultabili, volta a individuare gli istituti presso cui il debitore risulterebbe intrattenere rapporti attivi. Non è l'interrogazione di un registro, che per i rapporti bancari non esiste in forma accessibile ai privati. Quando l'esito è positivo, è l'informazione che serve per indirizzare l'atto ex art. 543 c.p.c.; come ogni ricerca, l'esito non è garantito. La licenza prefettizia non dà accesso all'Anagrafe tributaria, all'Archivio dei rapporti finanziari, alle banche dati previdenziali o ai sistemi delle banche: l'indagine usa informazioni acquisibili lecitamente e non garantisce né il rintraccio di tutti i rapporti né la loro capienza. La versione Full Plus estende la ricerca anche alle banche online — il dettaglio è nella scheda.
Il report non contiene saldi e movimenti. L'importo delle somme dovute emerge solo con la dichiarazione del terzo ex art. 547 c.p.c., con cui la banca indica di quali somme è debitrice, non i movimenti del conto. E un rapporto "attivo" non è necessariamente capiente: meglio privilegiare l'operatività recente, mettendo in conto anche un esito negativo.
Per i crediti di importo rilevante esiste il Rintraccio Polizze, con un'avvertenza: le somme dovute dall'assicuratore su polizze vita sono in linea di principio sottratte all'esecuzione ex art. 1923 c.c. Sui prodotti unit e index linked, però, la Cassazione guarda alla presenza di un reale rischio demografico a carico dell'assicuratore: nega la protezione alle unit linked "pure", in cui il rischio d'investimento grava per intero sul contraente e il prodotto è assimilabile a uno strumento finanziario (Cass. 3785/2024, in sede fallimentare), e la riconosce alle polizze che garantiscono almeno in parte il capitale (Cass. 9418/2024). Per quanto risulta, le Sezioni Unite non si sono pronunciate specificamente su questi prodotti. L'accertamento ha senso soprattutto su questi prodotti, o per completare il quadro patrimoniale; anche qui l'esito non è garantito e la valutazione finale è rimessa al legale.
La procedura passo per passo: dal precetto all'assegnazione
- Indagine bancaria preliminare (facoltativa ma consigliata): evasione dichiarata di 14 giorni, da collocare prima del precetto.
- Verifica della residenza del debitore: precetto e pignoramento vanno notificati anche a lui, e il foro è quello del luogo in cui il debitore ha la residenza, il domicilio, la dimora o la sede (art. 26-bis c.p.c.), non quello della banca (regola diversa se il debitore è una pubblica amministrazione). Se è irreperibile, serve prima il rintraccio della residenza e del domicilio effettivo.
- Atto di precetto: termine per adempiere non inferiore a 10 giorni, efficacia 90 giorni.
- Pignoramento presso terzi ex art. 543 c.p.c., notificato alla banca e al debitore.
- Iscrizione a ruolo entro 30 giorni dalla consegna dell'originale dell'atto e avviso al solo terzo, notificato e depositato nel fascicolo dell'esecuzione entro la data dell'udienza indicata nell'atto (art. 543, commi quarto e quinto, dopo il correttivo D.Lgs. 164/2024): l'omissione rende inefficace il pignoramento (con più terzi, solo verso quello non avvisato) e, senza avviso, gli obblighi della banca cessano alla data dell'udienza.
- Dichiarazione del terzo (art. 547 c.p.c.), resa di regola via PEC entro dieci giorni dalla notifica: qui si scopre la capienza.
- Udienza e ordinanza di assegnazione delle somme; l'ordinanza va poi notificata al terzo entro 90 giorni con i dati per il pagamento, pena la cessazione della decorrenza degli interessi (art. 553 c.p.c.).
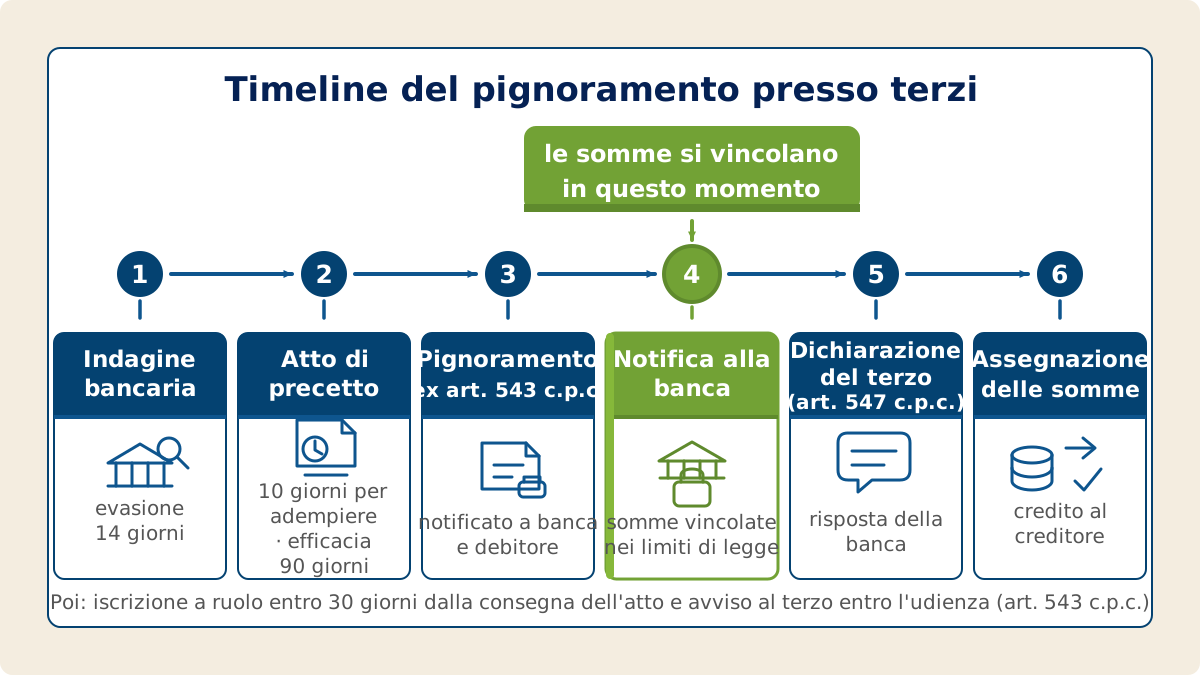
Tre regole prima di scegliere il momento della notifica:
- il vincolo non copre necessariamente l'intero saldo: dal 2024 opera per scaglioni (art. 546 c.p.c., come modificato dal D.L. 19/2024): il precettato aumentato di 1.000 € per crediti fino a 1.100 €, di 1.600 € per crediti fino a 3.200 €, della metà oltre. Il resto resta disponibile al debitore. Per orientamento consolidato (Cass. 15615/2005 e conformi), il credito pignorato si individua al momento della dichiarazione del terzo, non della notifica: gli accrediti successivi restano quindi vincolati entro quei limiti; sul conto affidato con saldo negativo rilevano solo se rendono il saldo positivo (Cass. 36066/2021);
- sulle somme da stipendio o pensione l'art. 545 c.p.c. detta due regole: le giacenze accreditate prima del pignoramento sono pignorabili solo per l'eccedenza sul triplo dell'assegno sociale; gli accrediti successivi nei limiti di legge (in genere il quinto; per la pensione, il quinto della sola parte che eccede il minimo impignorabile, pari al doppio dell'assegno sociale e comunque non inferiore a 1.000 euro). Su un conto alimentato solo da stipendio o pensione, quindi, il tempismo conta meno di quanto sembri: la mensilità già accreditata è pignorabile solo per la parte che supera il triplo dell'assegno sociale, gli accrediti successivi nei limiti del quinto. Con redditi netti modesti conviene che l'atto arrivi prima dell'accredito; con redditi alti può convenire notificare subito dopo. Il tempismo paga pienamente solo con giacenze di altra natura;
- il conto cointestato è pignorabile pro quota: la somma si presume divisa in parti uguali tra i cointestatari, salvo prova contraria.
Tempi e costi complessivi
L'indagine bancaria ha prezzo fisso a listino (IVA esclusa) e tempi di evasione dichiarati: la categoria completa è nel catalogo delle indagini bancarie. Alla fase esecutiva vanno aggiunti i costi vivi — notifiche, contributo unificato, compensi — che variano per scaglioni e nel tempo, e tempi processuali che dipendono dal tribunale.
Un dato di esperienza: il vincolo, anche se limitato dall'art. 546 c.p.c., quando assorbe il saldo disponibile blocca di fatto addebiti diretti, utenze e operatività quotidiana. Non di rado la posizione si chiude in trattativa nei giorni successivi alla notifica: l'obiettivo pratico, allora, non è l'assegnazione ma la negoziazione che il pignoramento rende possibile.
Gli errori che fanno fallire il pignoramento
- Notificare "a tappeto" su più banche: ogni notifica moltiplica costi e adempimenti, e le dichiarazioni negative restano a carico del creditore.
- Contare sullo stipendio appena accreditato, ignorando i limiti dell'art. 545 c.p.c.
- Ignorare la cointestazione e sovrastimare la quota aggredibile.
- Muovere il precetto alla cieca: se il pignoramento va a vuoto, il debitore, che ha ricevuto precetto e atto, è ormai avvisato e le somme si spostano.
- Fidarsi di coordinate bancarie vecchie di anni: i rapporti si estinguono, e si finisce per pignorare un conto chiuso; se le coordinate sono note, una Verifica + Bancaria accerta prima se il rapporto è ancora attivo.
- Dimenticare gli adempimenti post-riforma: iscrizione a ruolo entro 30 giorni e avviso al terzo entro l'udienza indicata nell'atto (art. 543 c.p.c.) — pena l'inefficacia di tutto il lavoro fatto.
- Sbagliare foro, radicando la procedura dove ha sede la banca anziché dove risiede il debitore.
Quando il conto corrente non è la strada giusta
Se la dichiarazione del terzo è negativa o i rapporti sono incapienti (fido utilizzato, conto d'appoggio dormiente), la strategia va reindirizzata:
- stipendio o pensione: il quinto mensile è meno immediato ma costante — la guida su come trovare il datore di lavoro per il pignoramento dello stipendio spiega il percorso;
- immobili: prima di un'esecuzione immobiliare, molto più costosa, una visura ipocatastale con i gravami in conservatoria mostra gli immobili e le ipoteche o i pignoramenti già iscritti o trascritti: è il primo passo per capire se resta capienza, da completare con una stima del valore e del debito residuo;
- casi incerti: un accertamento combinato lavoro + banche copre entrambe le fonti con un solo incarico (la variante Lavoro + Banche Full Plus include anche le banche online), così il piano B è già istruito se la banca delude.
C'è anche il caso in cui conviene fermarsi: credito modesto rispetto ai costi, soli emolumenti al minimo impignorabile, debitore in liquidazione giudiziale o controllata (esecuzioni individuali precluse, artt. 150 e 270 CCII) o protetto dalle misure protettive di un concordato o di un accordo di ristrutturazione (art. 54 CCII); nelle altre procedure di sovraindebitamento il divieto o la sospensione sono disposti dal giudice su istanza del debitore (artt. 70 e 78 CCII). Saperlo prima di spendere è il compito della fase di verifica.
Domande frequenti
Si può conoscere il saldo del conto del debitore?
No. L'importo delle somme dovute emerge solo con gli strumenti della procedura esecutiva, in concreto con la dichiarazione del terzo ex art. 547 c.p.c., che non è un estratto conto: un'indagine stragiudiziale lecita individua istituti e rapporti, non gli importi.
Serve già un titolo esecutivo per chiedere l'indagine bancaria?
No, il titolo esecutivo non serve: servono un credito documentato (fatture insolute, un decreto ingiuntivo, il mandato del legale che assiste il creditore) e un incarico scritto che indichi il diritto da far valere e gli elementi di fatto che giustificano la ricerca (art. 8 delle Regole deontologiche del Garante). La ricerca ex art. 492-bis c.p.c., invece, presuppone il titolo esecutivo e, di regola, il precetto (salva l'autorizzazione d'urgenza del presidente del tribunale).
Il conto cointestato è pignorabile?
Sì, pro quota: la giacenza si presume divisa in parti uguali, salvo prova contraria. Cointestato con un non debitore, la presa si riduce quindi di regola alla quota del debitore, tipicamente la metà. Nella prassi, però, la banca spesso vincola l'intero saldo, nei limiti dell'art. 546 c.p.c., segnalando la cointestazione, e la riduzione passa dal giudice dell'esecuzione (il cointestatario estraneo si tutela con l'opposizione di terzo).
I conti online sono individuabili?
Possono esserlo: la versione Full Plus estende la ricerca alle banche online, oltre al circuito postale e alle carte prepagate, ma come ogni ricerca l'esito non è garantito, e con intermediari senza sede in Italia individuazione e pignoramento sono più complessi. Per i conti in altri Stati UE (esclusa la Danimarca) esiste l'ordinanza europea di sequestro conservativo su conti bancari (Reg. UE 655/2014), misura cautelare e non esecutiva: al creditore che ha già una decisione, una transazione giudiziaria o un atto pubblico esecutivi (in casi urgenti anche non ancora esecutivi, a condizioni rigorose) consente di chiedere informazioni sui conti tramite l'autorità d'informazione dello Stato membro (art. 14): da valutare con il legale.
Individuare prima, notificare poi: non garantisce l'assegnazione, ma riduce il rischio che il pignoramento del conto corrente si risolva in una notifica a vuoto e in spese inutili. Per valutare un caso specifico, contattaci.
Riferimenti ufficiali
- Normattiva — Codice di procedura civile (ricerca beni, notifiche ed esecuzione)
- EUR-Lex — Regolamento generale sulla protezione dei dati (artt. 6 e 14)
- Normattiva — Codice di procedura civile, art. 26-bis (Foro relativo all'espropriazione forzata di crediti)
- Normattiva — Codice di procedura civile, art. 481 (Cessazione dell'efficacia del precetto)
- Normattiva — Codice di procedura civile, art. 492-bis (Ricerca con modalità telematiche dei beni da pignorare)
- Normattiva — Codice di procedura civile, art. 543 (Forma del pignoramento)
- Normattiva — Codice di procedura civile, art. 545 (Crediti impignorabili)
- Normattiva — Codice di procedura civile, art. 546 (Obblighi del terzo)
- Normattiva — Codice di procedura civile, art. 547 (Dichiarazione del terzo)
- Normattiva — Codice di procedura civile, art. 553 (Assegnazione e vendita di crediti)
- Normattiva — Disposizioni per l'attuazione del codice di procedura civile (R.D. 18 dicembre 1941, n. 1368), art. 155-quinquies (Accesso alle banche dati tramite i gestori)
- Normattiva — Codice civile, art. 1923 (Diritti dei creditori e degli eredi)
- Normattiva — Regio decreto 18 giugno 1931, n. 773 (T.U.L.P.S.), art. 134
- Normattiva — Legge 21 gennaio 1994, n. 53, art. 3-ter (Notificazioni degli avvocati a mezzo di posta elettronica certificata)
- Normattiva — d.lgs. 12 gennaio 2019, n. 14 (Codice della crisi d'impresa e dell'insolvenza), art. 54 (Misure cautelari e protettive)
- Normattiva — d.lgs. 12 gennaio 2019, n. 14 (Codice della crisi d'impresa e dell'insolvenza), art. 70 (Apertura e omologazione del piano)
- Normattiva — d.lgs. 12 gennaio 2019, n. 14 (Codice della crisi d'impresa e dell'insolvenza), art. 78 (Procedimento)
- Normattiva — d.lgs. 12 gennaio 2019, n. 14 (Codice della crisi d'impresa e dell'insolvenza), art. 150 (Divieto di azioni esecutive e cautelari individuali)
- Normattiva — d.lgs. 12 gennaio 2019, n. 14 (Codice della crisi d'impresa e dell'insolvenza), art. 270 (Apertura della liquidazione controllata)
- Garante Privacy — Regole deontologiche relative ai trattamenti di dati personali effettuati per svolgere investigazioni difensive o per fare valere o difendere un diritto in sede giudiziaria (19 dicembre 2018)
- EUR-Lex — Regolamento (UE) n. 655/2014, ordinanza europea di sequestro conservativo su conti bancari
- Bundesamt für Justiz — Articolo 14 del Regolamento (UE) n. 655/2014 in italiano (richiesta di informazioni sui conti bancari)
- Portale europeo e-Justice — Ordinanza europea di sequestro conservativo su conti bancari: moduli online
- Corte di cassazione — Rassegna mensile della giurisprudenza civile, febbraio 2024 (Sez. 1, sent. n. 3785 del 12/02/2024, Rv. 670219-01)
- Corte di cassazione — Rassegna mensile della giurisprudenza civile, aprile 2024 (Sez. 1, ord. n. 9418 del 09/04/2024, Rv. 670878-01 e 02)
Questa guida ha scopo informativo e non costituisce consulenza legale: per la valutazione del singolo caso rivolgiti al tuo legale di fiducia.