La verifica di solvibilità dei clienti parte da 16 € a listino; un insoluto costa il margine di decine di forniture, più i tempi e le spese del recupero. Eppure molte aziende concedono pagamenti a 60 o 90 giorni sulla stretta di mano, quando tra imprese un termine oltre i 60 giorni va pattuito espressamente e provato per iscritto (art. 4, comma 3, d.lgs. 231/2002), e scoprono al primo insoluto che protesti, pregiudizievoli o una procedura concorsuale erano già leggibili nei registri pubblici.
Fonti e listino verificati il 30 settembre 2026.
Il credito commerciale è un prestito senza garanzie, e va istruito come tale. Il momento giusto è prima della prima fornitura: è lì che il potere negoziale del creditore è al massimo — anticipo, termini corti e garanzie si ottengono in trattativa, non a insoluto avvenuto.
Cosa dice davvero un report pre-fido
Un'indagine pre-fido risponde a tre domande: il soggetto esiste ed è chi dice di essere? Ha già lasciato segnali di insolvenza? La sua struttura regge l'affidamento richiesto? Per farlo riunisce informazioni da fonti distinte:
- dati camerali e identificativi, con lo stato dell'attività (attiva, in liquidazione, cessata);
- assetto societario ed esponenti, con le cariche attuali; nel Prefido INFODATA anche le interessenze e le partecipazioni degli esponenti in altre imprese, comprese quelle liquidate o finite in procedura;
- protesti, dal registro informatico camerale;
- pregiudizievoli di conservatoria: ipoteche giudiziali, pignoramenti, sequestri;
- procedure concorsuali, oggi in primis la liquidazione giudiziale del Codice della crisi;
- sintesi dei bilanci depositati (fatturato, patrimonio netto, risultato: due esercizi nel Prefido OMNIA, tre nel Prefido INFODATA; il Prefido MIX non li include), con una valutazione di affidabilità e un fido consigliato.
Conta anche ciò che il report non vede per intero: l'esposizione bancaria (la Centrale Rischi non è accessibile ai creditori privati) e gli insoluti verso altri fornitori, che non hanno registro pubblico; le esperienze di pagamento riportate da alcuni report, come il Prefido MIX e il Prefido INFODATA, sono indicazioni raccolte dal fornitore di informazioni, non un elenco completo. I bilanci fotografano il passato, anche di 12-18 mesi; ditte individuali e società di persone, di regola, non li depositano (fanno eccezione le snc e le sas i cui soci illimitatamente responsabili sono tutti società di capitali, art. 111-duodecies disp. att. c.c.).
Il report fotografa, non garantisce: la decisione di affidamento resta del creditore, che deve prenderla sull'insieme delle informazioni in suo possesso e non solo sul giudizio sintetico o sul fido consigliato (codice di condotta, art. 6, comma 2); su ditte individuali e professionisti, se il punteggio decidesse da solo, scatterebbero le garanzie dell'art. 22 GDPR sulle decisioni automatizzate.
Come si svolge la verifica: dati necessari e liceità
Bastano la denominazione esatta e la partita IVA o il codice fiscale — la ragione sociale completa, non il nome commerciale. L'ordine si effettua online e il report è evaso da un'agenzia con licenza prefettizia ex art. 134 T.U.L.P.S., su base di legittimo interesse: valutare chi chiede un affidamento è una finalità che il codice di condotta del settore riconosce espressamente, senza necessità di consenso.
Di norma il cliente non viene contattato e il suo consenso non serve; non riceve un avviso individuale: per chi fornisce informazioni commerciali il codice di condotta del settore prevede che l'informativa sia resa in forma non individuale e pubblicata online (art. 5 del codice, in applicazione dell'art. 14, par. 5, lett. b GDPR), e l'interessato conserva in ogni caso i diritti di accesso e di opposizione. I dati sulle società di capitali vengono da registri pubblici; quando la verifica tocca persone fisiche — ditte individuali, professionisti, titolare e soci — le cautele del GDPR valgono anche nel B2B: è uno dei motivi per cui l'indagine passa da un'agenzia autorizzata.
Tempi e costi: proporzionare il controllo all'importo
Il pre-fido funziona se è proporzionato: controlli leggeri e sistematici su tutti i nuovi clienti, approfondimenti mirati dove l'esposizione cresce.
- Affidamenti piccoli e ricorrenti: l'Indagine Prefido OMNIA, con evasione in 1 ora, arriva prima della conferma d'ordine e sta nella trattativa senza rallentarla: è lo strumento del controllo sistematico su ogni nuovo cliente, per esposizioni fino a 10.000 € secondo il listino.
- Affidamenti significativi: l'Indagine Prefido INFODATA offre un quadro più ricco, con evasione standard in 7 giorni lavorativi, riducibili a 4, 2 o 1 giorno lavorativo con un supplemento di 10, 40 o 60 euro: profondità e urgenza si scelgono in base all'esposizione. Sopra soglia si può valutare la verifica della capacità reddituale (€250, evasione in 14 giorni): un'indagine distinta dal pre-fido, che restituisce informazioni sintetiche sulla tipologia dei redditi percepiti da un soggetto negli ultimi tre anni, da riservare al titolare o al garante quando il coinvolgimento personale nel rischio lo giustifica. Per ditte individuali e società di persone, dove per i debiti risponde anche il patrimonio personale del titolare o dei soci illimitatamente responsabili (nella sas i soli accomandatari, art. 2313 c.c.; nelle società di persone dopo l'escussione del patrimonio sociale, art. 2304 c.c.), il listino indica il Prefido MIX per esposizioni fino a 5.000 € e, oltre, il Prefido OMNIA (fino a 10.000 €) o il Prefido INFODATA; l'indagine patrimoniale sulla persona, con la ricerca dei rapporti bancari, è lo strumento da riservare all'insoluto già maturato, come spiegato più avanti.
- Clienti esteri: controparti difficili da escutere in caso di insoluto; le indagini su società estere UE ed extra-UE sono evase in 10 giorni.
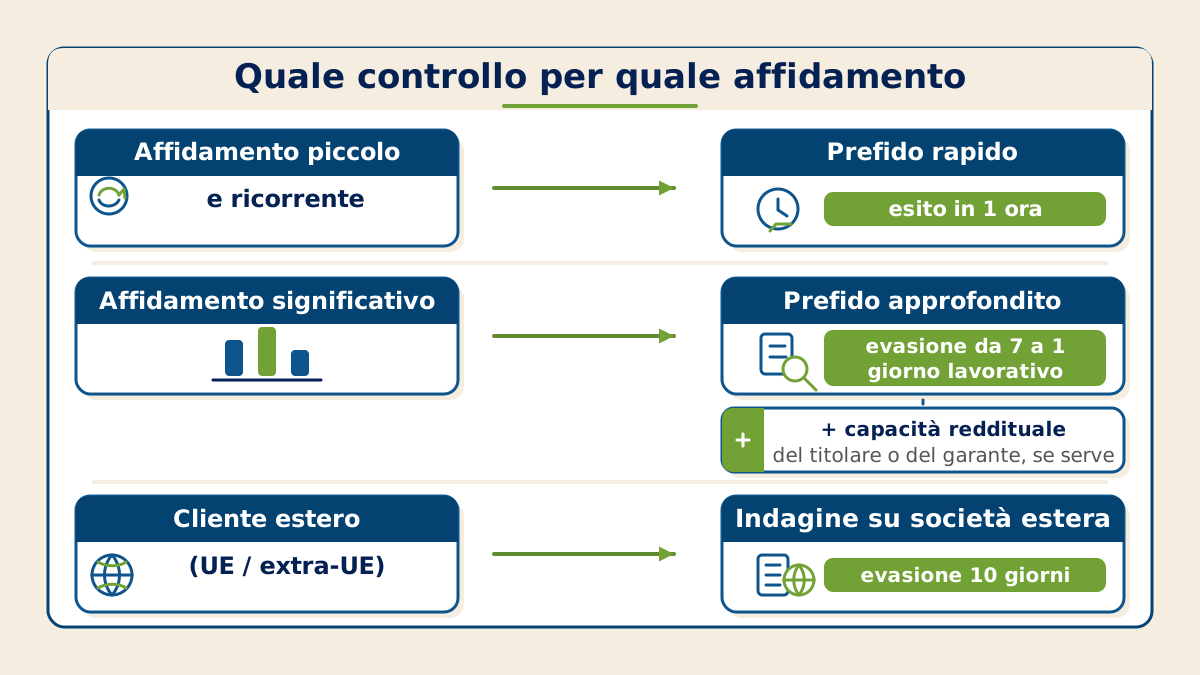
In pratica: dati fiscali esatti all'apertura anagrafica, prefido rapido prima della conferma d'ordine, esito che condiziona i termini (anticipo, 30 o 60 giorni), soglia di esposizione oltre la quale scatta l'approfondimento. La gamma completa è nel catalogo delle indagini pre-affidamento, con tempi dichiarati e prezzi a partire dai 16 € dell'Indagine Prefido MIX, IVA esclusa.
Cosa puoi controllare da solo — e quando l'indagine non serve
Visura camerale e registro informatico dei protesti sono accessibili a chiunque, a costi minimi. Per una fornitura spot di importo irrisorio, per chi lavora con pagamento anticipato o verso enti pubblici, il fai-da-te basta e il pre-fido serve a poco: Stato ed enti pubblici sono esclusi dalle procedure concorsuali (art. 1 del Codice della crisi) e il rischio è il ritardo di pagamento o, per gli enti locali, il dissesto, che blocca le azioni esecutive (art. 248 TUEL); le società a partecipazione pubblica sono invece imprese a tutti gli effetti, soggette alle procedure concorsuali (art. 14 d.lgs. 175/2016), e vanno verificate come le altre.
Su una società neocostituita, poi, la visura non ha storia da raccontare — ma una storia da leggere c'è quasi sempre: non della società, delle persone. Un report che includa cariche e partecipazioni di soci e amministratori (il Prefido INFODATA le riporta) ricostruisce in quali altre imprese hanno operato prima di fondare la nuova realtà: cariche in società cessate, procedure alle spalle, protesti personali, nei limiti di pertinenza e di tempo fissati dal codice di condotta del settore. Sulle neocostituite è il controllo che vale più del bilancio, perché il bilancio non esiste ancora; anticipo o garanzia restano comunque la prima tutela finché la storia non c'è.
Il valore aggiunto del report professionale sta nella lettura di un analista e, nei report più approfonditi come il Prefido INFODATA, negli approfondimenti ufficiosi e nelle referenze che i registri non danno: i registri dicono cosa l'azienda ha depositato, l'analisi aiuta a capire se oggi è davvero operativa. In ogni caso la verifica non sostituisce le tutele contrattuali — riserva di proprietà, fideiussioni — da negoziare a monte, né gli interessi di mora ex D.Lgs. 231/2002, che decorrono automaticamente per legge sui ritardi di pagamento tra imprese, senza bisogno di clausola.
Quando ripetere la verifica: i segnali d'allarme
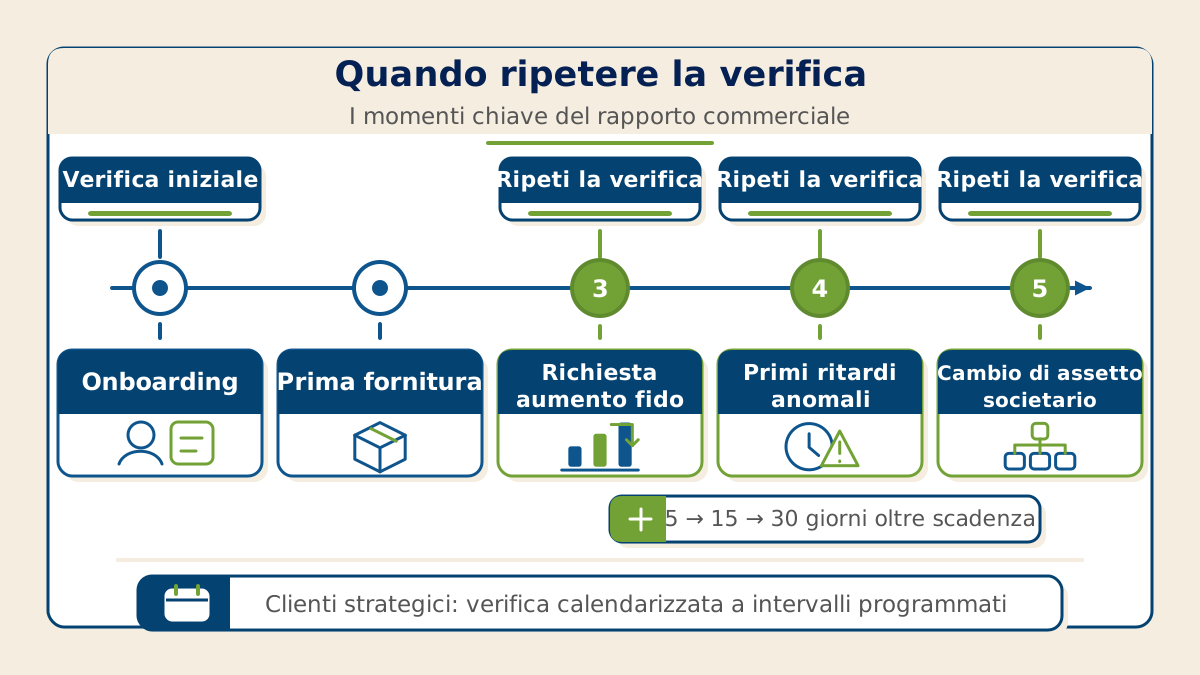
La solvibilità non è uno stato permanente. I momenti in cui rifare il controllo:
- richiesta di aumento del fido o di allungamento dei termini di pagamento;
- ritardi che si allungano progressivamente — 5, poi 15, poi 30 giorni oltre scadenza — su un cliente puntuale: il controllo va agganciato allo scadenzario, non al calendario;
- cambi di assetto: nuova proprietà, cambio di amministratore o di sede, soprattutto a ridosso di un ordine anomalo per dimensione: un campanello d'allarme tipico delle frodi all'affidamento, che da solo non prova nulla ma impone di rifare la verifica prima di evadere l'ordine.
Su clienti strategici ha senso una verifica periodica calendarizzata: il costo è marginale rispetto all'esposizione media.
Nel report, quattro segnali meritano attenzione anche quando la valutazione è positiva: anzianità effettiva ridotta unita a richieste di affidamento importanti, trasferimenti di sede ripetuti, patrimonio netto esiguo rispetto al credito richiesto, cambio recente di amministratore. L'ultimo è il più sottovalutato: un amministratore nuovo può cambiare tutto in una società, e se il profilo non torna con l'operatività (nessuna esperienza nel settore, nessun'altra carica, molte cariche in società cessate o finite in procedura), lo schema del prestanome è un'ipotesi da escludere prima di concedere fido. Nessuno di questi segnali è una condanna, ma la loro combinazione giustifica un ragionamento su termini più corti o un anticipo parziale. Vale anche l'inverso: l'assenza di protesti non è un via libera — assegni e cambiali sono ormai rari tra imprese, e una società decotta può non avere alcun protesto.
Gli errori più comuni nella verifica di solvibilità
- Controllare solo all'onboarding e mai più: il rischio si muove, il controllo no.
- Fidarsi del capitale sociale nominale: contano patrimonio netto, fatturato e risultato dell'ultimo bilancio depositato.
- Verificare un soggetto e fatturare a un altro: l'ordine firmato dalla NewCo mentre si crede di trattare con la società storica; il riscontro tra partita IVA e ragione sociale è il primo controllo.
- Concedere aumenti di fido «a fiducia» dopo piccoli ordini pagati puntualmente: è il copione tipico delle frodi all'affidamento (nei casi più gravi, insolvenza fraudolenta, art. 641 c.p.): mesi di regolarità, poi il maxi-ordine.
- Trattare una valutazione positiva come una garanzia: il report riduce l'incertezza, non la elimina.
Se l'insoluto c'è già: dal pre-fido all'indagine patrimoniale
Quando l'insoluto c'è già, la logica si rovescia: non serve più valutare l'affidabilità, ma capire cosa è aggredibile. È il territorio delle indagini patrimoniali su ditte e società e, se il debitore o il suo garante è una persona fisica, dell'indagine patrimoniale sulla persona.
La sequenza virtuosa resta quella inversa: una verifica sistematica a monte aiuta a ridurre i casi da recuperare a valle. Per impostare un flusso di controllo sui nuovi clienti, anche su volumi alti, contattaci.
Domande frequenti sulla verifica di solvibilità
Si può verificare la solvibilità di una persona fisica?
Sì, ma il perimetro cambia. Ditte individuali e professionisti sono persone fisiche a tutti gli effetti e il GDPR si applica per intero: il creditore può consultare da sé i registri pubblici (visura camerale, protesti), mentre le ricerche e le informazioni raccolte da terzi per suo conto richiedono un'agenzia con licenza prefettizia (art. 134 T.U.L.P.S.), che le tratta sulla base del legittimo interesse e nei limiti del codice di condotta del settore. Per la persona fisica che non svolge attività d'impresa e non ricopre cariche, il codice limita l'uso ai soli protesti e atti pregiudizievoli che la riguardano direttamente. Per il titolare o un garante esiste l'indagine sulla capacità reddituale, da usare in modo mirato quando impresa e imprenditore coincidono nel rischio.
Il cliente sa di essere stato verificato? Serve il suo consenso?
Il consenso non è richiesto: la base giuridica è il legittimo interesse (art. 6, par. 1, lett. f GDPR) di chi fornisce l'informazione e del creditore che decide se concedere una dilazione di pagamento. Di norma il cliente non viene contattato né riceve un avviso individuale: il codice di condotta del settore prevede per i fornitori di informazioni commerciali un'informativa resa in forma non individuale e pubblicata online (art. 5 del codice; art. 14, par. 5, lett. b GDPR). L'interessato conserva i diritti di accesso e di opposizione e, se nella decisione pesa un punteggio o un fido consigliato, ha diritto anche a informazioni comprensibili sulla logica con cui è stato calcolato.
Per quanto tempo resta attendibile un report?
Il report fotografa la situazione alla data di evasione, e i bilanci che contiene possono riferirsi anche a 12-18 mesi prima. Non esiste una scadenza formale: la prassi prudente è ripeterlo a ogni segnale d'allarme e, sui clienti strategici, a intervalli programmati in funzione dell'esposizione.
Riferimenti ufficiali
- EUR-Lex — Regolamento generale sulla protezione dei dati (artt. 6 e 14)
- Garante Privacy — Codice di condotta per le informazioni commerciali (2021)
- Garante Privacy — Provvedimento del 3 luglio 2026 [10273659], Experian Italia: scoring, informativa e decisioni automatizzate
- Garante Privacy — Provvedimento del 3 luglio 2026 [10273976], Cerved Group: scoring, informativa e decisioni automatizzate
- Normattiva — Decreto legislativo 9 ottobre 2002, n. 231, art. 4 (Termini di pagamento)
- Normattiva — Testo unico delle leggi di pubblica sicurezza (R.D. 773/1931), art. 134
- Gazzetta Ufficiale — Codice civile, art. 2313 (Nozione), società in accomandita semplice
- Normattiva — Codice civile, art. 2304 (Responsabilità dei soci)
- Normattiva — Disposizioni per l'attuazione del Codice civile, art. 111-duodecies
- Normattiva — Codice penale, art. 641 (Insolvenza fraudolenta)
- Normattiva — Codice della crisi d'impresa e dell'insolvenza (d.lgs. 14/2019), art. 1 (Ambito di applicazione)
- Normattiva — Testo unico degli enti locali (d.lgs. 267/2000), art. 248 (Conseguenze della dichiarazione di dissesto)
- Normattiva — Testo unico in materia di società a partecipazione pubblica (d.lgs. 175/2016), art. 14 (Crisi d'impresa di società a partecipazione pubblica)
- Banca d'Italia — Accesso ai dati della Centrale dei Rischi
- Registro Imprese (InfoCamere) — Visura camerale ordinaria e storica e certificato
Questa guida ha scopo informativo e non costituisce consulenza legale: per la valutazione del singolo caso rivolgiti al tuo legale di fiducia.