Il pignoramento della pensione è possibile, ma non su tutto: la legge protegge un minimo vitale impignorabile e limita il resto al quinto. Per il creditore la differenza tra un recupero che funziona e una procedura a vuoto sta tutta nei numeri — quanto prende il debitore, quanto è già impegnato da cessioni o altri pignoramenti, e se conviene colpire la pensione alla fonte o le somme già accreditate sul conto. In questa guida i limiti aggiornati al 2026 con esempi di calcolo, la procedura corretta e gli errori da evitare.
Fonti e listino verificati il 30 settembre 2026.
La quota impignorabile: il minimo vitale
Le somme dovute a titolo di pensione non possono essere pignorate per un ammontare corrispondente al doppio della misura massima mensile dell'assegno sociale, con un minimo di 1.000 € (art. 545, settimo comma, c.p.c., nel testo introdotto dall'art. 21-bis del d.l. 115/2022, convertito dalla legge 142/2022, in vigore dal 22 settembre 2022). La parte eccedente è pignorabile nei limiti ordinari — di regola il quinto.
Con l'assegno sociale 2026 a 546,24 € mensili (valore che l'INPS ricalcola ogni gennaio con la perequazione), il minimo impignorabile è 1.092,48 €. Gli esempi che seguono riguardano una pensione mensile netta, pignorata presso l'ente per un credito ordinario e senza cessioni o altri pignoramenti in corso; la quota effettiva la fissa la dichiarazione dell'ente:
| Pensione mensile netta | Eccedenza sul minimo | Quota pignorabile (quinto) |
|---|---|---|
| 1.000 € | — | nulla |
| 1.200 € | 107,52 € | ~21,50 €/mese |
| 1.500 € | 407,52 € | ~81,50 €/mese |
| 2.000 € | 907,52 € | ~181,50 €/mese |
| 2.500 € | 1.407,52 € | ~281,50 €/mese |
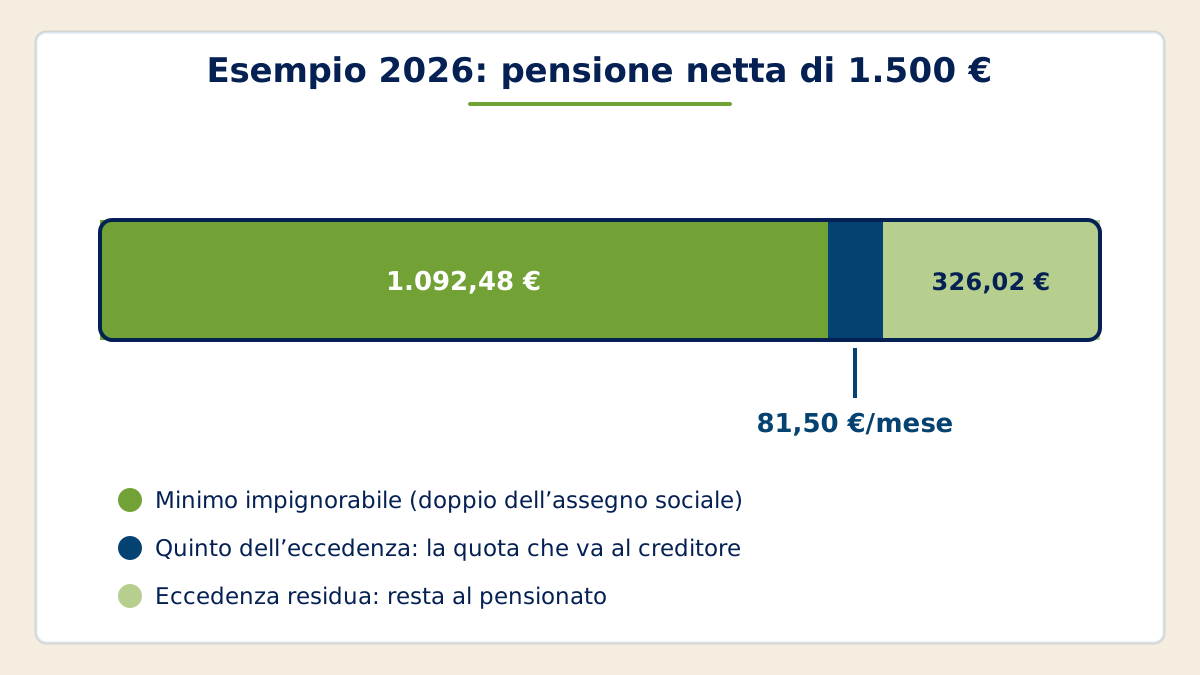
Due letture operative. La prima: fino a 1.092,48 € di pensione netta non c'è alcuna quota pignorabile, e appena sopra è di pochi euro: saperlo prima di notificare evita una procedura interamente a vuoto. La seconda: su pensioni medio-alte la trattenuta mensile può durare anni ed è tra le più regolari, perché la fonte non cambia datore di lavoro e non chiude il conto; l'esito dipende però dalla capienza, da cessioni e pignoramenti già in corso e dalla durata del trattamento, che per un debitore molto anziano va stimata con prudenza.
Oltre il minimo: quinto, concorso e crediti particolari
- Regola generale: sull'eccedenza si trattiene fino a un quinto.
- Crediti alimentari: il presidente del tribunale, o un giudice da lui delegato, può autorizzare una quota maggiore, nella misura che determina (art. 545, terzo e settimo comma, c.p.c.).
- Concorso di più pignoramenti: se i crediti sono di natura diversa (alimentari, tributari, ordinari) le trattenute sommate non possono superare la metà dell'eccedenza sul minimo vitale (art. 545, quinto e settimo comma, c.p.c.); tra più creditori ordinari il limite resta un quinto, e chi arriva dopo concorre su quella stessa quota o si soddisfa quando si libera.
- Cessione del quinto in corso: non azzera automaticamente la presa — cessione e pignoramento possono coesistere entro i tetti di legge, e la capienza residua va calcolata caso per caso prima di rinunciare.
- Agente della riscossione: le aliquote ridotte della riscossione fiscale (un decimo fino a 2.500 €, un settimo fino a 5.000 €, art. 72-ter del d.P.R. 602/1973) valgono per stipendi e salari, non per le pensioni, e l'ordine di pagamento diretto al terzo dell'art. 72-bis esclude i crediti pensionistici; sulla pensione anche l'agente della riscossione resta nei limiti dell'art. 545 c.p.c., minimo vitale intoccabile e quinto sull'eccedenza. Dal 1° gennaio 2027 queste norme passano nel testo unico versamenti e riscossione (d.lgs. 33/2025).
Pensione alla fonte o pensione sul conto: due regimi diversi
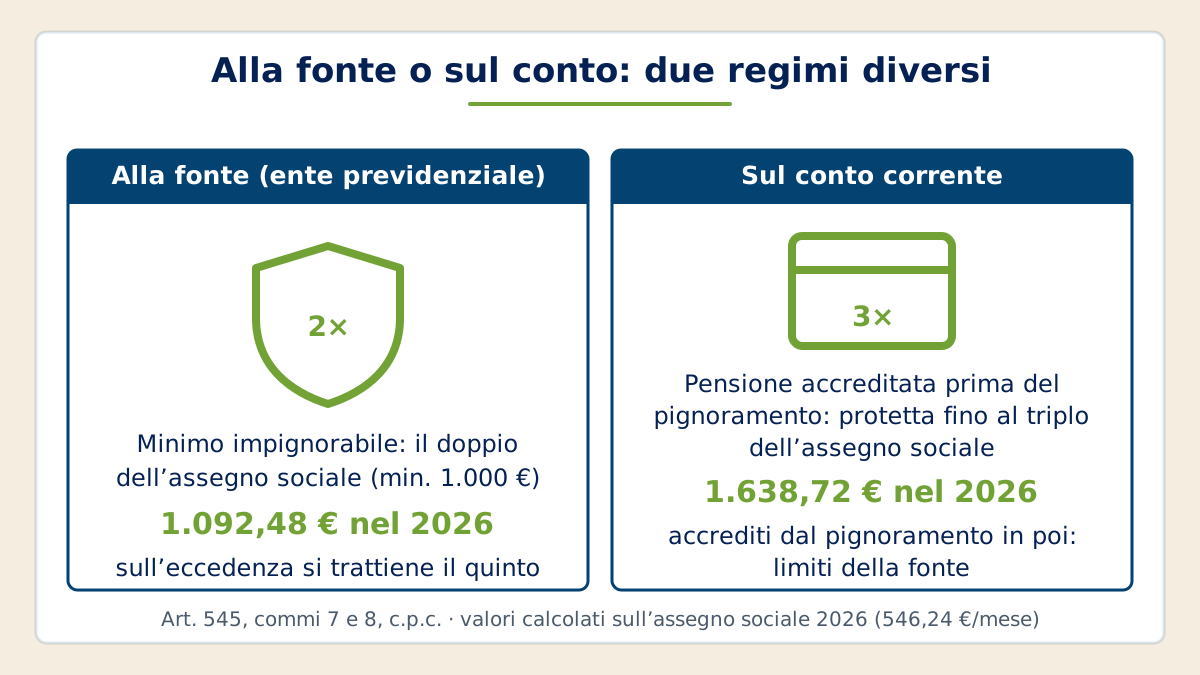
È l'aspetto più frainteso. Il minimo vitale dell'art. 545, settimo comma, protegge la pensione alla fonte, cioè presso l'ente che la eroga. Quando la pensione è già stata accreditata sul conto corrente, il regime cambia (art. 545, ottavo comma):
- le somme da stipendio o pensione accreditate prima della data del pignoramento sono pignorabili solo per l'eccedenza sul triplo dell'assegno sociale, 1.638,72 € nel 2026;
- gli accrediti del giorno del pignoramento o successivi restano aggredibili nei limiti previsti per la fonte (di regola il quinto dell'eccedenza sul minimo vitale di 1.092,48 €).
Per il creditore la scelta non è indifferente: la trattenuta alla fonte è più solida e continuativa — l'ente applica i limiti e versa ogni mese —, il vincolo sul conto intercetta anche giacenze di altra natura ma richiede di individuare prima la banca giusta. Le due strade possono cumularsi, nei limiti di legge.
Per i creditori costituiti in forma societaria, dal 16 giugno 2026 l'INPS gestisce i pignoramenti sulle pensioni attraverso la piattaforma «Pignoramenti presso terzi su pensioni», accessibile dal Sistema Soggetti Giuridici, dove si consultano e gestiscono i piani di ammortamento (messaggio INPS n. 2008 del 16 giugno 2026).
Cosa non si può toccare
Restano fuori dalla presa del creditore ordinario le prestazioni assistenziali (art. 545, secondo comma, c.p.c., come applicato dalla Cassazione, sez. lavoro, 24123/2018): pensione e assegno sociale, invalidità civile, indennità di accompagnamento. Se la posizione del debitore è fatta solo di prestazioni di questo tipo, la strada della pensione è chiusa in partenza: un motivo in più per chiarire, con le informazioni lecitamente disponibili, di che trattamento si tratti prima di muoversi.
La procedura: l'ente previdenziale come terzo pignorato
Il pignoramento della pensione segue lo schema del pignoramento presso terzi: titolo esecutivo, precetto, atto ex art. 543 c.p.c. notificato al debitore e all'ente previdenziale, iscrizione a ruolo entro 30 giorni dalla consegna dell'atto (a pena di inefficacia) con avviso al solo terzo, notificato e depositato entro l'udienza indicata nell'atto, dichiarazione del terzo, ordinanza di assegnazione che il creditore notifica al terzo insieme alla dichiarazione con i dati per il pagamento (art. 553 c.p.c.): l'obbligo di pagare decorre da questa notifica e, se non avviene entro 90 giorni dalla pronuncia o dalla comunicazione dell'ordinanza, i crediti assegnati smettono di produrre interessi fino alla notifica. L'ente, come ogni terzo pignorato, dichiara la posizione e, dal giorno della notifica dell'atto, vincola la quota pignorabile nei limiti di legge con gli obblighi del custode (art. 546 c.p.c.); i versamenti al creditore partono dopo la notifica dell'ordinanza di assegnazione.
Attenzione ai dati identificativi: l'atto va costruito sulla posizione previdenziale effettiva del debitore — ente erogatore e natura del trattamento — non su supposizioni. Una dichiarazione resa su una posizione inesistente o assistenziale chiude la procedura con soli costi.
Prima di muoversi: verificare la posizione pensionistica
Tre domande decidono la convenienza, e a tutte si può rispondere prima di spendere in notifiche:
- Il debitore è davvero pensionato, e presso quale ente? Un'indagine sull'attività lavorativa e pensionistica, attività di ricerca su fonti lecite con esito non garantito ma tempi e prezzo noti, verifica se al debitore risulti una pensione e ne indica l'importo mediamente percepito, il dato che serve per decidere se e dove notificare. Non è un accesso agli archivi degli enti previdenziali: ente erogatore e natura del trattamento, se non emergono, si accertano con la ricerca ex art. 492-bis c.p.c. o con la dichiarazione del terzo.
- Quanto è capiente la posizione? Sotto il minimo vitale non si procede; poco sopra, la trattenuta mensile può non giustificare i costi.
- Conviene la fonte, il conto, o entrambi? Se la direzione non è chiara, l'accertamento combinato lavoro + banche o un'indagine patrimoniale a pacchetto preparano tutte le strade con un solo incarico.
Con titolo esecutivo e precetto notificato, decorsi i dieci giorni dell'art. 482 c.p.c. (o prima, con autorizzazione del presidente del tribunale se vi è pericolo nel ritardo), il quadro può essere completato dalla ricerca telematica ex art. 492-bis c.p.c. tramite l'ufficiale giudiziario, che per legge accede anche alle banche dati degli enti previdenziali.
Gli errori tipici
- Pignorare una pensione al minimo: la dichiarazione del terzo certificherà l'incapienza; i costi restano al creditore.
- Confondere fonte e conto: sulla pensione già accreditata prima del pignoramento vale il triplo dell'assegno sociale (1.638,72 €), alla fonte e sugli accrediti dal giorno del pignoramento vale il minimo di 1.092,48 €; applicare la soglia sbagliata porta a calcoli errati in atto.
- Ignorare cessioni e pignoramenti in corso: la coda su una pensione già impegnata può durare anni; la capienza residua va stimata prima.
- Aggredire una prestazione assistenziale: è impignorabile. L'indagine sulla posizione dice se risulta una pensione e il suo importo medio, non la natura del trattamento, che riguarda dati sulla salute e non si indaga; se età, importo o informazioni già disponibili fanno sospettare una prestazione assistenziale, meglio chiarirlo prima di notificare.
- Indirizzo del debitore superato: l'atto va notificato anche a lui; un rintraccio anagrafico aggiorna i dati di notifica (guida sul debitore irreperibile).
Domande frequenti
Quanto si può pignorare da una pensione di 1.200 €?
Nel 2026 il minimo impignorabile è 1.092,48 €: resta un'eccedenza di 107,52 €, pignorabile per un quinto — circa 21,50 € al mese. Su importi così, la valutazione di convenienza va fatta con attenzione: la trattenuta è reale ma modesta rispetto ai costi della procedura.
La pensione di invalidità si può pignorare?
Dipende dal tipo di prestazione. Quelle assistenziali (pensione di invalidità civile, indennità di accompagnamento, pensione e assegno sociale) sono impignorabili dal creditore ordinario (art. 545, secondo comma, c.p.c., come applicato dalla Cassazione, sez. lavoro, 24123/2018). Quelle previdenziali, legate ai contributi versati, sono invece pignorabili oltre il minimo vitale: vale per la pensione di vecchiaia, anticipata e di reversibilità, ma anche per l'assegno ordinario di invalidità e la pensione di inabilità della legge 222/1984, che non vanno confusi con l'invalidità civile.
Il minimo impignorabile vale anche sul conto corrente?
Solo in parte. Le somme da stipendio o pensione accreditate sul conto prima del pignoramento sono protette fino al triplo dell'assegno sociale (1.638,72 € nel 2026); quelle accreditate il giorno del pignoramento o dopo seguono i limiti previsti per la fonte, compreso il minimo vitale di 1.092,48 €.
Chi calcola la quota pignorabile?
Il terzo pignorato — l'ente previdenziale — dichiara la posizione e applica i limiti di legge; il giudice dell'esecuzione assegna la quota al creditore con l'ordinanza. Il creditore però sceglie se e dove colpire: per questo conviene verificare la posizione prima di notificare.
Come faccio a sapere se il debitore è pensionato?
Con un'indagine sulla posizione lavorativa e pensionistica tramite agenzia autorizzata — possibile anche prima del titolo esecutivo, quando si sta decidendo se agire — oppure, dopo titolo e precetto, con la ricerca telematica ex art. 492-bis c.p.c. La prima orienta la decisione, la seconda rafforza l'atto: si possono usare in sequenza.
Per i casi che non rientrano nelle indagini a listino, contattaci: valutiamo insieme lo strumento più adatto al recupero.
Riferimenti ufficiali
- Normattiva — Codice di procedura civile (ricerca beni, notifiche ed esecuzione)
- EUR-Lex — Regolamento generale sulla protezione dei dati (artt. 6 e 14)
- INPS — Assegno sociale: importi e requisiti aggiornati
- Normattiva — Codice di procedura civile, art. 482 (Termine ad adempiere)
- Normattiva — Codice di procedura civile, art. 492-bis (Ricerca con modalità telematiche dei beni da pignorare)
- Normattiva — Codice di procedura civile, art. 543 (Forma del pignoramento)
- Normattiva — Codice di procedura civile, art. 545 (Crediti impignorabili)
- Normattiva — Codice di procedura civile, art. 546 (Obblighi del terzo)
- Normattiva — Codice di procedura civile, art. 553 (Assegnazione e vendita di crediti)
- Normattiva — d.P.R. 29 settembre 1973, n. 602, art. 72-bis (Pignoramento dei crediti verso terzi, versione vigente fino al 31 dicembre 2026)
- Normattiva — d.P.R. 29 settembre 1973, n. 602, art. 72-ter (Limiti di pignorabilità, versione vigente fino al 31 dicembre 2026)
- Normattiva — Decreto-legge 9 agosto 2022, n. 115, art. 21-bis (Modifiche al limite di impignorabilità delle pensioni)
- Agenzia delle entrate-Riscossione — Procedure esecutive
- Agenzia delle entrate-Riscossione — Decreto legislativo n. 33/2025 (testo unico versamenti e riscossione, applicazione dal 1° gennaio 2027)
- INPS — Circolare n. 153 del 19 dicembre 2025: rinnovo delle pensioni, delle prestazioni assistenziali e delle prestazioni di accompagnamento alla pensione per l'anno 2026
- INPS — Piattaforma «Pignoramenti presso terzi su pensioni» (messaggio n. 2008 del 16 giugno 2026)
- INPS — Assegno ordinario di invalidità per persone con capacità lavorativa ridotta
- Garante Privacy — Regole deontologiche relative ai trattamenti di dati personali effettuati per svolgere investigazioni difensive o per fare valere o difendere un diritto in sede giudiziaria (19 dicembre 2018)
Questa guida ha scopo informativo e non costituisce consulenza legale: per la valutazione del singolo caso rivolgiti al tuo legale di fiducia.