Il pignoramento presso terzi (art. 543 c.p.c.) è lo strumento con cui il creditore aggredisce le somme che un terzo deve al debitore: la banca per il conto corrente, il datore di lavoro per lo stipendio, l'ente previdenziale per la pensione, i clienti per le fatture di un'impresa. È una delle forme di esecuzione forzata più usate nel recupero crediti perché colpisce denaro, non beni da vendere all'asta. Ma funziona solo se si sa presso quale terzo notificare: in questa guida la procedura completa con i termini aggiornati alle riforme del 2024, gli strumenti di ricerca dei beni da pignorare e gli errori che rendono inefficace tutto il lavoro.
Fonti e listino verificati il 30 settembre 2026.
Cos'è il pignoramento presso terzi e quando conviene
Nel pignoramento presso terzi il "terzo pignorato" è chiunque detenga somme o crediti del debitore. I casi più frequenti:
- la banca o Poste — si vincola il saldo del conto corrente (guida dedicata);
- il datore di lavoro — si trattiene una quota dello stipendio ogni mese (guida dedicata);
- l'ente previdenziale — si trattiene la quota pignorabile della pensione;
- i clienti di un'impresa debitrice — si aggrediscono i crediti verso i committenti, anche quelli che matureranno da un rapporto già esistente.
Il vantaggio rispetto al pignoramento mobiliare o immobiliare è duplice: il denaro non va stimato né venduto, e la dichiarazione del terzo, obbligato per legge a dire quanto deve, chiarisce presto quanto è davvero aggredibile, salvo dichiarazione mancante o contestata (artt. 548 e 549 c.p.c.). La condizione è una sola: individuare correttamente il terzo prima di notificare. Un atto notificato a una banca senza rapporti attivi o a un ex datore di lavoro che non deve più nulla, né arretrati né TFR, produce solo una dichiarazione negativa e costi persi.
Prima dell'atto: la ricerca dei beni da pignorare
La scelta del terzo non si improvvisa. Gli strumenti sono due, complementari.
La ricerca telematica ex art. 492-bis c.p.c.
Con il titolo esecutivo e il precetto notificato, una volta decorso il termine di dieci giorni dell'art. 482 c.p.c., il creditore può chiedere all'ufficiale giudiziario la ricerca telematica dei beni da pignorare: l'accesso alle banche dati delle pubbliche amministrazioni, tra cui l'Anagrafe tributaria (compreso l'archivio dei rapporti finanziari) e gli archivi degli enti previdenziali. Prima della notifica del precetto, o prima che quel termine sia scaduto, serve l'autorizzazione del presidente del tribunale, concessa se vi è pericolo nel ritardo (art. 492-bis, primo e secondo comma, c.p.c.). Dopo la riforma Cartabia l'istanza si presenta direttamente all'ufficiale giudiziario, e il correttivo del 2024 ha alleggerito anche i costi dell'istanza fondata su precetto notificato.
Due precisazioni utili sui tempi: la proposizione dell'istanza sospende il termine di efficacia del precetto fino alla comunicazione del verbale o del rigetto (art. 492-bis, terzo comma), quindi la ricerca non consuma i 90 giorni, ma chi si avvale della sospensione deve poi depositare all'iscrizione a ruolo l'istanza, l'eventuale autorizzazione presidenziale e la comunicazione del verbale, a pena di inefficacia del pignoramento (art. 492-bis, ultimo comma); e dove le strutture tecnologiche non sono operative, il creditore può ottenere i dati dai gestori delle banche dati con l'attestazione dell'ufficiale giudiziario o, ove necessaria, l'autorizzazione presidenziale (art. 155-quinquies disp. att. c.p.c.).
L'indagine preventiva su fonti lecite
Il limite del 492-bis è il momento: presuppone il titolo esecutivo. Quando si sta ancora decidendo se la procedura vale i suoi costi, o si vuole arrivare all'atto con un quadro già chiaro, un'agenzia autorizzata con licenza prefettizia (art. 134 T.U.L.P.S.) può svolgere prima, su incarico scritto del creditore, un'attività di ricerca su fonti lecitamente accessibili, con esito non garantito ma tempi e prezzo noti. L'agenzia non accede all'Anagrafe tributaria, all'archivio dei rapporti finanziari né agli archivi INPS: quelle banche dati le interroga solo l'ufficiale giudiziario con la ricerca ex art. 492-bis, e i risultati dell'indagine preventiva sono indicazioni operative da confermare nella procedura, non accertamenti:
- indagine bancaria per orientare il pignoramento del conto;
- indagine sull'attività lavorativa o pensionistica per stipendio e pensione;
- rintraccio dei veicoli intestati e visura catastale nazionale per il patrimonio mobiliare e immobiliare;
- una indagine patrimoniale a pacchetto quando serve un quadro d'insieme con un solo incarico (cosa contiene).
Una sequenza frequente: indagine preventiva per decidere e mirare, ricerca ex art. 492-bis dopo titolo e precetto per rafforzare l'atto con dati di fonte pubblica.
La procedura passo per passo (art. 543 c.p.c.)
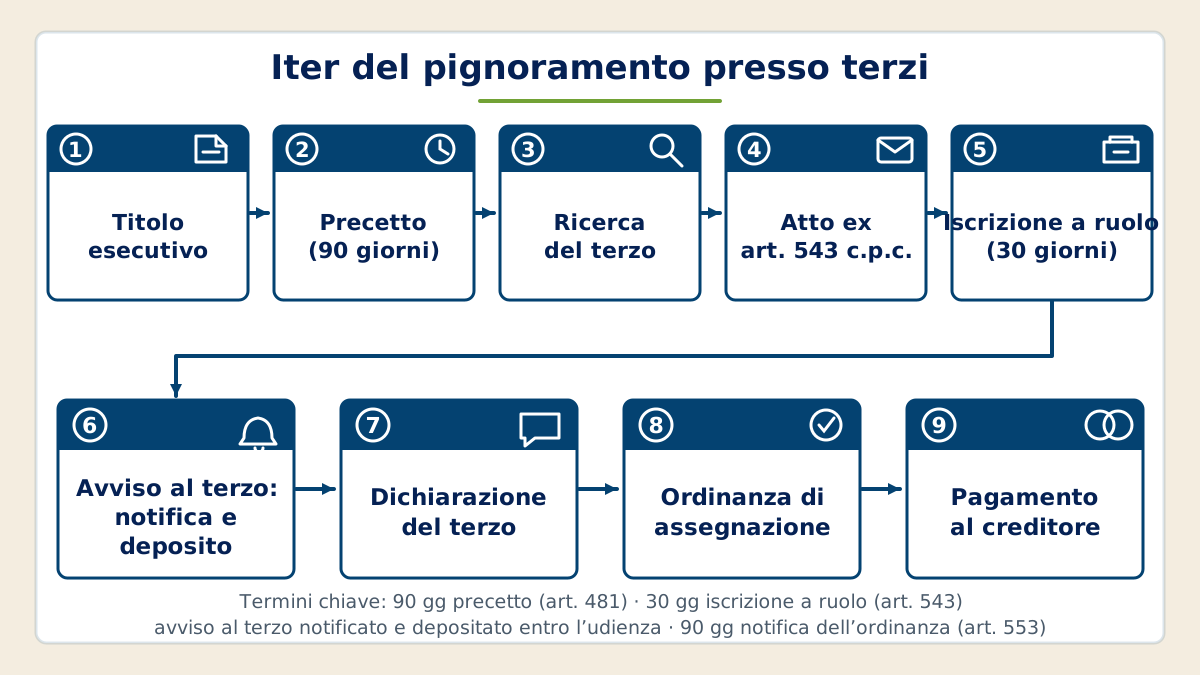
- Titolo esecutivo: sentenza, decreto ingiuntivo dichiarato esecutivo (perché non opposto, art. 647 c.p.c., o perché provvisoriamente esecutivo) o altro titolo previsto dall'art. 474 c.p.c.
- Atto di precetto: intimazione ad adempiere in un termine non inferiore a dieci giorni; efficace per 90 giorni (art. 481 c.p.c.).
- Individuazione del terzo: indagine preventiva o ricerca ex art. 492-bis c.p.c.
- Atto di pignoramento presso terzi, notificato sia al debitore sia al terzo, con l'invito al terzo a comunicare la dichiarazione entro dieci giorni, con raccomandata o PEC.
- Iscrizione a ruolo entro 30 giorni dalla consegna al creditore dell'originale dell'atto notificato, depositando copie conformi di atto, titolo esecutivo e precetto, a pena di inefficacia del pignoramento.
- Avviso di avvenuta iscrizione a ruolo, notificato al solo terzo e depositato nel fascicolo dell'esecuzione entro la data dell'udienza indicata nell'atto (art. 543, quinto comma, c.p.c., dopo il correttivo del 2024): se l'avviso non è notificato o non è depositato, il pignoramento è inefficace verso quel terzo; se manca la notifica, gli obblighi del terzo cessano alla data dell'udienza indicata nell'atto. Il termine è ancorato all'udienza indicata nell'atto, non a un'eventuale udienza differita d'ufficio: è una trappola segnalata dalla giurisprudenza di merito (per esempio Trib. Napoli Nord, 7 dicembre 2023).
- Dichiarazione del terzo (art. 547 c.p.c.): il terzo specifica di quali somme è debitore e quando deve pagarle. Se la dichiarazione manca, il giudice fissa una nuova udienza con ordinanza notificata al terzo almeno dieci giorni prima; se il terzo non compare nemmeno lì, o rifiuta di dichiarare, il credito si considera non contestato nei termini indicati dal creditore, purché l'atto di pignoramento consenta di identificarlo (art. 548 c.p.c.). Se la dichiarazione è negativa o contestata, sull'obbligo del terzo decide il giudice dell'esecuzione con ordinanza (art. 549 c.p.c.).
- Ordinanza di assegnazione del giudice dell'esecuzione, da notificare al terzo entro 90 giorni dalla pronuncia o comunicazione, insieme alla dichiarazione con i dati per il pagamento (art. 169-septies disp. att. c.p.c.): il terzo è tenuto a pagare solo da quella notifica e, se i 90 giorni passano senza notifica, il credito assegnato smette di produrre interessi verso debitore e terzo finché la notifica non arriva (art. 553 c.p.c.).
- Pagamento: il terzo versa al creditore le somme assegnate. Fino ad allora le custodisce per legge (art. 546 c.p.c.).
Quanto si vincola: i limiti per tipo di credito
- Custodia del terzo (art. 546 c.p.c.): dal 2024 il vincolo opera per scaglioni — il credito precettato aumentato di 1.000 € (crediti fino a 1.100 €), di 1.600 € (da 1.100,01 a 3.200 €) o della metà (oltre 3.200 €). Il resto resta nella disponibilità del debitore.
- Stipendio: di regola un quinto del netto; il concorso di più cause di pignoramento incontra il tetto della metà (art. 545 c.p.c.).
- Pensione: impignorabile la quota pari al doppio dell'assegno sociale, con un minimo di 1.000 € (per il 2026: 1.092,48 €); sull'eccedenza vale il quinto — i dettagli e gli esempi nella guida sul pignoramento della pensione.
- Conto corrente: le somme da stipendio o pensione accreditate prima del pignoramento sono pignorabili solo per la parte che supera il triplo dell'assegno sociale (1.638,72 € nel 2026); quelle accreditate alla data del pignoramento o dopo sono pignorabili nei limiti dell'art. 545 c.p.c., di regola un quinto (artt. 545, ottavo comma, e 546, secondo comma, c.p.c.).
- Crediti d'impresa verso committenti: pignorabili anche i crediti che matureranno, purché riconducibili a un rapporto già esistente e identificato; per i rapporti parasubordinati la giurisprudenza applica comunque il limite del quinto (non per i compensi degli amministratori di società: Cass. SU 1545/2017).
Le novità del 2024 in sintesi
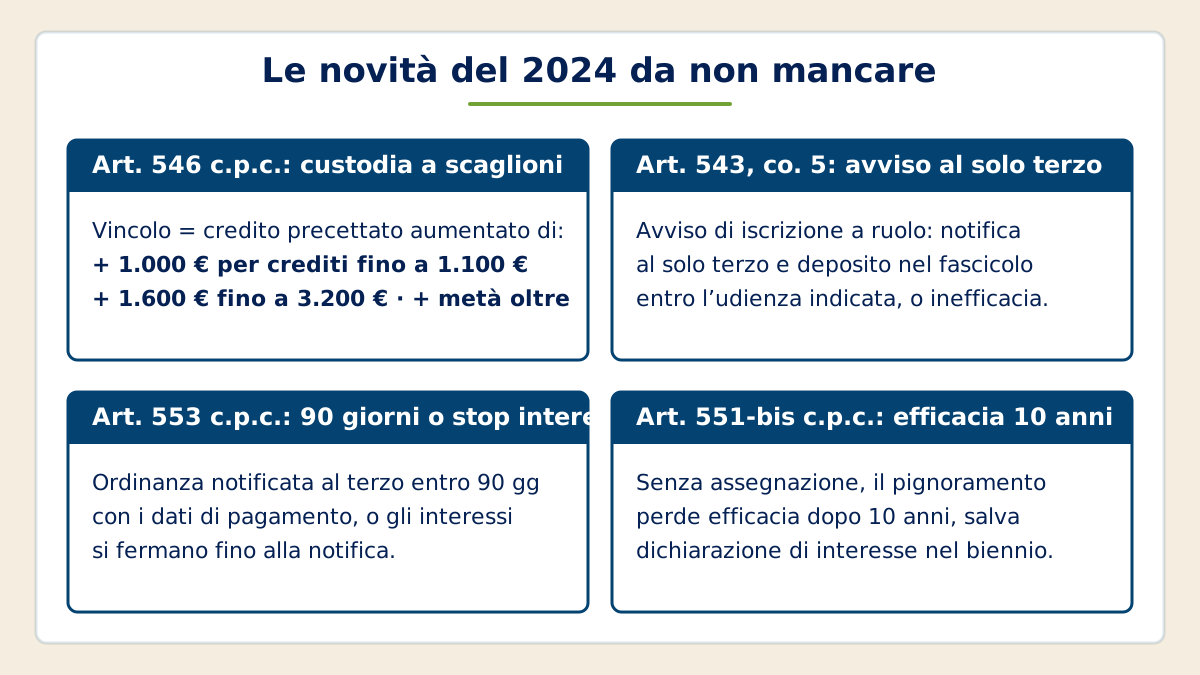
Chi ha imparato la procedura prima del 2024 rischia su quattro punti, tutti già passati in questa guida ma utili da fissare:
- art. 546: il vincolo non è più "precettato più metà" per tutti — per i crediti piccoli gli scaglioni fissi (+1.000 € / +1.600 €) vincolano di più;
- art. 543, quinto comma: l'avviso di iscrizione a ruolo si notifica al solo terzo, non più anche al debitore, e va depositato nel fascicolo dell'esecuzione entro l'udienza indicata nell'atto;
- art. 553: l'ordinanza di assegnazione va notificata al terzo entro 90 giorni con i dati di pagamento, pena lo stop degli interessi;
- art. 551-bis: finché non è pronunciata l'ordinanza di assegnazione, il pignoramento di crediti presso terzi perde efficacia decorsi dieci anni dalla notifica al terzo, salvo che il creditore, nei due anni precedenti la scadenza, notifichi a tutte le parti e al terzo una dichiarazione di interesse al mantenimento del vincolo e la depositi nel fascicolo entro dieci giorni dall'ultima notifica, a pena di inefficacia della dichiarazione. Chi ha un pignoramento fermo da anni senza ordinanza di assegnazione (per esempio in coda su uno stipendio già saturo) ha ora una scadenza da calendarizzare; chi ha già l'ordinanza deve invece curarne la notifica al terzo nei termini dell'art. 553 c.p.c. Per i pignoramenti pendenti da almeno otto anni al 2 marzo 2024 il termine per la dichiarazione è scaduto il 2 marzo 2026 (art. 25, comma 3, D.L. 19/2024).
Gli errori che rendono inutile la procedura
- Terzo sbagliato: banca senza rapporti attivi, ex datore di lavoro, agenzia di somministrazione confusa con l'azienda utilizzatrice. È l'errore più costoso e il più evitabile: si previene con un dato verificato a ridosso della notifica.
- Conto individuato ma incapiente: il vincolo su un conto in rosso non produce nulla. Sui rapporti già noti, una verifica dei rapporti bancari, con indicazione di capienza prima dell'atto, svolta su fonti lecite e con esito non garantito, riduce il rischio di esecuzioni a vuoto.
- Termini mancati: i 30 giorni per l'iscrizione a ruolo e la notifica e il deposito dell'avviso al terzo entro l'udienza indicata nell'atto sono a pena di inefficacia; senza la notifica dell'ordinanza entro i 90 giorni dell'art. 553 il credito assegnato smette di produrre interessi fino alla notifica.
- Notifica al debitore su un indirizzo superato: l'atto va notificato anche a lui; se la residenza nota è vecchia, la procedura si inceppa a monte. Il rintraccio anagrafico con domicilio effettivo completa i dati di notifica (guida sul debitore irreperibile).
- Muoversi alla cieca: notificare "per tentativi" a più banche moltiplica i costi e avvisa il debitore. Prima si individua, poi si notifica.
Quando il pignoramento presso terzi non è la strada giusta
- Debitore senza rapporti aggredibili: nessun lavoro dichiarato, conti incapienti, nessun committente noto. Meglio saperlo prima: una relazione che documenta l'assenza di beni utilmente aggredibili aiuta a decidere se accantonare l'azione, e può concorrere — insieme agli altri elementi richiesti dalla prassi fiscale — a documentare l'inesigibilità.
- Debitore in liquidazione giudiziale o liquidazione controllata: le esecuzioni individuali sono precluse; nelle altre procedure di composizione della crisi la sospensione è possibile su istanza del debitore.
- Credito modesto rispetto ai costi: contributo unificato, notifiche e compenso del legale si pagano anche quando la procedura va a vuoto; sotto certe soglie conviene prima un tentativo stragiudiziale.
Domande frequenti
Cosa significa "pignoramento presso terzi"?
Che l'esecuzione non colpisce beni in possesso del debitore, ma somme che un terzo gli deve: il saldo del conto presso la banca, lo stipendio presso il datore di lavoro, la pensione presso l'ente previdenziale, le fatture presso i clienti. Il terzo, ricevuto l'atto, è custode delle somme e deve dichiarare quanto deve al debitore.
Come scopro dove pignorare, se del debitore so solo nome e codice fiscale?
Due strade: la ricerca telematica ex art. 492-bis c.p.c. (servono il titolo esecutivo e il precetto notificato da almeno dieci giorni, salvo autorizzazione del presidente del tribunale in caso di urgenza; è l'ufficiale giudiziario, non il creditore, ad accedere alle banche dati delle pubbliche amministrazioni) e l'indagine preventiva tramite agenzia autorizzata, su incarico scritto del creditore, possibile anche prima del titolo, su fonti lecite e con esito non garantito. Un'indagine patrimoniale restituisce gli elementi patrimoniali rintracciabili da fonti lecite; le indagini mirate (bancaria, lavorativa) preparano l'atto specifico.
Il debitore viene avvisato del pignoramento?
Sì: l'atto ex art. 543 c.p.c. si notifica sia al terzo sia al debitore. Gli obblighi di custodia del terzo decorrono dal giorno in cui l'atto è notificato al terzo (art. 546 c.p.c.); l'avviso di iscrizione a ruolo, dopo il correttivo del 2024, va notificato al solo terzo. La fase di ricerca preventiva, invece, si svolge su fonti lecite e di regola senza contatti diretti con il debitore, nel rispetto del GDPR e delle regole deontologiche del Garante per far valere o difendere un diritto in sede giudiziaria, che non escludono i diritti dell'interessato.
Il terzo non risponde: la procedura si blocca?
No. Se la dichiarazione manca, il giudice fissa una nuova udienza e l'ordinanza viene notificata al terzo almeno dieci giorni prima; se il terzo non compare nemmeno alla nuova udienza o rifiuta di dichiarare, il credito si considera non contestato nei termini indicati dal creditore, purché l'atto di pignoramento consenta di identificarlo (art. 548 c.p.c.). Un'indicazione troppo generica del rapporto rischia di non bastare: anche per questo conviene conoscere prima il terzo e il rapporto da colpire.
Quanto dura un pignoramento presso terzi?
Dalla notifica all'ordinanza di assegnazione passano realisticamente alcuni mesi, con tempi che variano da tribunale a tribunale. Finché non è pronunciata l'ordinanza di assegnazione, il pignoramento ha oggi un orizzonte massimo di dieci anni dalla notifica al terzo (art. 551-bis c.p.c.), rinnovabile con la dichiarazione di interesse notificata a tutte le parti e al terzo nei due anni precedenti la scadenza e depositata entro dieci giorni; dopo l'assegnazione conta invece la notifica tempestiva dell'ordinanza al terzo (art. 553 c.p.c.).
Si possono pignorare stipendio e conto corrente insieme?
Sì, anche nella stessa procedura, e spesso conviene: la trattenuta mensile dà continuità, il vincolo sul conto intercetta le giacenze. Restano fermi i limiti di ciascuna fonte (di regola un quinto dello stipendio; sul conto, la franchigia del triplo dell'assegno sociale per gli accrediti anteriori di stipendio o pensione); il tetto della metà sullo stipendio riguarda il concorso di cause diverse, come alimenti, tributi e altri crediti. Se i vincoli complessivi eccedono il necessario, il debitore può chiedere la riduzione proporzionale o l'inefficacia di uno dei pignoramenti (art. 546, terzo comma, c.p.c.). L'accertamento combinato lavoro + banche prepara entrambe le direzioni con un solo incarico.
Per i casi che non rientrano nelle indagini a listino, contattaci: valutiamo insieme lo strumento più adatto al recupero.
Riferimenti ufficiali
- Normattiva — Codice di procedura civile (ricerca beni, notifiche ed esecuzione)
- EUR-Lex — Regolamento generale sulla protezione dei dati (artt. 6 e 14)
- Normattiva — Codice di procedura civile, art. 474 (Titolo esecutivo)
- Normattiva — Codice di procedura civile, art. 482 (Termine ad adempiere)
- Normattiva — Codice di procedura civile, art. 492-bis (Ricerca con modalità telematiche dei beni da pignorare)
- Normattiva — Codice di procedura civile, art. 543 (Forma del pignoramento)
- Normattiva — Codice di procedura civile, art. 545 (Crediti impignorabili)
- Normattiva — Codice di procedura civile, art. 546 (Obblighi del terzo)
- Normattiva — Codice di procedura civile, art. 547 (Dichiarazione del terzo)
- Normattiva — Codice di procedura civile, art. 548 (Mancata dichiarazione del terzo)
- Normattiva — Codice di procedura civile, art. 549 (Contestata dichiarazione del terzo)
- Normattiva — Codice di procedura civile, art. 551-bis (Efficacia del pignoramento di crediti del debitore verso terzi)
- Normattiva — Codice di procedura civile, art. 553 (Assegnazione e vendita di crediti)
- Normattiva — Codice di procedura civile, art. 647 (Esecutorietà per mancata opposizione o per mancata attività dell'opponente)
- Normattiva — Disposizioni per l'attuazione del codice di procedura civile (R.D. 18 dicembre 1941, n. 1368), art. 155-quinquies (Accesso alle banche dati tramite i gestori)
- Normattiva — Disposizioni per l'attuazione del codice di procedura civile (R.D. 18 dicembre 1941, n. 1368), art. 169-septies (Informazioni necessarie al pagamento dei crediti assegnati)
- Normattiva — Regio decreto 18 giugno 1931, n. 773 (T.U.L.P.S.), art. 134
- Normattiva — Decreto-legge 2 marzo 2024, n. 19, art. 25 (Disposizioni in materia di pignoramento di crediti verso terzi)
- Garante Privacy — Regole deontologiche relative ai trattamenti di dati personali effettuati per svolgere investigazioni difensive o per fare valere o difendere un diritto in sede giudiziaria (19 dicembre 2018)
- INPS — Assegno sociale (importo 2026: 546,24 euro per 13 mensilità)
- Corte di cassazione — Massimario civile 2017, vol. II (Sez. U, n. 1545/2017, Rv. 642004-03, pignorabilità dei compensi degli amministratori di società)
- In Executivis — Trib. Napoli Nord, 7 dicembre 2023: avviso di iscrizione a ruolo nel presso terzi, la notifica va effettuata entro la data dell'udienza indicata nell'atto
Questa guida ha scopo informativo e non costituisce consulenza legale: per la valutazione del singolo caso rivolgiti al tuo legale di fiducia.