L'indagine patrimoniale persona fisica è lo strumento con cui un creditore — o lo studio legale che lo assiste — ricostruisce ciò che risulta a nome di un debitore privato dalle fonti lecitamente consultabili: lavoro, banche, immobili, veicoli. La domanda a cui risponde è concreta: conviene avviare un'azione esecutiva, oppure i costi supererebbero il recuperabile?
Fonti e listino verificati il 30 settembre 2026.
In questa guida: cosa contiene in pratica il report, cosa non può contenere per legge, costi, tempi e differenze rispetto alla ricerca telematica dei beni ex art. 492-bis c.p.c.
Cosa contiene il report: le cinque aree indagate
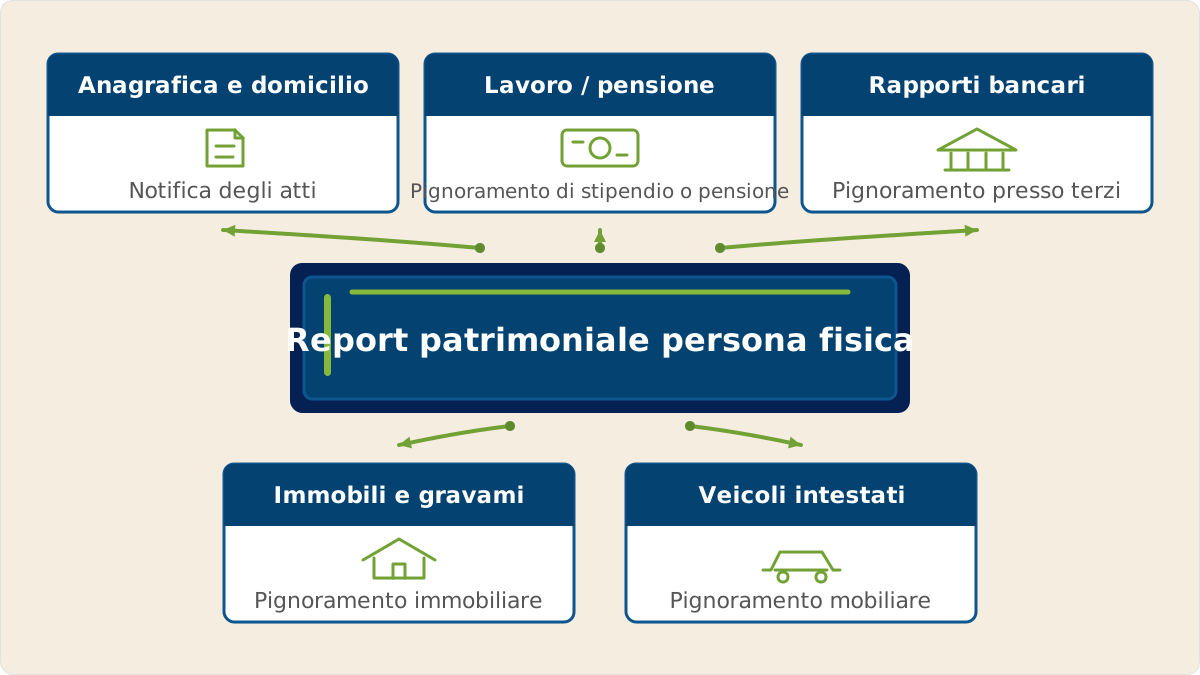
Il perimetro varia con il livello scelto, ma le aree tipiche sono cinque, ognuna collegata all'azione esecutiva che aiuta a indirizzare:
- Anagrafica e domicilio: residenza aggiornata e, dove rilevante, domicilio effettivo. Una posizione verificata riduce il rischio di notifiche nulle o andate a vuoto.
- Posizione lavorativa o pensionistica: rapporto di lavoro in essere o posizione pensionistica. È il dato che serve a individuare il datore di lavoro ai fini del pignoramento dello stipendio presso terzi (art. 543 c.p.c.), nei limiti del quinto (art. 545 c.p.c.); per le pensioni resta impignorabile una quota pari al doppio dell'assegno sociale, con un minimo di 1.000 euro (art. 545, settimo comma, c.p.c.); per gli autonomi si guarda ai committenti.
- Rapporti bancari: gli istituti presso cui il debitore risulterebbe intrattenere rapporti, per quanto emerge da fonti lecitamente consultabili — nessun registro dei rapporti bancari è accessibile ai privati — e il punto di partenza per individuare la banca del debitore per il pignoramento del conto.
- Immobili: intestazioni e quote risultanti a catasto — la titolarità effettiva si conferma con le trascrizioni in conservatoria — e i gravami: ipoteche, pignoramenti e altre formalità pregiudizievoli dall'ispezione ipotecaria. Sono due fonti distinte, entrambe necessarie per stimare la capienza reale del bene.
- Veicoli: autoveicoli, motoveicoli e rimorchi intestati, per un eventuale pignoramento mobiliare nelle forme dell'art. 521-bis c.p.c.
Il risultato è un quadro di aggredibilità: cosa risulta, dove si trova, quanto è già gravato da altri creditori.
Cosa non può contenere: i limiti di legge
Un report serio dichiara anche i propri confini. Sui rapporti bancari l'indagine può individuare gli istituti, quando emergono dalle fonti lecite, ma mai i saldi né i movimenti: l'archivio dei rapporti finanziari dell'Anagrafe tributaria non è accessibile ai privati, e nel recupero crediti vi si arriva solo tramite la ricerca telematica ex art. 492-bis c.p.c. I dati raccolti devono essere pertinenti e non eccedenti rispetto allo scopo; l'indagine è lecita se svolta da un'agenzia con licenza prefettizia (art. 134 T.U.L.P.S.) sulla base di un incarico scritto che indica il credito da tutelare, anche in giudizio, gli elementi di fatto che giustificano l'indagine e il termine entro cui concluderla (art. 8 delle Regole deontologiche del Garante del 19 dicembre 2018); il credito documentato o il mandato professionale ne sono il presupposto, e i risultati sono utilizzabili solo per la tutela di quel credito, anche in giudizio.
Come si richiede e come si svolge
I dati di partenza sono pochi: nominativo completo e, se disponibili, codice fiscale, data di nascita o ultima residenza nota — più l'input è preciso, minore il rischio di omonimie. Alla richiesta si allega la documentazione del credito (fattura, contratto, decreto ingiuntivo) o il mandato professionale, che fondano il legittimo interesse, e si conferisce all'agenzia l'incarico scritto richiesto dalle Regole deontologiche del Garante, con l'indicazione del diritto da tutelare e delle ragioni dell'indagine. La lavorazione avviene su fonti lecitamente consultabili: registri pubblici come registro imprese, catasto e conservatoria, PRA, registro protesti e anagrafe, fonti liberamente accessibili e altre fonti lecite, nei limiti della licenza per informazioni commerciali (D.M. 269/2010, art. 5, comma 1, lett. b). L'agenzia non accede alle banche dati dell'INPS, dell'Anagrafe tributaria o degli istituti di credito: quei dati sono raggiungibili solo dall'ufficiale giudiziario con la ricerca telematica ex art. 492-bis c.p.c., e per questo lavoro, pensione e rapporti bancari sono riportati come risultanze da verificare prima di agire. I pacchetti su persona fisica a listino si evadono in 14 giorni lavorativi.
Quanto costa e quale livello scegliere
Il criterio guida è la proporzione tra costo dell'indagine, valore del credito e costo della procedura che un esito negativo consentirebbe di evitare:
- per crediti contenuti, un accertamento combinato lavoro + banche copre le due fonti aggredibili più frequenti;
- per il quadro completo — lavoro, banche, immobili e veicoli — c'è la Patrimoniale Large su persona fisica, a listino €260 IVA esclusa;
- per esposizioni rilevanti o due diligence pre-contenzioso, la Patrimoniale extra-Large amplia ulteriormente il perimetro;
- quando il debitore è un'impresa, le patrimoniali su persona giuridica applicano la stessa logica a ditte individuali e società.
L'elenco completo è nella categoria indagini patrimoniali su persona fisica, con prezzi e tempi aggiornati.
Quando richiederla — e quando non serve
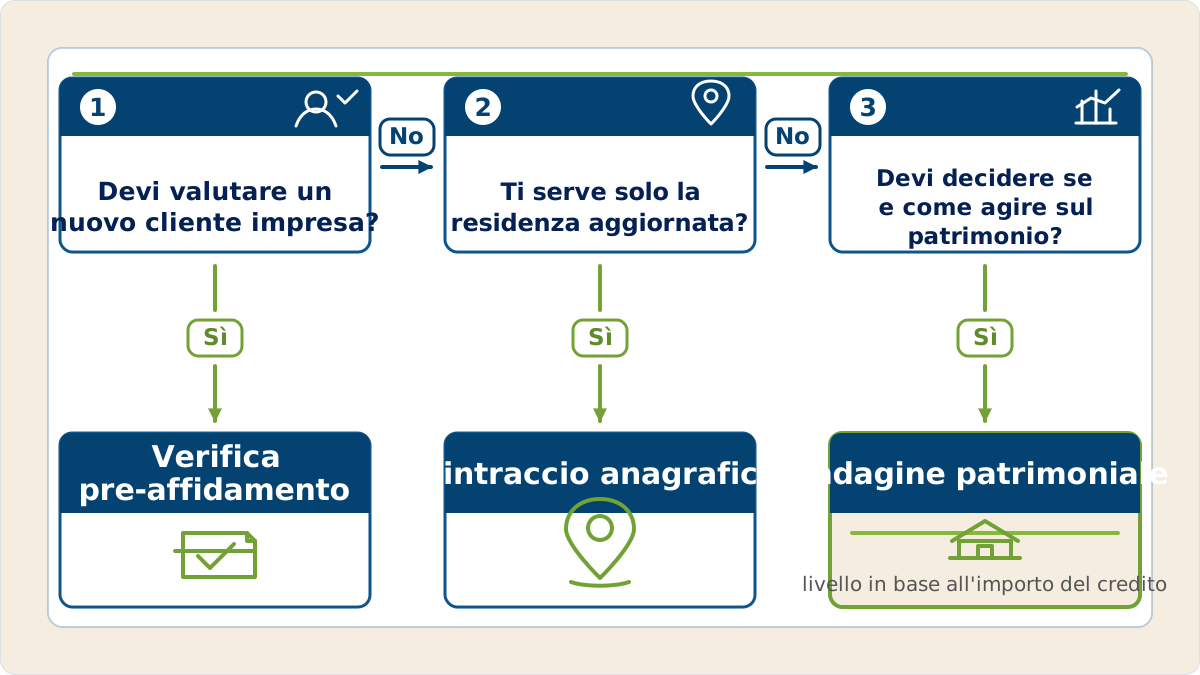
I momenti tipici sono tre:
- Prima della causa, per valutare se il decreto ingiuntivo vale i suoi costi. Un decreto ingiuntivo verso un debitore oggi incapiente non diventa carta straccia: dichiarato esecutivo è titolo per iscrivere ipoteca giudiziale (art. 655 c.p.c.) e, una volta definitivo, il credito si prescrive in dieci anni (art. 2953 c.c.), termine che riparte con ogni atto di costituzione in mora o di avvio dell'esecuzione (art. 2943 c.c.); la strategia però si sposta su monitoraggio o stralcio.
- Dopo il titolo esecutivo, per scegliere lo strumento giusto — stipendio, conto o immobile — ed evitare atti a vuoto.
- Su crediti datati, per decidere se riattivare una pratica dormiente o cederla. Qui il rintraccio va sempre rifatto: nei dossier datati la residenza può essere cambiata, e una notifica all'indirizzo vecchio rischia di essere nulla o di non raggiungere il debitore.
Ci sono poi casi in cui la patrimoniale non è lo strumento giusto. Se serve solo la residenza aggiornata basta un rintraccio anagrafico con domicilio effettivo. Se si sta valutando un nuovo cliente impresa, anche una ditta individuale, prima di concedere credito, serve una verifica di solvibilità pre-affidamento, più rapida ed economica. Se il debitore è deceduto, l'oggetto dell'indagine diventa il rintraccio degli eredi. E se il credito è modesto rispetto ai costi dell'azione, la scelta più razionale può essere non spendere affatto.
Indagine patrimoniale e ricerca ex art. 492-bis c.p.c.: le differenze
La ricerca telematica dei beni da pignorare (art. 492-bis c.p.c.) è uno strumento processuale: la esegue l'ufficiale giudiziario su istanza del creditore munito di titolo esecutivo e di precetto, di regola dopo che sono decorsi i dieci giorni dalla notifica del precetto (art. 482 c.p.c.); prima, se vi è pericolo nel ritardo, la autorizza il presidente del tribunale. Dà accesso alle banche dati delle pubbliche amministrazioni, tra cui l'Anagrafe tributaria con l'archivio dei rapporti finanziari e gli archivi degli enti previdenziali. L'indagine stragiudiziale si colloca prima: serve a decidere se agire, contro quale bene e con quale strumento, senza attivare la macchina esecutiva, e restituisce elementi che la ricerca telematica non copre, come il domicilio effettivo e il quadro d'insieme sulla persona. Nella pratica sono strumenti complementari, non alternativi.
Gli errori più comuni
- Ordinare l'indagine dopo aver già speso in notifiche e procedure andate a vuoto, anziché prima di muoversi.
- Scegliere un pacchetto sottodimensionato su un'esposizione rilevante — o, all'opposto, il quadro completo per un credito di poche centinaia di euro.
- Notificare su dati anagrafici vecchi, con il rischio di atti nulli o inefficaci.
- Confondere l'esistenza di un rapporto bancario con la capienza del conto. Il pignoramento vincola le somme dovute dalla banca dal giorno della notifica, nei limiti dell'art. 546 c.p.c.; le somme da stipendio o pensione accreditate prima del pignoramento sono pignorabili solo per la parte che eccede il triplo dell'assegno sociale, quelle accreditate dopo nei limiti del quinto o, per le pensioni, oltre il minimo impignorabile (art. 545, settimo e ottavo comma, c.p.c.). Il momento della notifica va quindi valutato con il legale caso per caso, non in base a una regola generale.
Domande frequenti
È legale far svolgere un'indagine patrimoniale su un privato?
Sì, alle condizioni viste sopra: agenzia con licenza prefettizia per la categoria di attività svolta, incarico scritto collegato alla tutela di un credito documentato, fonti lecite e dati pertinenti a quello scopo. Non è invece lecito far indagare qualcuno per curiosità o per finalità estranee.
Il debitore viene a sapere dell'indagine?
L'attività si svolge su registri pubblici e altre fonti lecite, senza contatto diretto con il debitore. Il debitore può comunque venirne a conoscenza: quando i dati non sono raccolti presso l'interessato, il GDPR prevede di regola un'informativa (art. 14), che può essere omessa solo nei casi previsti dall'art. 14, paragrafo 5, per esempio nella misura in cui informarlo pregiudicherebbe gravemente lo scopo del trattamento; i diritti di accesso possono essere limitati se il loro esercizio pregiudicherebbe in modo effettivo e concreto l'esercizio di un diritto in sede giudiziaria (art. 2-undecies, comma 1, lettera e, del Codice privacy). Il trattamento resta soggetto al GDPR.
Serve un titolo esecutivo per richiederla?
No: bastano un credito documentato, o un mandato professionale, e l'incarico scritto all'agenzia. Anzi, l'indagine rende di più proprio prima del titolo, quando aiuta a decidere se avviare l'azione.
Per quanto tempo restano attendibili i risultati?
Il report descrive ciò che risulta alla data dell'indagine: il quadro lavorativo e bancario può cambiare in poche settimane. Conviene quindi sincronizzare indagine e azione, anche perché il precetto perde efficacia se l'esecuzione non inizia entro 90 giorni dalla notifica (art. 481 c.p.c.); il termine resta sospeso dalla proposizione dell'istanza di ricerca telematica ex art. 492-bis fino alla comunicazione del verbale dell'ufficiale giudiziario (art. 492-bis, terzo comma).
In sintesi
L'indagine patrimoniale non recupera il credito da sola: dice se e dove conviene provarci. E anche l'esito negativo è un risultato professionale: una relazione che documenta l'illiquidità e l'incapienza patrimoniale del debitore può affiancare i tentativi di recupero rimasti senza esito tra la documentazione che, secondo la circolare dell'Agenzia delle Entrate n. 26/E del 1° agosto 2013 (paragrafo 3.1), concorre a dimostrare gli elementi certi e precisi richiesti per dedurre fiscalmente la perdita su crediti (art. 101, comma 5, TUIR; dal 1° gennaio 2027 art. 110, comma 9, del d.lgs. 117/2026). La circolare cita espressamente le lettere dei legali e le relazioni negative delle agenzie di recupero crediti ex art. 115 TULPS: la valutazione spetta al commercialista e resta soggetta al controllo dell'Agenzia. In ogni caso la relazione aiuta a evitare procedure senza prospettive di recupero. Hai un caso da valutare? Contattaci: ti aiutiamo a scegliere il livello di indagine adatto all'importo e alla fase della pratica.
Riferimenti ufficiali
- Normattiva — Codice di procedura civile (ricerca beni, notifiche ed esecuzione)
- EUR-Lex — Regolamento generale sulla protezione dei dati (artt. 6 e 14)
- INPS — Assegno sociale: importi e requisiti aggiornati
- Normattiva — Codice di procedura civile, art. 481 (Cessazione dell'efficacia del precetto)
- Normattiva — Codice di procedura civile, art. 482 (Termine ad adempiere)
- Normattiva — Codice di procedura civile, art. 492-bis (Ricerca con modalità telematiche dei beni da pignorare)
- Normattiva — Codice di procedura civile, art. 521-bis (Pignoramento e custodia di autoveicoli, motoveicoli e rimorchi)
- Normattiva — Codice di procedura civile, art. 543 (Forma del pignoramento)
- Normattiva — Codice di procedura civile, art. 545 (Crediti impignorabili)
- Normattiva — Codice di procedura civile, art. 546 (Obblighi del terzo)
- Normattiva — Codice di procedura civile, art. 655 (Iscrizione d'ipoteca)
- Normattiva — Codice civile, art. 2943 (Interruzione da parte del titolare)
- Normattiva — Codice civile, art. 2953 (Effetti del giudicato sulle prescrizioni brevi)
- Normattiva — Testo unico delle leggi di pubblica sicurezza (R.D. 773/1931), art. 134
- Normattiva — Decreto del Ministro dell'interno 1 dicembre 2010, n. 269, art. 5 (Attività di investigazione e informazioni commerciali)
- Garante Privacy — Regole deontologiche relative ai trattamenti di dati personali effettuati per svolgere investigazioni difensive o per fare valere o difendere un diritto in sede giudiziaria (19 dicembre 2018)
- Normattiva — Codice in materia di protezione dei dati personali (d.lgs. 196/2003), art. 2-undecies (Limitazioni ai diritti dell'interessato)
- Garante Privacy — Recupero Crediti (vademecum Privacy e recupero crediti)
- Agenzia delle Entrate — Circolare 26/E del 1° agosto 2013: perdite su crediti, elementi certi e precisi
- Normattiva — D.P.R. 917/1986 (TUIR), art. 101 (Minusvalenze patrimoniali, sopravvenienze passive e perdite), testo vigente al 30 settembre 2026
- Normattiva — Testo unico imposte sui redditi (d.lgs. 117/2026, allegato 1), art. 110 (Minusvalenze patrimoniali, sopravvenienze passive e perdite)
Questa guida ha scopo informativo e non costituisce consulenza legale: per la valutazione del singolo caso rivolgiti al tuo legale di fiducia.