Visura o indagine patrimoniale: la scelta dipende da ciò che il creditore già sa. Una visura interroga un registro pubblico e restituisce ciò che vi risulta iscritto a nome del debitore in quel momento: un immobile a catasto, un'ipoteca in conservatoria, un veicolo al PRA, una carica al registro imprese, un protesto. Basta, come primo controllo, quando il bene è già noto e serve verificarlo prima di agire. Le ricerche per soggetto in catasto e al PRA possono far emergere anche immobili e veicoli non conosciuti; ma dove lavori il debitore o presso quale banca abbia il conto nessun registro pubblico consultabile dal privato lo dice: serve un'indagine patrimoniale svolta da un'agenzia con licenza prefettizia oppure, con titolo esecutivo e precetto, la ricerca telematica dell'ufficiale giudiziario.
Fonti e listino verificati il 30 settembre 2026; le tasse catastali e ipotecarie sono quelle della tabella allegata al testo unico dei tributi indiretti, applicabile dal 1° gennaio 2027 con gli stessi importi in vigore dal 2025; PRA e Registro Imprese hanno tariffari propri. Tutte da ricontrollare prima della richiesta.
Cosa sono le visure e cosa mostrano davvero
Ogni visura fotografa un solo registro. Cinque interessano il creditore:
- Visura catastale. Restituisce i dati identificativi e reddituali degli immobili e gli intestatari; le informazioni sono pubbliche, salvo le planimetrie, e accessibili a tutti pagando i tributi (Agenzia delle Entrate, scheda visura catastale). La ricerca per soggetto è nazionale, escluse Trento e Bolzano (visura catastale online). Dice cosa risulta intestato, non se il bene sia gravato.
- Ispezione ipotecaria (detta anche visura ipotecaria; la visura ipocatastale la abbina ai dati catastali). Consulta i registri immobiliari: le iscrizioni rivelano le ipoteche, le trascrizioni i pignoramenti, i sequestri e le domande giudiziali, le annotazioni le cancellazioni (scheda ispezione ipotecaria). Le ricerche sono organizzate per circoscrizione, cioè per conservatoria, e online se ne seleziona una alla volta: immobili in circoscrizioni diverse, per esempio in due province, richiedono ricerche distinte, oppure la ricerca nazionale per nominativo a tariffa triplicata; la consultazione telematica copre solo il periodo successivo all'informatizzazione di ciascuna conservatoria ed esclude i territori tavolari, tra cui Trento, Bolzano, Trieste e Gorizia (ispezione ipotecaria online). Nel servizio online la ricerca per soggetto si imposta solo per persona fisica: per una società la ricerca per persona giuridica non è al momento disponibile.
- Visura PRA. La visura nominativa al Pubblico Registro Automobilistico elenca, in base al codice fiscale, i veicoli intestati al soggetto alla data della richiesta, compresi quelli radiati o con perdita di possesso annotata; interroga solo l'archivio automatizzato, quindi i veicoli senza eventi annotati dal 1993 in poi possono non comparire, e non costituisce certificazione. L'ACI la riserva a categorie predefinite, tra cui avvocati e investigatori privati autorizzati, con richiesta motivata e documentata da inviare via PEC all'ufficio PRA della provincia, con esito in 3-5 giorni; la tariffa pubblicata è di 6 euro per nominativo più 6 euro per ogni targa estratta, fuori campo IVA, da ricontrollare (ACI, visura nominativa). Il dettaglio è nella guida al rintraccio dei veicoli.
- Visura camerale. Riguarda solo imprese: anagrafica, sede, capitale, cariche, soci e stato dell'attività (Registro Imprese, visura camerale). Su una persona fisica il Registro Imprese offre schede distinte con le cariche e le partecipazioni, attuali e storiche, oltre alla visura dell'eventuale impresa individuale di cui sia titolare.
- Visura protesti. Il Registro informatico dei protesti conserva la notizia di ciascun protesto fino alla cancellazione o, in mancanza, per cinque anni dalla registrazione (art. 3-bis d.l. 381/1995; Registro Imprese, protesti). Segnala mancati pagamenti di cambiali e assegni, non uno stato di insolvenza né beni.
Nessuna di queste fonti contiene datore di lavoro, pensione, banca o capienza di un conto: dati che non stanno in alcun registro pubblico consultabile dal privato.
Cosa aggiunge l'indagine patrimoniale
L'indagine parte dagli stessi registri e li integra con fonti lecitamente consultabili su lavoro e rapporti bancari, su una persona identificata da codice fiscale e residenza verificata. Aggiunge quattro cose:
- Il terzo da pignorare. Se rintracciati, datore di lavoro o ente pensionistico e istituti presso cui il debitore risulta intrattenere rapporti attivi; ogni dato va verificato prima dell'atto.
- La capienza. Nei pacchetti che la prevedono, un'indicazione stimata sulla consistenza dei rapporti rintracciati, mai il saldo o i movimenti. Nel pignoramento è poi il terzo a dichiarare di quali somme è debitore (art. 547 c.p.c.); la dichiarazione non comprende l'estratto conto.
- La verifica effettiva. Un analista confronta i dati identificativi per ridurre il rischio di omonimie, distingue nuda proprietà e quote, segnala i pignoramenti già trascritti.
- Il quadro d'insieme. Immobili, veicoli, cariche e protesti in un solo report, per scegliere lo strumento esecutivo e non solo il bene.
Cosa contiene in dettaglio e cosa non può contenere per legge lo spiega la guida sull'indagine patrimoniale su persona fisica.
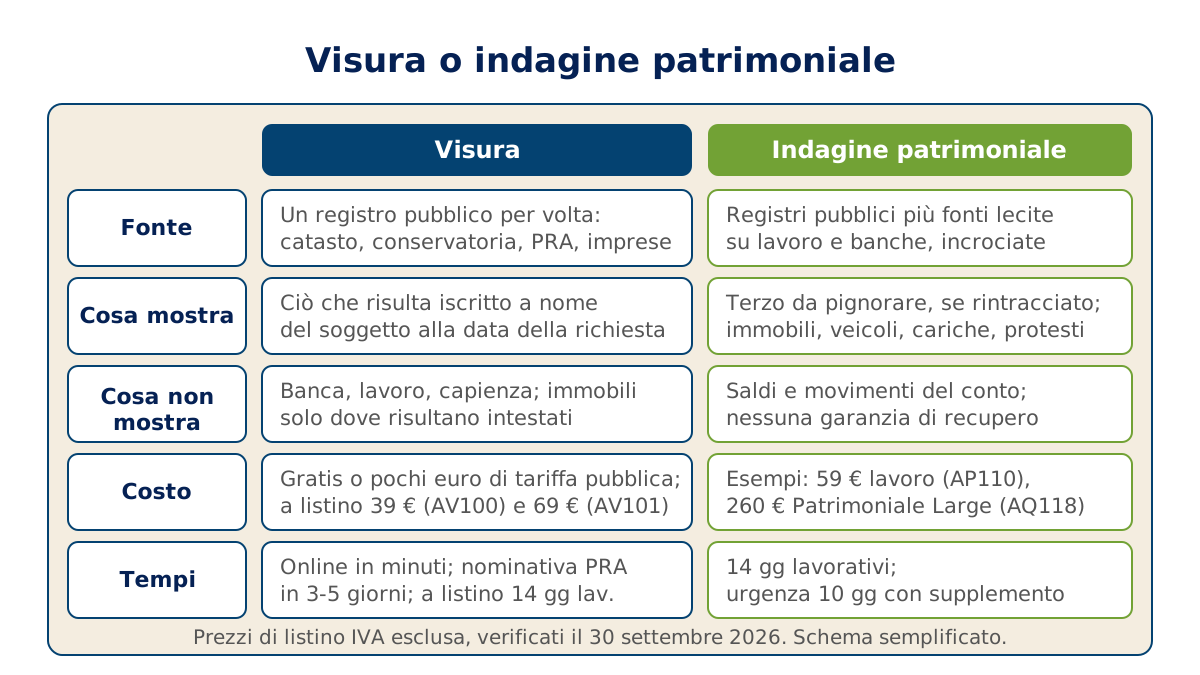
Visura o indagine patrimoniale: il confronto in tabella
| Visura | Indagine patrimoniale | |
|---|---|---|
| Fonte | Un registro pubblico per volta | Registri pubblici più fonti lecite su lavoro e banche |
| Cosa mostra | Ciò che risulta iscritto alla data della richiesta | Terzo da pignorare, se rintracciato; capienza indicativa nei pacchetti che la prevedono; immobili, veicoli, cariche, protesti |
| Cosa non mostra | Banca, lavoro, capienza; immobili solo dove intestati | Saldi e movimenti; nessuna garanzia di recupero |
| Costo | Gratis (catasto online) o pochi euro di tariffa pubblica; da 39 € a listino | Esempi a listino: 59 € lavoro o pensione (AP110), 150 € banche (AB102), 260 € Patrimoniale Large (AQ118); IVA esclusa |
| Tempi | Online in pochi minuti per catasto, conservatoria e camerale; la nominativa PRA si chiede via PEC al PRA, con esito in 3-5 giorni secondo l'ACI; 14 giorni lavorativi a listino | 14 giorni lavorativi; urgenza 10 con supplemento (25 € a listino) |
Quando basta una visura
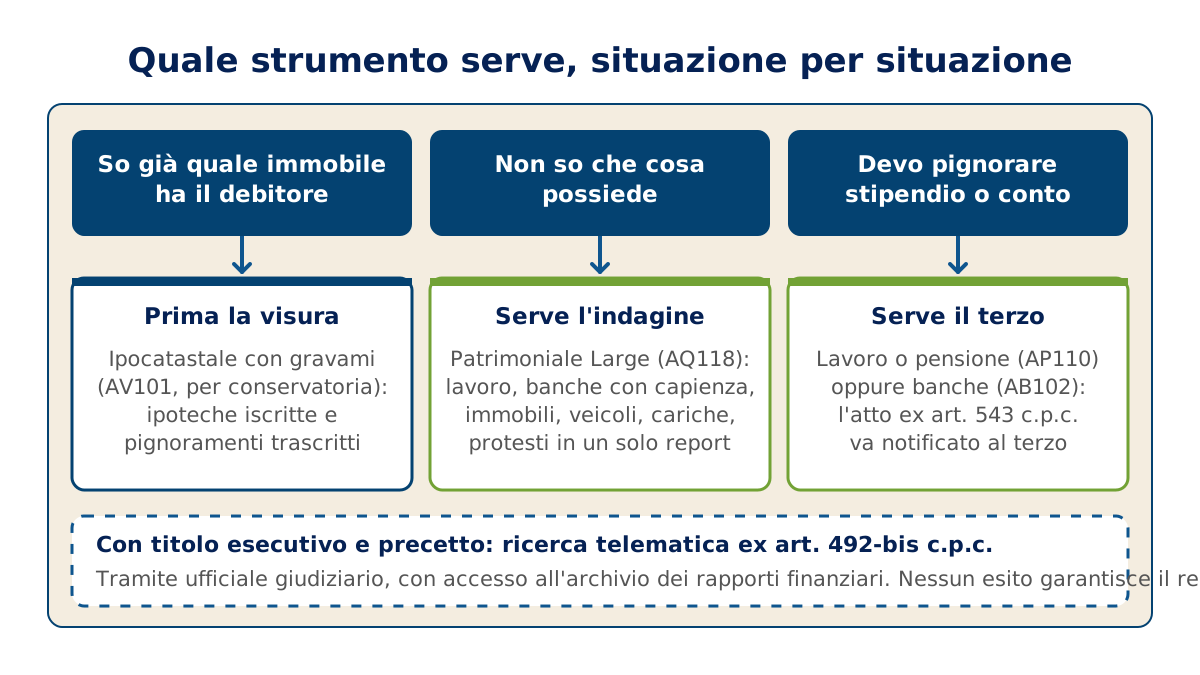
Una visura è la scelta giusta quando l'oggetto è già individuato e la domanda è "in che stato è". Il caso tipico è il pignoramento immobiliare: l'atto deve indicare esattamente i beni, con gli estremi richiesti per l'individuazione dell'immobile ipotecato, e viene trascritto in conservatoria (art. 555 c.p.c.); entro il termine dell'art. 497 c.p.c. (quarantacinque giorni dal pignoramento, a pena di inefficacia) il creditore chiede la vendita e deposita l'estratto catastale e i certificati delle iscrizioni e trascrizioni dei venti anni anteriori alla trascrizione del pignoramento, o un certificato notarile sostitutivo; solo il termine per il deposito della documentazione può essere prorogato una volta, per giusti motivi e per non più di altri quarantacinque giorni, altrimenti il giudice dichiara inefficace il pignoramento (art. 567, secondo e terzo comma, c.p.c.). La visura ipocatastale con gravami serve prima, come primo elemento per valutare la convenienza: la capienza per il proprio credito dipende dalle ipoteche iscritte, dal presumibile ricavato della vendita, dal debito residuo dei creditori iscritti e dai costi della procedura; i pignoramenti già trascritti segnalano altre esecuzioni in corso, non una prelazione. Se il debitore è un'impresa, la visura camerale dice se è attiva, in liquidazione o cessata.
Quando la visura non basta
- Non si sa cosa possieda il debitore. Le visure rispondono a domande precise; l'indagine alla domanda aperta "conviene agire?", approfondita nella guida sul debitore nullatenente.
- Si vuole pignorare stipendio, pensione o conto. L'atto di pignoramento presso terzi si notifica al terzo e al debitore e deve indicare, almeno genericamente, le cose o le somme dovute (art. 543 c.p.c.): senza il nome del datore di lavoro o della banca l'atto non si può scrivere. Ne parlano le guide sul pignoramento del conto corrente e sul pignoramento presso terzi.
- Serve la capienza, non solo l'esistenza. Un immobile con tre ipoteche risulta comunque "positivo" in visura, e un rapporto bancario rintracciato non dimostra che sul conto vi siano somme pignorabili.
Con titolo esecutivo e precetto esiste una terza via, processuale: la ricerca telematica dei beni ex art. 492-bis c.p.c., con cui l'ufficiale giudiziario accede alle banche dati delle pubbliche amministrazioni, in particolare all'anagrafe tributaria, compreso l'archivio dei rapporti finanziari, e a quelle degli enti previdenziali (art. 492-bis c.p.c.). Di regola l'istanza si propone dopo il termine dell'art. 482 c.p.c. (dieci giorni dalla notifica del precetto); in caso di pericolo nel ritardo il presidente del tribunale può autorizzarla anche prima. La ricerca precede il pignoramento: arriva alle soglie dell'esecuzione, non a esecuzione già avviata.
La "visura patrimoniale" non esiste
Alcuni operatori online propongono una "visura patrimoniale" come se fosse un documento ufficiale. Non lo è: nessun registro pubblico restituisce il patrimonio complessivo di una persona. Sotto quel nome possono essere venduti prodotti diversi, per esempio un pacchetto di visure catastali, ipotecarie e PRA aggregate in automatico: prima dell'acquisto va verificato quali registri consulta, se controlla le omonimie e chi svolge le eventuali ricerche su lavoro e banche. Se un'offerta promette "conti correnti" o "stipendio" a prezzo di visura, o non li contiene, oppure non è una visura: raccogliere informazioni per conto di privati richiede la licenza del prefetto (art. 134 T.U.L.P.S.). La licenza non apre alcun archivio riservato: l'agenzia non interroga l'anagrafe tributaria, l'archivio dei rapporti finanziari, gli archivi degli enti previdenziali né i sistemi delle banche, accessi che spettano all'ufficiale giudiziario con la ricerca ex art. 492-bis c.p.c. Le ricerche si svolgono su fonti lecitamente accessibili, su incarico scritto che indichi in modo specifico il diritto da far valere in sede giudiziaria, i principali elementi di fatto che giustificano l'indagine e un termine ragionevole per concluderla, nel rispetto del GDPR, delle regole deontologiche del Garante per far valere o difendere un diritto in sede giudiziaria (provv. 512/2018), per quanto applicabili e delle indicazioni del vademecum del Garante sul recupero crediti, aggiornato a settembre 2026.
Costi e tempi
Tasse per i servizi ipotecari e catastali, dalla tabella allegata al testo unico delle imposte di registro e degli altri tributi indiretti (allegato 2 al d.lgs. 123/2025, richiamato dall'art. 85), applicabile dal 1° gennaio 2027, che riprende senza variazioni di importo la tabella introdotta dal d.lgs. 139/2024 con effetto dal 1° gennaio 2025: consultazione catastale 3 € per unità immobiliare, particella o soggetto allo sportello, mentre la visura catastale online di immobili non di proprietà è gratuita per chi accede con SPID, CIE o CNS; ispezione ipotecaria 8 € per nominativo e per circoscrizione (triplicato in ambito nazionale) più 5 € per ogni nota, ridotti del 20% per le richieste telematiche. La visura camerale costa da 3 a 6 € di diritti di segreteria; i protesti seguono la tariffa camerale e la visura nominativa PRA costa 6 € per nominativo più 6 € per ogni targa estratta secondo l'ACI, entrambe da verificare.
Servizi a listino omniaonline.it, IVA esclusa, con lettura dell'analista (urgenza a 10 giorni lavorativi con supplemento di 25 €):
- Visura catastale nazionale AV100: 39 €, 14 giorni lavorativi, urgenza 10.
- Catasto con gravami in conservatoria AV101: 69 € per conservatoria, sviluppo di cinque note incluso, note ulteriori a parte; 14 giorni, urgenza 10.
- Rintraccio veicoli intestati AR106: 39 €, 14 giorni.
- Attività lavorativa o pensionistica AP110: 59 €, 14 giorni.
- Indagine bancaria Full AB102: 150 €, 14 giorni.
- Patrimoniale Large persona fisica AQ118: 260 €, 14 giorni; bancaria Full Plus con indicazione di capienza, lavoro o pensione, immobili, veicoli, cariche, protesti.
- Sul debitore impresa, i report pre-affidamento WS104 (16 €, 4-6 ore), WS105 (20 €, 1 ora) e WS106 (40 €, 7 giorni) rispondono alla domanda diversa dell'affidabilità: vedi la guida sulla verifica di solvibilità dei clienti.
Il criterio è la proporzione: una visura basta a confermare un bene noto; l'indagine si giustifica quando il costo dell'azione evitata, o resa mirata, supera di molto i 260 € della Patrimoniale Large.
Errori da evitare
- Scambiare il catasto per la prova dei gravami. Ipoteche e pignoramenti stanno nei registri immobiliari, non nella visura catastale.
- Fermarsi a una conservatoria. Chi ha vissuto in più province può avere immobili in più circoscrizioni.
- Pignorare presso terzi "a tentativi". Ogni notifica a una banca sbagliata costa e avvisa il debitore.
- Cercare con dati identificativi sbagliati. Un codice fiscale errato o un'omonimia non risolta producono esiti negativi, incompleti o riferiti alla persona sbagliata.
Domande frequenti
Indagine patrimoniale su persona fisica: a cosa serve?
A decidere se e come agire contro un debitore privato: può individuare datore di lavoro o pensione, banche, immobili, veicoli e cariche, per scegliere tra pignoramento presso terzi, mobiliare e immobiliare, o rinunciare a un'azione senza prospettive.
Chi fa la visura patrimoniale?
Le singole visure le rilascia l'ente che tiene il registro: Agenzia delle Entrate per catasto e conservatorie, ACI per il PRA, Camere di Commercio per registro imprese e protesti. Una "visura patrimoniale" complessiva non è rilasciata da alcun ente; l'indagine che unisce registri, lavoro e banche richiede la licenza prefettizia ex art. 134 T.U.L.P.S., senza che questa apra alcun archivio riservato.
La visura ipotecaria basta per il pignoramento immobiliare?
Serve, ma non da sola. Mostra le ipoteche iscritte e i pignoramenti trascritti che risultano a nome dei soggetti e per il periodo consultati; per l'istanza di vendita occorre comunque depositare, nel termine dell'art. 497 c.p.c., l'estratto catastale e i certificati ventennali, oppure il certificato notarile sostitutivo (art. 567 c.p.c.). La convenienza dipende anche dal valore di mercato, dal debito residuo dei creditori iscritti e dai costi della procedura.
Con una visura si può sapere dove lavora il debitore o dove ha il conto?
No. Nessun registro pubblico accessibile al privato contiene questi dati. Possono emergere con un'indagine stragiudiziale svolta su incarico scritto, nel rispetto del GDPR e delle regole deontologiche del Garante, oppure, per il creditore munito di titolo esecutivo, con la ricerca telematica ex art. 492-bis c.p.c.: di regola dopo dieci giorni dalla notifica del precetto, oppure prima, anche senza precetto notificato, se il presidente del tribunale la autorizza per pericolo nel ritardo.
Serve un titolo esecutivo per chiedere visure o indagine?
No. Le visure catastali, ipotecarie, camerali e dei protesti sono pubbliche; la visura nominativa PRA è riservata a categorie legittimate, tra cui avvocati e investigatori autorizzati. L'indagine richiede un incarico scritto che indichi in modo specifico il diritto da far valere in sede giudiziaria, i principali elementi di fatto che giustificano l'indagine e un termine ragionevole per concluderla (art. 8, commi 2 e 3, delle regole deontologiche del Garante). Per la ricerca ex art. 492-bis c.p.c. e per l'esecuzione servono titolo esecutivo e precetto; in caso di pericolo nel ritardo il presidente del tribunale può autorizzare la ricerca prima della notifica del precetto o prima che siano decorsi i dieci giorni, ma il titolo esecutivo resta sempre necessario. Visure e report riportano le risultanze alla data di estrazione indicata nel documento: conviene aggiornarle a ridosso dell'atto.
Se il bene è noto, la categoria delle visure immobiliari copre catasto e gravami in conservatoria; se il patrimonio è da ricostruire, i pacchetti patrimoniali su persona fisica uniscono lavoro, banche, immobili e veicoli in un solo report. Per un caso specifico, contattaci.
Riferimenti ufficiali
- Agenzia delle Entrate — Visura catastale, rendita catastale: che cos'è (agg. 9 gennaio 2025)
- Agenzia delle Entrate — Visura catastale online
- Agenzia delle Entrate — Ispezione ipotecaria: che cos'è (agg. 18 ottobre 2024)
- Agenzia delle Entrate — Ispezione ipotecaria online
- Agenzia delle Entrate, Assistenza ai servizi online — Ispezioni ipotecarie di immobili non di proprietà (agg. 13 ottobre 2025)
- Agenzia delle Entrate — Decreto legislativo 18 settembre 2024, n. 139 (testo con vigenze, artt. 5 e 9)
- Gazzetta Ufficiale — Decreto legislativo 18 settembre 2024, n. 139
- Registro Imprese (InfoCamere) — Visura camerale ordinaria e storica e certificato
- Registro Imprese (InfoCamere) — Protesti
- Normattiva — Codice di procedura civile, art. 555 (Forma del pignoramento immobiliare)
- Normattiva — Codice di procedura civile, art. 497 (Cessazione dell'efficacia del pignoramento)
- Normattiva — Codice di procedura civile, art. 567 (Istanza di vendita)
- Normattiva — Codice di procedura civile, art. 543 (Forma del pignoramento presso terzi)
- Normattiva — Codice di procedura civile, art. 492-bis (Ricerca con modalità telematiche dei beni da pignorare)
- Normattiva — Decreto-legge 18 settembre 1995, n. 381, art. 3-bis (Registro informatico dei protesti)
- Normattiva — Codice di procedura civile, art. 547 (Dichiarazione del terzo)
- Normattiva — Codice di procedura civile, art. 482 (Termine ad adempiere)
- Normattiva — Testo unico delle leggi di pubblica sicurezza (R.D. 773/1931), art. 134
- Garante Privacy — Regole deontologiche relative ai trattamenti di dati personali effettuati per svolgere investigazioni difensive o per fare valere o difendere un diritto in sede giudiziaria (19 dicembre 2018)
- Gazzetta Ufficiale — Decreto legislativo 1° agosto 2025, n. 123, Testo unico delle disposizioni legislative in materia di imposta di registro e di altri tributi indiretti, Allegato 2 (S.O. n. 29/L alla GU n. 186 del 12 agosto 2025)
- Normattiva — D.lgs. 1° agosto 2025, n. 123, art. 85 (tasse per i servizi ipotecari e catastali)
- Normattiva — D.lgs. 1° agosto 2025, n. 123, art. 205 (decorrenza dal 1° gennaio 2027, come modificato dall'art. 4, comma 5, d.l. 200/2025)
- ACI — Visura nominativa
- Normattiva — Testo unico delle leggi di pubblica sicurezza (R.D. 773/1931), art. 134
- Garante per la protezione dei dati personali — Recupero crediti (tema e vademecum «Privacy e recupero crediti», settembre 2026)
Questa guida ha scopo informativo e non costituisce consulenza legale: per la valutazione del singolo caso rivolgiti al tuo legale di fiducia.