Il debitore nullatenente non è una categoria giuridica: è una condizione di fatto, spesso temporanea, che si può verificare prima di spendere in precetto e pignoramento. Nessuna norma prevede uno status di "nullatenenza" che sospenda o estingua automaticamente il debito: il debitore risponde con tutti i beni presenti e futuri (art. 2740 c.c.), ma alcune somme e alcuni beni sono impignorabili per legge, e il debitore persona fisica davvero incapiente può chiedere al giudice, una sola volta, l'esdebitazione prevista dall'art. 283 del Codice della crisi. La domanda utile per il creditore è quindi un'altra: che cosa risulta oggi a nome del debitore, quanto è aggredibile e se conviene agire, attendere o chiudere la posizione.
Fonti e listino verificati il 30 settembre 2026; le soglie in euro dipendono dall'assegno sociale dell'anno in corso.
Cosa significa davvero "debitore nullatenente"
Nel linguaggio corrente è nullatenente chi non ha redditi né beni intestati. Nel codice la parola non compare: l'art. 2740 c.c. stabilisce che il debitore risponde "con tutti i suoi beni presenti e futuri". Un patrimonio assente oggi non cancella il credito e non impedisce di agire domani, se il debitore torna a lavorare, eredita o acquista.
Dietro la parola si nascondono quattro situazioni diverse: assenza reale di beni e redditi aggredibili (chi vive di prestazioni assistenziali o di aiuti familiari); redditi presenti ma protetti (pensione sotto il minimo, stipendio già gravato da altri pignoramenti); beni intestati ad altri, che richiedono valutazioni legali distinte e non rientrano in questa guida; informazioni mancanti, quando il creditore non sa dove il debitore lavori o abbia il conto e scambia la propria ignoranza per incapienza. Solo la prima è nullatenenza in senso proprio; le altre si affrontano con dati, non con rinunce.
Cosa si può pignorare e cosa no
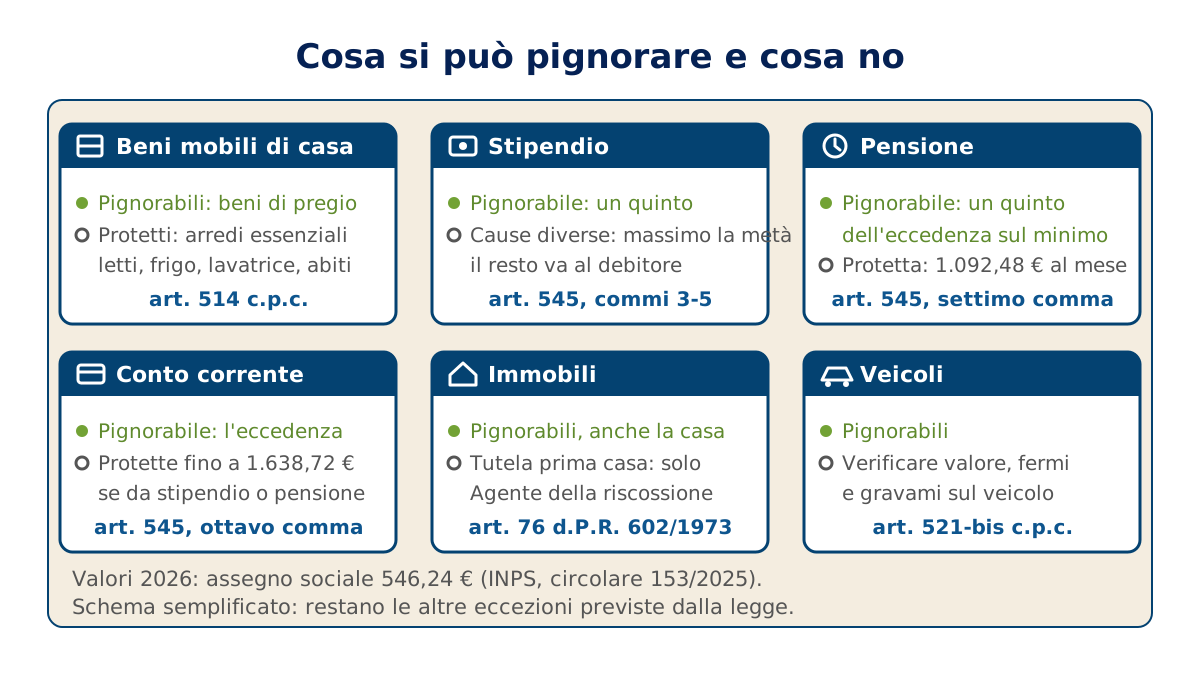
Prima di dichiarare un debitore "senza nulla" conviene confrontare ciò che risulta con i limiti di legge per il creditore privato.
- Beni mobili di casa. L'art. 514 c.p.c. rende impignorabili vestiti, letti, tavolo e sedie, frigorifero, lavatrice e utensili "in quanto indispensabili al debitore ed alle persone della sua famiglia con lui conviventi", oltre agli animali d'affezione. Il pignoramento in casa raramente copre i costi.
- Stipendio. Pignorabile "nella misura di un quinto"; in caso di concorso di più cause non oltre la metà (art. 545 c.p.c., commi 3-5).
- Pensione. Il settimo comma dell'art. 545 protegge il doppio della misura massima mensile dell'assegno sociale, con un minimo di 1.000 euro; solo l'eccedenza è pignorabile nel limite del quinto. Con l'assegno sociale 2026 a 546,24 euro (INPS, circolare 153/2025, allegato 2) il minimo è 1.092,48 euro: una pensione di 1.050 euro netti non offre nulla (guida al pignoramento della pensione).
- Conto corrente. Le giacenze da stipendio o pensione accreditate prima del pignoramento sono pignorabili solo per l'eccedenza sul triplo dell'assegno sociale (1.638,72 euro nel 2026); gli accrediti che avvengono alla data del pignoramento o dopo seguono i limiti previsti per stipendio e pensione (art. 545, ottavo comma). Somme di altra origine non godono di questa protezione. Il pignoramento oltre i limiti è "parzialmente inefficace" e il giudice lo rileva anche d'ufficio.
- Immobili. Per il creditore privato non esiste una tutela generale della prima casa: il divieto di espropriare l'unico immobile abitativo in cui il debitore risiede anagraficamente (esclusi gli immobili di lusso e le categorie A/8 e A/9) e la soglia di 120.000 euro per procedere sugli altri immobili valgono solo per l'Agente della riscossione (art. 76 d.P.R. 602/1973, dal 2027 art. 177 d.lgs. 33/2025). Il limite è soprattutto economico: ipoteche anteriori, valore di realizzo e costi della procedura; vanno verificati anche i vincoli trascritti, come il fondo patrimoniale, che non risponde dei debiti che il creditore sapeva estranei ai bisogni della famiglia (art. 170 c.c.).
- Veicoli. Pignorabili, anche con notifica al debitore e successiva trascrizione al PRA (art. 521-bis c.p.c.), valutando valore commerciale, fermi e gravami; il mezzo indispensabile per il lavoro del debitore è pignorabile solo nei limiti dell'art. 515 c.p.c..
Un debitore con 1.050 euro di pensione, casa in affitto e nessun conto capiente è nullatenente di fatto anche se percepisce un reddito; con 1.500 euro di pensione non lo è: la quota pignorabile esiste, va solo calcolata.
Come scoprirlo prima di agire
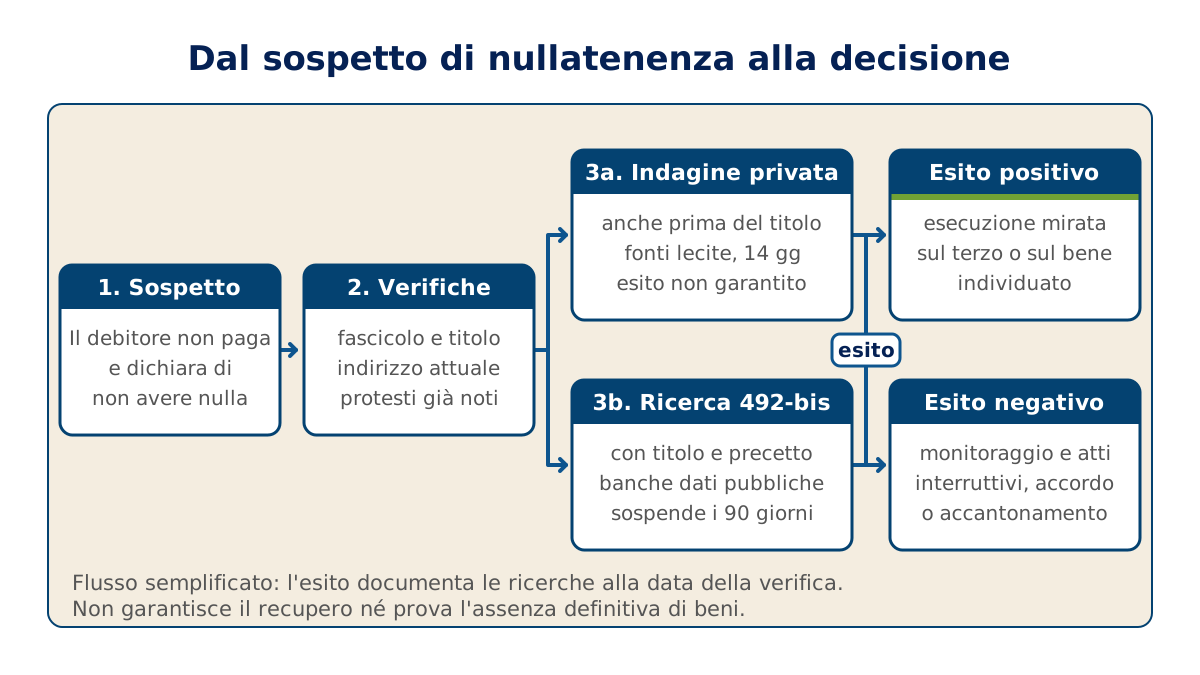
La verifica segue tre passaggi; ciascuno può chiudere il caso senza spese inutili.
- Verifiche documentali. Rileggere il fascicolo: dati anagrafici completi, indirizzo aggiornato, garanti o coobbligati, protesti già noti. Un rintraccio anagrafico con domicilio effettivo (AR101, 49 euro + IVA) evita di notificare a un indirizzo superato (guida al debitore irreperibile).
- Indagine patrimoniale su fonti lecite. Si può commissionare anche prima del titolo esecutivo, a un'agenzia con licenza prefettizia (art. 134 T.U.L.P.S.), con un credito documentato e un incarico scritto che indichi il diritto da far valere e i fatti che giustificano l'indagine (Regole deontologiche del Garante, art. 8). Le domande sono quattro: lavora o è pensionato e presso chi (attività lavorativa o pensionistica, 59 euro + IVA: datore di lavoro con sede legale oppure, se pensionato, la pensione mediamente percepita), con quale banca opera (indagine bancaria Full AB102, 150 euro + IVA), possiede immobili e con quali gravami, ha veicoli. La Patrimoniale Large su persona fisica riunisce banche con un'indicazione di capienza (una stima, non il saldo), lavoro o pensione, immobili, veicoli, cariche e protesti (260 euro + IVA, 14 giorni; cosa contiene). Il report descrive ciò che risulta alla data dell'indagine: non garantisce saldi, capienza al momento del pignoramento né recupero. L'agenzia non accede all'anagrafe tributaria, all'archivio dei rapporti finanziari, agli archivi INPS né ai sistemi delle banche: quegli accessi spettano all'ufficiale giudiziario nella ricerca telematica dell'art. 492-bis; l'indagine privata restituisce indicazioni ricavate da fonti lecite, non certificazioni.
- Ricerca telematica ex art. 492-bis c.p.c. Con titolo esecutivo e precetto notificato, decorso il termine per adempiere, il creditore chiede all'ufficiale giudiziario l'accesso alle banche dati pubbliche, tra cui l'anagrafe tributaria "compreso l'archivio dei rapporti finanziari" e gli archivi previdenziali; con pericolo nel ritardo il presidente del tribunale può autorizzarla anche prima. L'istanza sospende il termine di novanta giorni del precetto (art. 481 c.p.c.) fino alla comunicazione del verbale, della mancata esecuzione delle ricerche o del rigetto dell'istanza, e si chiude con un verbale unico delle banche dati interrogate e delle risultanze (art. 492-bis c.p.c.; guida dedicata).
I due strumenti non si escludono: l'indagine privata serve a decidere se e dove agire, la ricerca 492-bis presuppone la decisione di eseguire, e il suo verbale negativo, redatto dall'ufficiale giudiziario con l'elenco delle banche dati interrogate, documenta in modo ufficiale le ricerche svolte.
Cosa vale un esito negativo
Un report o un verbale che non trova beni non certifica la nullatenenza: documenta le ricerche svolte, le fonti consultate e la data, e il patrimonio può cambiare in poche settimane. Ha però tre usi concreti.
- Decisionale: evita di anticipare contributo unificato, notifiche e compensi per un pignoramento destinato a una dichiarazione negativa del terzo.
- Probatorio: lo studio legale o il credit manager documenta al cliente o ai soci perché non ha proceduto.
- Fiscale, con cautela. Per le imprese la perdita su crediti è deducibile se risulta "da elementi certi e precisi" (art. 101, comma 5, TUIR; dal 1° gennaio 2027 art. 110, comma 9, del nuovo testo unico delle imposte sui redditi, d.lgs. 117/2026, con lo stesso contenuto). L'Agenzia delle Entrate ammette i documenti che attestano l'esito negativo di azioni esecutive, come il verbale di pignoramento negativo, purché l'infruttuosità risulti anche da una valutazione complessiva della situazione del debitore "assoluta e definitiva"; a corredo di ripetuti tentativi di recupero senza esito ammette inoltre le lettere dei legali incaricati e le relazioni negative delle agenzie di recupero crediti di cui all'art. 115 T.U.L.P.S., se identificano credito, attività svolta e ragioni dell'inesigibilità definitiva (circolare 26/E/2013, par. 3.1). Un report di indagine patrimoniale, redatto da un'agenzia autorizzata ex art. 134 T.U.L.P.S., è un documento diverso da quella relazione: può concorrere a documentare l'incapienza, ma il suo peso lo valuta il consulente fiscale sul caso concreto. Per i crediti fino a 2.500 euro (5.000 per le imprese di più rilevante dimensione) scaduti da almeno sei mesi, per i crediti prescritti e per quelli cancellati dal bilancio in applicazione dei principi contabili, gli elementi certi e precisi sussistono per legge. Nessun report, da solo, garantisce la deducibilità.
Le opzioni dopo la verifica
- Esecuzione mirata. Se emergono stipendio, pensione oltre il minimo, un conto operativo o un immobile libero, si sceglie la forma adatta (pignoramento presso terzi).
- Monitoraggio. Se oggi non c'è nulla di aggredibile, il credito non muore: si prescrive di regola in dieci anni (art. 2946 c.c.), termine che vale anche per i crediti a prescrizione breve accertati con sentenza passata in giudicato (art. 2953 c.c.). Il legale programma gli atti interruttivi e una nuova verifica a distanza di tempo. Va tenuta presente anche l'esdebitazione del sovraindebitato incapiente (art. 283 del Codice della crisi): il decreto è comunicato ai creditori, che possono proporre reclamo entro trenta giorni, e dopo la concessione il credito è esigibile solo sulle utilità rilevanti che sopravvengono entro tre anni.
- Accordo o rateizzazione. Con un reddito modesto ma regolare, un piano sostenibile può rendere più di un quinto conteso con altri creditori.
- Remissione del debito. Se il costo di gestione supera ogni prospettiva, il creditore può rimettere il debito con dichiarazione comunicata al debitore, salvo che questi dichiari in un congruo termine di non volerne profittare (art. 1236 c.c.), dopo aver valutato gli effetti contabili e fiscali.
Costi e tempi: esecuzione a vuoto contro verifica preventiva
I costi vivi di un pignoramento si anticipano anche se la procedura non incassa nulla: contributo unificato di 278 euro per l'immobiliare e di 139 euro per le altre esecuzioni, ridotto a 43 euro per le esecuzioni mobiliari, compreso il pignoramento presso terzi, di valore inferiore a 2.500 euro, più l'anticipazione forfettaria di 27 euro quando dovuta (art. 13 d.P.R. 115/2002); poi notifiche, compensi del legale e, nell'immobiliare, perizia e pubblicità (il quadro per fase è nella guida alle fasi del recupero crediti). Verso un nullatenente restano a carico del creditore.
Il precetto perde efficacia se l'esecuzione non inizia entro novanta giorni (art. 481 c.p.c.) e non si può iniziare prima di dieci giorni dalla notifica (art. 482 c.p.c.). Le indagini patrimoniali a listino richiedono 14 giorni (10 con urgenza): vanno commissionate prima del precetto, non durante i novanta giorni; la ricerca 492-bis invece li sospende.
La verifica preventiva costa da 59 euro + IVA (solo lavoro o pensione) a 199 euro + IVA per il pacchetto lavoro + banche (AQ124) e 260 euro + IVA per la Patrimoniale Large (AQ118). Non è sempre necessaria: per un credito modesto può bastare la verifica sul lavoro, e con un titolo in mano la ricerca 492-bis può essere sufficiente da sola.
Limiti ed errori da evitare
- Credere alla nullatenenza dichiarata dal debitore. "Non ho niente" è una posizione negoziale, non un dato.
- Pignorare "per tentativi" presso banche o datori di lavoro ipotizzati: ogni atto a vuoto costa e avvisa il debitore.
- Ignorare i limiti dell'art. 545 e scoprire in udienza che la pensione era sotto il minimo o il conto alimentato solo da stipendio protetto.
- Usare un report negativo come certificato. Documenta ricerche a una data; non è una prova assoluta né un lasciapassare fiscale.
- Lasciar decorrere la prescrizione dopo aver scelto di attendere: il monitoraggio richiede atti interruttivi programmati.
Domande frequenti
Esiste un "certificato di nullatenenza"?
No. Nessun ente attesta l'assenza di patrimonio ai fini civili. Esistono solo documenti che provano ricerche negative: il verbale dell'ufficiale giudiziario, la dichiarazione negativa del terzo pignorato, il report di un'indagine su fonti lecite.
Se il debitore è nullatenente il debito si estingue?
Non automaticamente. Il credito resta e si prescrive nei termini ordinari, di regola dieci anni, salvo atti interruttivi, e il debitore risponde anche con i beni futuri. L'eccezione è l'esdebitazione del sovraindebitato incapiente (art. 283 del Codice della crisi): la persona fisica meritevole che non può offrire ai creditori alcuna utilità, nemmeno in prospettiva, può ottenerla dal giudice una sola volta, tramite l'OCC. Il decreto è comunicato ai creditori, che possono proporre reclamo entro trenta giorni; il debito resta esigibile solo sulle utilità rilevanti che sopravvengono entro tre anni.
Una pensione di 1.100 euro è pignorabile?
Nel 2026 il minimo impignorabile è 1.092,48 euro: l'eccedenza è di 7,52 euro e la quota pignorabile un quinto di questa, circa 1,50 euro al mese. La quota esiste, ma non giustifica i costi di un pignoramento.
Il creditore privato può pignorare la prima casa?
Sì, con i limiti economici del caso (ipoteche anteriori, valore di realizzo, costi) e salvo vincoli come il fondo patrimoniale (art. 170 c.c.). La tutela dell'unico immobile abitativo vale solo per l'Agente della riscossione.
Un report negativo basta per dedurre la perdita su crediti?
Da solo no. La circolare 26/E/2013 cita, a corredo di ripetuti tentativi di recupero, le relazioni negative delle agenzie di recupero crediti ex art. 115 T.U.L.P.S.; un report di indagine patrimoniale può concorrere a documentare l'incapienza, ma la valutazione spetta al consulente fiscale. Per i crediti di modesta entità scaduti da sei mesi la legge presume gli elementi.
Serve il decreto ingiuntivo per far verificare il patrimonio?
No. L'indagine su fonti lecite richiede un credito documentato e un incarico scritto, anche prima della causa: è lì che aiuta a decidere se il decreto ingiuntivo vale i suoi costi. La ricerca 492-bis richiede invece titolo esecutivo e, salvo urgenza autorizzata, precetto notificato.
Se il dubbio è se un debitore privato abbia davvero qualcosa da pignorare, il punto di partenza è la categoria delle indagini patrimoniali su persona fisica; per beni intestati a terzi, eredità aperte o debitori all'estero, contattaci e valutiamo insieme quali accertamenti abbiano senso prima di investire nell'esecuzione.
Riferimenti ufficiali
- Normattiva — Codice civile, art. 2740: responsabilità patrimoniale
- Normattiva — Codice di procedura civile, art. 514: cose mobili assolutamente impignorabili
- Normattiva — Codice di procedura civile, art. 545: crediti impignorabili (testo vigente dal 22 settembre 2022)
- Gazzetta Ufficiale — d.l. 115/2022, art. 21-bis (testo coordinato): minimo impignorabile delle pensioni
- INPS — Circolare n. 153 del 19 dicembre 2025, allegato 2: importi 2026 (assegno sociale 546,24 euro)
- Normattiva — d.P.R. 602/1973, art. 76: espropriazione immobiliare dell'Agente della riscossione (testo in vigore dal 1° gennaio 2022 al 31 dicembre 2026)
- Normattiva — d.lgs. 33/2025 (testo unico riscossione), art. 177: espropriazione immobiliare, dal 1° gennaio 2027
- Normattiva — Codice di procedura civile, art. 492-bis: ricerca con modalità telematiche dei beni da pignorare
- Normattiva — Codice di procedura civile, art. 481: cessazione dell'efficacia del precetto
- Normattiva — Codice di procedura civile, art. 482: termine ad adempiere
- Gazzetta Ufficiale — d.lgs. 164/2024, art. 6: contributo unificato, art. 13 d.P.R. 115/2002
- Normattiva — TUIR (d.P.R. 917/1986), art. 101, comma 5: perdite su crediti (testo in vigore al 30 settembre 2026, fino al 31 dicembre 2026)
- Agenzia delle Entrate — Circolare 26/E del 1° agosto 2013: perdite su crediti, elementi certi e precisi
- Normattiva — Codice civile, art. 2946: prescrizione ordinaria
- Normattiva — Codice civile, art. 2953: effetti del giudicato sulle prescrizioni brevi
- Normattiva — Codice civile, art. 1236: dichiarazione di remissione del debito
- Normattiva — Codice della crisi d'impresa e dell'insolvenza (d.lgs. 14/2019), art. 283: esdebitazione del sovraindebitato incapiente
- Normattiva — d.lgs. 117/2026 (testo unico imposte sui redditi), art. 110, comma 9: perdite su crediti, dal 1° gennaio 2027
- Normattiva — d.P.R. 30 maggio 2002, n. 115, art. 13 (Importi del contributo unificato)
- Normattiva — Codice civile, art. 170 (Esecuzione sui beni e sui frutti del fondo patrimoniale)
- Normattiva — Codice di procedura civile, art. 515 (Cose mobili relativamente impignorabili)
- Normattiva — Codice di procedura civile, art. 521-bis (Pignoramento e custodia di autoveicoli, motoveicoli e rimorchi)
- Garante Privacy — Regole deontologiche relative ai trattamenti di dati personali effettuati per svolgere investigazioni difensive o per fare valere o difendere un diritto in sede giudiziaria (19 dicembre 2018)
Questa guida ha scopo informativo e non costituisce consulenza legale: per la valutazione del singolo caso rivolgiti al tuo legale di fiducia.