Per pignorare il conto del debitore bisogna sapere presso quale banca notificare l'atto. Chi cerca "indagine bancaria costo" vuole sapere quanto spende, quanto aspetta e quale strada scegliere. Questa guida confronta le due strade lecite che portano alla banca del debitore. L'indagine bancaria privata, svolta da un'agenzia con licenza prefettizia, costa a listino da 130 a 195 euro più IVA e arriva di norma in 14 giorni lavorativi (10 con l'urgenza), termini indicativi e non perentori. La ricerca telematica ex art. 492-bis c.p.c. passa dall'ufficiale giudiziario, non paga contributo unificato per l'istanza ordinaria, ma richiede titolo esecutivo e precetto con termine decorso, salvo l'autorizzazione urgente del presidente del tribunale, e ha i tempi dell'ufficio. L'"investigatore" senza licenza non è un'alternativa ma un illecito. Nessuna strada lecita restituisce al creditore il saldo del conto né garantisce l'incasso: individuano l'istituto, non il denaro.
Fonti e listino verificati il 30 settembre 2026; prezzi IVA esclusa, tempi in giorni lavorativi.
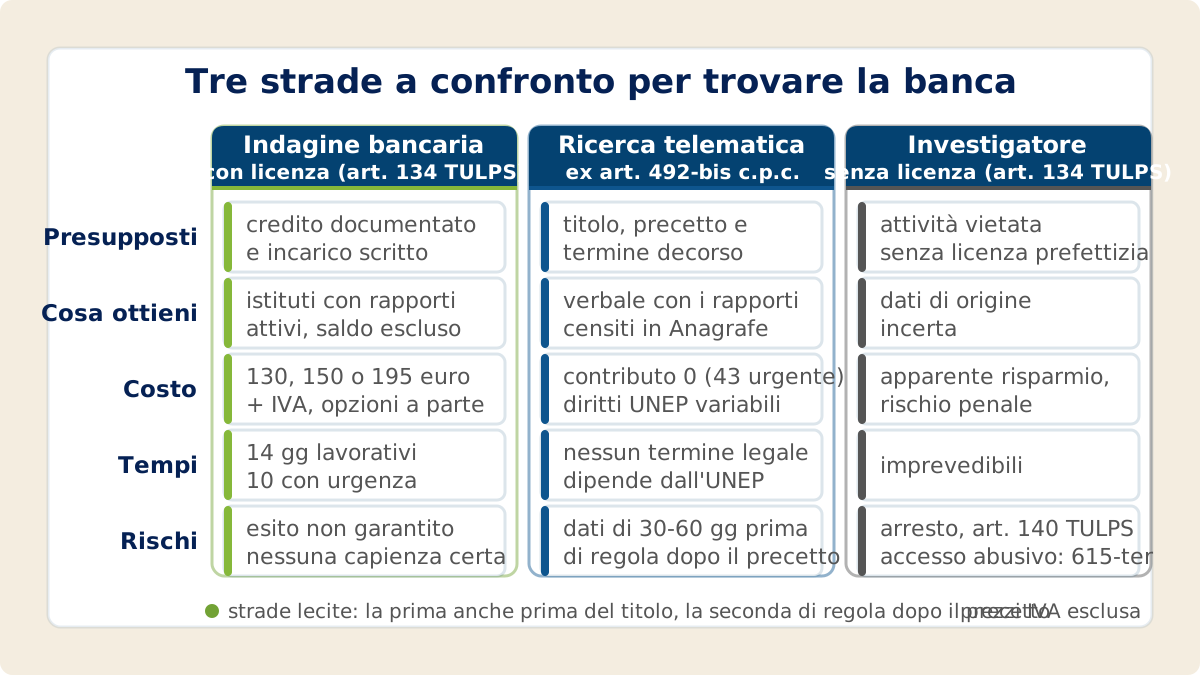
Indagine bancaria al costo di listino o ricerca 492-bis: le tre strade a confronto
| Indagine bancaria con licenza | Ricerca ex art. 492-bis c.p.c. | Investigatore senza licenza | |
|---|---|---|---|
| Presupposti | credito documentato e incarico scritto, anche prima del titolo | titolo esecutivo, precetto notificato e termine decorso (o autorizzazione del presidente) | nessuno: l'attività senza licenza è vietata (art. 134 T.U.L.P.S.) |
| Chi la svolge | agenzia autorizzata ex art. 134 T.U.L.P.S. | ufficiale giudiziario dell'UNEP | chi non può farlo per legge |
| Cosa ottieni | istituti con rapporti attivi; capienza solo come opzione, indicativa | verbale con i rapporti censiti nell'Archivio, riferiti a 30-60 giorni prima | dati di origine incerta; se trattati in violazione della disciplina sui dati personali non si possono usare, e nel processo decidono le norme processuali (artt. 2-decies e 160-bis d.lgs. 196/2003) |
| Costo | 150 euro (Full), 195 (Full Plus), 130 (Verifica+); opzioni da 25 a 49 euro | contributo unificato zero (43 euro se urgente); diritti UNEP variabili | apparente risparmio; sanzioni per l'operatore, contestazioni per chi commissiona |
| Tempi | 14 giorni lavorativi, 10 con urgenza; termini indicativi | nessun termine di legge; il termine di efficacia del precetto (art. 481 c.p.c.) resta sospeso | imprevedibili |
| Il debitore lo sa? | nessun atto giudiziario gli viene notificato; l'informativa privacy segue il GDPR e le regole deontologiche | ha già ricevuto il precetto, salvo ricerca urgente autorizzata | non prevedibile |
Cercare da soli su fonti aperte, social e motori di ricerca è lecito, nel rispetto delle norme sui dati personali, ma non è una terza strada: non dà accesso all'Archivio dei rapporti finanziari né ai dati riservati della banca, e di regola non individua rapporti bancari. La procedura è nelle guide sul pignoramento del conto corrente e sul pignoramento presso terzi; qui contano costi, tempi e scelta.
Cosa comprende l'indagine bancaria privata e cosa non promette
Tre servizi a listino, tutti con evasione dichiarata in 14 giorni lavorativi e urgenza a 10 giorni per 25 euro; i termini sono in giorni lavorativi e non perentori, come precisano le condizioni generali:
- Indagine Bancaria Full, AB102, 150 euro: gli istituti presso cui il soggetto, persona fisica o giuridica, risulterebbe intrattenere rapporti attivi di conto corrente tra banche ordinarie e circuito postale, carte prepagate comprese.
- Indagine Bancaria Full Plus, AB103, 195 euro: la stessa ricerca estesa alle banche online, senza sportelli sul territorio.
- Verifica + Bancaria, AB105, 130 euro: non cerca, verifica fino a tre rapporti già noti e dice se sono ancora attivi e, se richiesto, capienti.
Due opzioni cambiano il conto. L'indicazione di capienza (40 euro) è una stima: non è il saldo, può discostarsi dalla situazione al momento del pignoramento e può non essere disponibile su conti online, prepagate e rapporti atipici. Capiente non significa nemmeno integralmente pignorabile: per stipendi e pensioni accreditati sul conto prima del pignoramento l'art. 545 c.p.c. consente di pignorare solo l'importo eccedente il triplo dell'assegno sociale, mentre gli accrediti successivi restano soggetti agli altri limiti dello stesso articolo, e altri vincoli possono ridurre quanto si recupera. La garanzia Rischio Zero (49 euro su AB102, AB103 e AB105) rimborsa il 100% dell'importo pagato con nota di accredito, o rilascia un buono di pari valore per una successiva indagine, se non emerge nessun rapporto bancario o postale; la copertura opera anche quando emergono solo rapporti estinti o censiti, ed è esclusa per soggetti deceduti, protestati o con pregiudizievoli e negatività (condizioni generali). Copre il prezzo del servizio, non il recupero del credito.
Ciò che l'indagine non fa mai: non fornisce saldi, estratti conto e movimenti; non certifica la capienza; non garantisce il recupero. Nel processo esecutivo è la banca, con la dichiarazione del terzo prevista dall'art. 547 c.p.c., a indicare le somme che deve al debitore, non gli estratti conto né i movimenti; se la dichiarazione manca o è contestata provvede il giudice dell'esecuzione secondo gli artt. 548 e 549 c.p.c.. L'esito di una ricerca su fonti lecite può essere negativo. Il presupposto è un credito documentato e un incarico scritto che, secondo l'art. 8 delle regole deontologiche del Garante, indica il diritto da far valere in giudizio, i principali fatti che giustificano l'indagine e un termine ragionevole per concluderla: l'investigatore privato "non può intraprendere di propria iniziativa investigazioni, ricerche o altre forme di raccolta dei dati". La licenza abilita all'attività, non esonera dalle regole sui dati personali: l'informativa all'interessato segue il GDPR e l'art. 11 delle stesse regole, con le sole eccezioni previste per i dati raccolti in modo indiretto.
La ricerca ex art. 492-bis: quanto costa davvero e quanto aspetta
L'art. 492-bis c.p.c. riserva la ricerca al "creditore munito del titolo esecutivo e del precetto" e vieta l'istanza prima che sia decorso il termine ad adempiere dell'art. 482, almeno dieci giorni dalla notifica del precetto; prima può autorizzarla solo il presidente del tribunale "se vi è pericolo nel ritardo". Dall'istanza il termine di efficacia del precetto (art. 481 c.p.c.) resta sospeso fino alla comunicazione del verbale, alla comunicazione dell'ufficiale giudiziario di non aver eseguito le ricerche per mancanza dei presupposti o al rigetto dell'istanza da parte del presidente. Le stesse disposizioni si applicano, per l'art. 155-sexies disp. att. c.p.c., all'esecuzione del sequestro conservativo: chi ottiene la misura cautelare può usarle prima del titolo esecutivo, con il proprio legale.
I costi di legge sono bassi: dal 26 novembre 2024 l'istanza ordinaria non paga contributo unificato e i 43 euro dell'art. 13, comma 1-quinquies, d.P.R. 115/2002 riguardano solo l'istanza urgente, senza la marca dell'art. 30 (d.lgs. 164/2024, art. 6). Restano diritti e anticipi dell'UNEP, diversi per ufficio (l'UNEP di Milano indica 50 euro di anticipo allo sportello per gli avvocati del foro di Milano e un deposito di 20 euro per quelli di altri fori, una prassi locale; dal 1 dicembre 2025 ha uno sportello telematico per gli atti esenti), il compenso del legale e i costi dell'esecuzione. I costi veri sono il tempo, perché la legge non fissa un termine di evasione, e il momento: nella procedura ordinaria la ricerca parte quando il debitore ha già ricevuto il precetto, e solo l'autorizzazione del presidente per pericolo nel ritardo la anticipa. Iter e adempimenti sono nella guida sulla ricerca telematica dei beni ex art. 492-bis.
L'Anagrafe dei rapporti finanziari: cosa contiene e chi la consulta
L'Archivio dei rapporti con operatori finanziari è una sezione dell'Anagrafe tributaria in cui banche, Poste e intermediari comunicano l'esistenza dei rapporti e, per effetto del d.l. 201/2011 (dal 1 gennaio 2027 art. 15 del testo unico adempimenti e accertamento, d.lgs. 141/2026), "le informazioni sui saldi e sulle movimentazioni dei rapporti attivi", in forma aggregata e annuale (Agenzia delle Entrate, che cos'è l'Archivio). Nessun privato può consultarla direttamente: vi accedono soggetti pubblici autorizzati, tra cui l'amministrazione finanziaria e, per la ricerca dei beni, l'ufficiale giudiziario. L'art. 155-quinquies disp. att. c.p.c. prevede un canale sussidiario: se le strutture per l'accesso diretto non funzionano, chi ha già proposto l'istanza ex art. 492-bis può ottenere le informazioni dai gestori delle banche dati, con l'attestazione dell'ufficiale giudiziario o con l'autorizzazione del presidente ove necessaria. Per l'anagrafe tributaria, archivio dei rapporti finanziari compreso, la norma vale però solo finché la banca dati non entra nell'elenco del Ministero della giustizia (quinto comma), e dal 22 agosto 2023 l'accesso diretto degli UNEP all'archivio è attivo: oggi il canale è residuale. Resta distinto l'accesso documentale difensivo agli atti dell'Agenzia (art. 24, comma 7, legge 241/1990), che il Consiglio di Stato ammette anche per i dati dell'anagrafe tributaria, ma solo se chi lo chiede dimostra il nesso necessario tra i documenti e il diritto da tutelare, non per ricerche generiche (Adunanza plenaria n. 19/2020 e n. 4/2021).
Nelle risposte dell'Agenzia agli enti l'istanza ex art. 492-bis "consente l'accesso alle sole informazioni anagrafiche dell'Archivio", riferite allo "stato di fatto rilevato dagli Operatori finanziari dai 30 ai 60 giorni prima della data di interrogazione", mentre la verifica della capienza "va condotta con gli stessi operatori finanziari al momento dell'azione esecutiva". Il verbale dice dove il debitore aveva rapporti uno o due mesi prima, non quanto c'è sopra. Le "indagini finanziarie" dell'Agenzia delle Entrate, che compaiono cercando "indagine bancaria costo", sono invece un potere di accertamento tributario (art. 32, primo comma, n. 7, d.P.R. 600/1973 e art. 51, secondo comma, n. 7, d.P.R. 633/1972, dal 1 gennaio 2027 art. 159, comma 2, lettera l), del testo unico adempimenti e accertamento, d.lgs. 141/2026) e non riguardano il creditore.
Investigatore senza licenza: perché il risparmio è un rischio
L'art. 134 T.U.L.P.S. vieta, "senza licenza del prefetto", di "eseguire investigazioni o ricerche o di raccogliere informazioni per conto di privati", e l'art. 140 punisce i contravventori con l'arresto fino a due anni e l'ammenda. Chi offre rintracci bancari senza licenza opera quindi fuori dalla legge. È una violazione distinta dall'accesso abusivo: se per ottenere i dati l'operatore si introduce abusivamente in un sistema informatico protetto, o vi si trattiene contro la volontà di chi può escluderlo, l'art. 615-ter c.p. punisce il fatto con la reclusione da due a dieci anni quando è commesso "da chi esercita anche abusivamente la professione di investigatore privato" o con abuso della qualità di operatore del sistema. La sola mancanza della licenza non integra questo delitto, ma chi promette saldi o estratti conto di terzi non ha un titolo lecito per ottenerli.
I controlli da fare: licenza prefettizia esibita, incarico scritto, base lecita dichiarata per i dati promessi. Il prezzo basso da solo non prova nulla; la promessa di saldo o di estratto conto è invece un segnale d'allarme serio. I dati personali trattati in violazione della disciplina sulla protezione dei dati "non possono essere utilizzati" (art. 2-decies d.lgs. 196/2003), salvo quanto prevede l'art. 160-bis: nel processo la loro utilizzabilità resta regolata dalle norme processuali, ma questo non rende lecita la raccolta, che espone chi la commissiona a contestazioni da valutare con il proprio legale.
Quale strada per il tuo caso
| Situazione | Strada consigliata | Perché |
|---|---|---|
| Non hai ancora il titolo esecutivo | indagine bancaria con licenza (AB102 o AB103) | si attiva prima del titolo senza passare dal giudice e aiuta a valutare se il pignoramento del conto ha senso prima di spendere per il decreto ingiuntivo; un rapporto attivo non prova però che ci siano somme pignorabili. Se servono misure cautelari, il sequestro conservativo con le ricerche ex art. 155-sexies disp. att. c.p.c. è materia del legale |
| Hai il titolo, non hai notificato il precetto | indagine bancaria, poi precetto e pignoramento mirato | il debitore non riceve atti giudiziari e l'atto parte già indirizzato |
| Precetto notificato e termine decorso | ricerca ex art. 492-bis; indagine privata se il verbale è negativo o datato | contributo zero e verbale utilizzabile per il pignoramento diretto |
| Urgenza, somme in movimento | istanza al presidente (43 euro) oppure indagine bancaria con urgenza (+25 euro, 10 giorni) | la prima richiede la prova del pericolo nel ritardo, la seconda accorcia la consegna del report; nessuna delle due blocca il conto, per cui servono il pignoramento o una misura cautelare, con il legale |
| Conosci già uno o più IBAN | Verifica + Bancaria (AB105) | controlla fino a tre rapporti prima di notificare a una banca dove il conto è chiuso |
| Conto in un altro Stato UE | ordinanza europea di sequestro conservativo, con il legale | il Reg. UE 655/2014, art. 14 prevede la richiesta di informazioni sui conti per chi ha già una decisione giudiziaria, una transazione giudiziaria o un atto pubblico esecutivi e, se l'importo è rilevante e l'urgenza è provata, anche quando quell'atto non è ancora esecutivo; Danimarca esclusa |
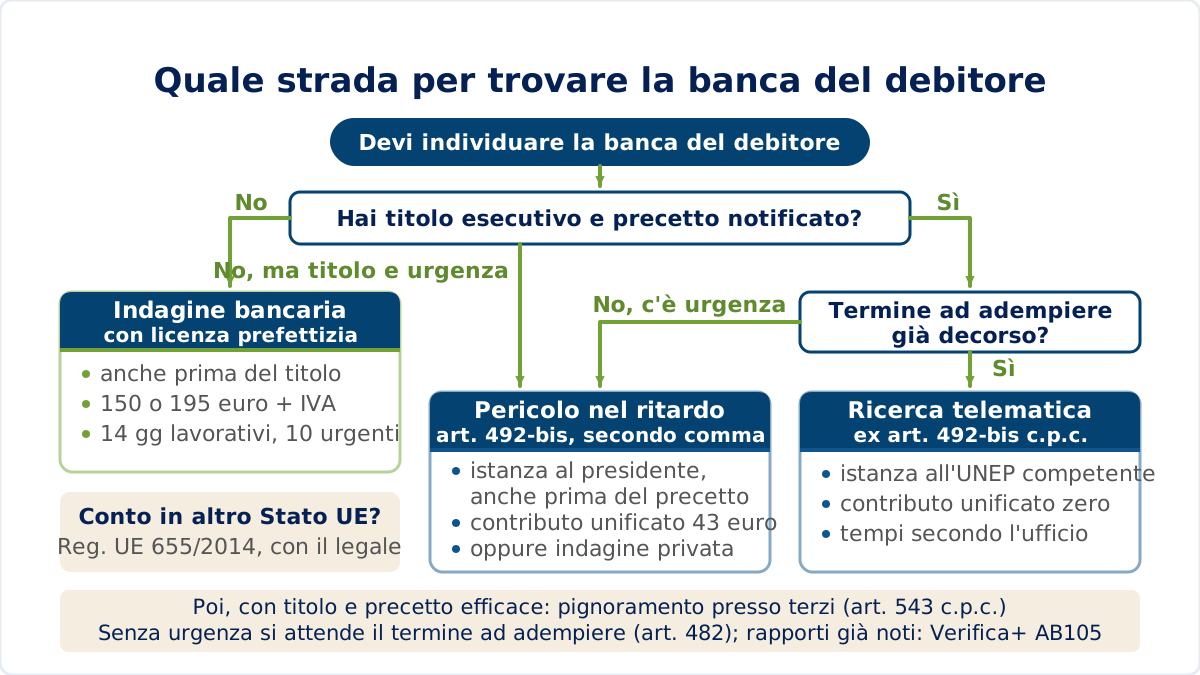
Le due strade lecite non si escludono: indagine privata prima del precetto, pignoramento alla scadenza del termine ad adempiere e, se la dichiarazione del terzo delude, ricerca ex art. 492-bis, dopo aver verificato con il legale che il precetto sia ancora efficace (art. 481 c.p.c.: l'esecuzione va iniziata entro novanta giorni dalla notifica) o dopo averne notificato uno nuovo. Prima di avviare l'esecuzione va verificato che il debitore non sia in liquidazione giudiziale o controllata e non goda di misure protettive: dall'apertura della liquidazione, per l'art. 150 del Codice della crisi, richiamato per la liquidazione controllata dall'art. 270, comma 5, nessuna azione esecutiva o cautelare individuale può essere iniziata o proseguita sui beni compresi nella procedura, salvo diversa disposizione di legge; se il debitore chiede misure protettive con la domanda di accesso a uno strumento di regolazione della crisi, il divieto opera dalla pubblicazione della domanda nel registro delle imprese (art. 54, comma 2). Validità e tempi del precetto sono nella guida sull'atto di precetto.
Costi e tempi: il conto complessivo
Un esempio su un credito di 8.000 euro, senza i compensi del legale.
Strada privata. Full Plus con capienza: 195 + 40 = 235 euro in 14 giorni lavorativi; con Rischio Zero 284 euro. Segue il pignoramento presso terzi, per cui il contributo unificato è di 139 euro, la metà dei 278 euro dell'esecuzione immobiliare; se il valore è inferiore a 2.500 euro scende a 43 euro, come per ogni esecuzione mobiliare (art. 13, comma 2, d.P.R. 115/2002). Si aggiungono la marca da 27 euro per le anticipazioni forfettarie (art. 30) e le notifiche al terzo e al debitore previste dall'art. 543 c.p.c..
Strada pubblica. Contributo zero, anticipo UNEP variabile (50 euro a Milano per gli avvocati del foro), attesa non quantificabile. Se il verbale è positivo si procede al pignoramento e contributo e marca si pagano comunque; se è negativo, il debitore è già avvisato dal precetto e la strategia va rivista con il legale: altri beni o crediti del debitore, oppure l'indagine privata.
La differenza economica tra le due strade, a parità di esecuzione e al netto di diritti e anticipi UNEP, va da 150 euro (Full da sola) a 284 euro (Full Plus con capienza e Rischio Zero); la Verifica+ a 130 euro non è un confronto omogeneo, perché controlla rapporti già noti invece di cercarne di nuovi. La differenza operativa è il momento in cui sai dove notificare: prima del precetto oppure dopo.
Errori da evitare
- Confondere esistenza e capienza. Un rapporto attivo può avere saldo zero o fido esaurito; l'opzione capienza è una stima, la dichiarazione del terzo ex art. 547 c.p.c. è il dato che conta nel processo, e può essere contestata.
- Scegliere la Full quando serve la Full Plus. Se il debitore usa solo banche online, la ricerca su banche ordinarie e poste può tornare negativa per un limite di perimetro.
- Depositare l'istanza 492-bis prima del termine ad adempiere senza autorizzazione presidenziale: l'ufficiale giudiziario comunica di non aver eseguito la ricerca.
- Leggere il verbale 492-bis come una fotografia di oggi: i dati dell'Archivio risalgono a 30-60 giorni prima.
- Affidarsi a chi promette il saldo. Nessun operatore lecito lo fornisce al creditore: il saldo emerge nel processo esecutivo.
Domande frequenti
Quanto potrebbe costare un'indagine bancaria?
A listino, da 130 euro (Verifica + Bancaria su rapporti già noti) a 150 euro (Full) e 195 euro (Full Plus con banche online), IVA esclusa. Le opzioni aggiungono 25 euro per l'urgenza, 40 per la capienza e 49 per la garanzia Rischio Zero: Full Plus con tutte e tre arriva a 309 euro.
Quanto costa fare un'indagine patrimoniale?
Dipende dal perimetro: un accertamento su una sola area, banca o datore di lavoro, costa tra 59 e 195 euro; un pacchetto completo come la Patrimoniale Large su persona fisica (banche con capienza, lavoro o pensione, immobili, veicoli, cariche e protesti) costa 260 euro. Listino e supplementi sono nella guida su quanto costa un'indagine patrimoniale; i livelli nella guida sull'indagine patrimoniale su persona fisica.
La ricerca ex art. 492-bis è gratuita?
Il contributo unificato non è dovuto per l'istanza ordinaria dal 26 novembre 2024; quella urgente al presidente costa 43 euro, senza la marca dell'art. 30. Restano diritti e anticipi UNEP, il compenso del legale e, se si pignora, il contributo e la marca per il processo esecutivo.
Posso consultare io l'Anagrafe dei rapporti finanziari?
Non direttamente. Vi accedono soggetti pubblici autorizzati, tra cui l'amministrazione finanziaria e, per la ricerca dei beni da pignorare, l'ufficiale giudiziario su istanza del creditore con titolo e precetto o con l'autorizzazione del presidente del tribunale. Privati, avvocati e agenzie non possono interrogarla. L'art. 155-quinquies disp. att. c.p.c. prevede un canale sussidiario tramite i gestori quando l'accesso diretto dell'ufficiale giudiziario non funziona, oggi residuale perché dal 22 agosto 2023 gli UNEP accedono direttamente all'archivio; l'accesso documentale difensivo agli atti dell'Agenzia richiede di dimostrare il nesso necessario con il diritto da tutelare e non consente ricerche generiche.
L'indagine bancaria mi dice quanto c'è sul conto?
No. Individua gli istituti presso cui risultano rapporti attivi; l'opzione capienza aggiunge un'indicazione stimata che non è il saldo. Le somme pignorate emergono nel processo esecutivo con la dichiarazione del terzo prevista dall'art. 547 c.p.c., che non è un estratto conto.
E se l'indagine non trova nulla?
L'esito negativo è possibile. Con la garanzia Rischio Zero, quando non emerge nessun rapporto bancario o postale, si ottiene il rimborso del 100% dell'importo pagato oppure un buono di pari valore, alle condizioni previste: la garanzia copre il prezzo del servizio, non il credito. Un esito negativo sulle banche ordinarie può suggerire la Full Plus.
Per confrontare i tre servizi e le opzioni, il catalogo delle indagini bancarie riporta contenuti, prezzi e tempi aggiornati; per un caso specifico, contattaci.
Riferimenti ufficiali
- Normattiva — Codice di procedura civile, art. 492-bis (Ricerca con modalità telematiche dei beni da pignorare)
- Normattiva — Codice di procedura civile, art. 482 (Termine ad adempiere)
- Normattiva — Codice di procedura civile, art. 543 (Forma del pignoramento presso terzi)
- Normattiva — d.P.R. 30 maggio 2002, n. 115, art. 13 (Importi del contributo unificato)
- Gazzetta Ufficiale — d.lgs. 31 ottobre 2024, n. 164, art. 6 (modifiche all'art. 13 d.P.R. 115/2002)
- Corte d'appello di Milano, UNEP — Ricerche telematiche 492-bis (agg. 26 novembre 2024)
- Agenzia delle Entrate — Archivio dei rapporti con operatori finanziari: che cos'è (agg. 28 novembre 2024)
- Agenzia delle Entrate — Archivio dei rapporti con operatori finanziari: risposte alle domande più frequenti per enti e PA (art. 492-bis c.p.c.)
- Agenzia delle Entrate — Indagini finanziarie: normativa e prassi
- Normattiva — Regio decreto 18 giugno 1931, n. 773 (T.U.L.P.S.), art. 134
- Normattiva — Codice penale, art. 615-ter (Accesso abusivo a un sistema informatico o telematico)
- Garante Privacy — Regole deontologiche relative ai trattamenti di dati personali effettuati per svolgere investigazioni difensive o per fare valere o difendere un diritto in sede giudiziaria (19 dicembre 2018)
- EUR-Lex — Regolamento (UE) n. 655/2014, ordinanza europea di sequestro conservativo su conti bancari
- Normattiva — Codice di procedura civile, art. 545 (Crediti impignorabili)
- Normattiva — Codice di procedura civile, art. 547 (Dichiarazione del terzo)
- Normattiva — Disposizioni per l'attuazione del codice di procedura civile (R.D. 18 dicembre 1941, n. 1368), art. 155-quinquies (Accesso alle banche dati tramite i gestori)
- Normattiva — Disposizioni per l'attuazione del codice di procedura civile (R.D. 18 dicembre 1941, n. 1368), art. 155-sexies (Ulteriori casi di applicazione delle disposizioni per la ricerca con modalità telematiche dei beni da pignorare)
- Normattiva — Regio decreto 18 giugno 1931, n. 773 (T.U.L.P.S.), art. 140
- Normattiva — d.P.R. 30 maggio 2002, n. 115, art. 30 (Anticipazioni forfettarie nel processo civile)
- Normattiva — d.lgs. 12 gennaio 2019, n. 14 (Codice della crisi d'impresa e dell'insolvenza), art. 150 (Divieto di azioni esecutive e cautelari individuali)
- Normattiva — d.lgs. 30 giugno 2003, n. 196 (Codice in materia di protezione dei dati personali), art. 2-decies (Inutilizzabilità dei dati)
- Normattiva — d.lgs. 30 giugno 2003, n. 196 (Codice in materia di protezione dei dati personali), art. 160-bis (Validità, efficacia e utilizzabilità nel procedimento giudiziario di atti, documenti e provvedimenti basati sul trattamento di dati personali non conforme a disposizioni di legge o di Regolamento)
- Normattiva — Codice di procedura civile, art. 548 (Mancata dichiarazione del terzo)
- Normattiva — Codice di procedura civile, art. 549 (Contestata dichiarazione del terzo)
- Normattiva — d.lgs. 5 agosto 2026, n. 141, testo unico adempimenti e accertamento, art. 15 (Comunicazioni)
- Normattiva — d.lgs. 5 agosto 2026, n. 141, testo unico adempimenti e accertamento, art. 159 (Attribuzione e poteri degli uffici dell'Agenzia delle entrate)
- Normattiva — d.lgs. 12 gennaio 2019, n. 14 (Codice della crisi d'impresa e dell'insolvenza), art. 150 (Divieto di azioni esecutive e cautelari individuali)
- Normattiva — d.lgs. 12 gennaio 2019, n. 14 (Codice della crisi d'impresa e dell'insolvenza), art. 270 (Apertura della liquidazione controllata)
- Normattiva — d.lgs. 12 gennaio 2019, n. 14 (Codice della crisi d'impresa e dell'insolvenza), art. 54 (Misure cautelari e protettive)
- Giustizia Amministrativa — News UM n. 112/2020. Per la Plenaria i documenti reddituali dei coniugi possono essere oggetto di accesso difensivo (Cons. St., A.P., 25 settembre 2020, n. 19)
- Giustizia Amministrativa — L'Adunanza plenaria pronuncia sull'accesso difensivo (Cons. St., A.P., 18 marzo 2021, n. 4)
- Normattiva — d.P.R. 115/2002, art. 30: anticipazione forfettaria per le notificazioni
Questa guida ha scopo informativo e non costituisce consulenza legale: per la valutazione del singolo caso rivolgiti al tuo legale di fiducia.