Quanto costa un'indagine patrimoniale su un debitore? A listino omniaonline.it si va da 39 euro + IVA per un singolo accertamento sui beni (veicoli intestati o visura catastale) a 479 euro + IVA per il pacchetto più ampio su una persona fisica; il solo accertamento di lavoro o pensione costa 59 euro + IVA e quattro dei cinque pacchetti su persona fisica stanno tra 199 e 260 euro + IVA, con consegna in 14 giorni lavorativi. Il prezzo dipende da quante aree si fanno accertare e da poche opzioni a supplemento, non dal valore del credito né dal risultato: un'indagine che non trova nulla costa quanto una che trova un conto e uno stipendio.
Fonti e listino verificati il 30 settembre 2026; i prezzi sono quelli pubblicati nelle schede dei servizi, IVA esclusa, e possono essere aggiornati.
Quanto costa un'indagine patrimoniale su persona fisica: i pacchetti
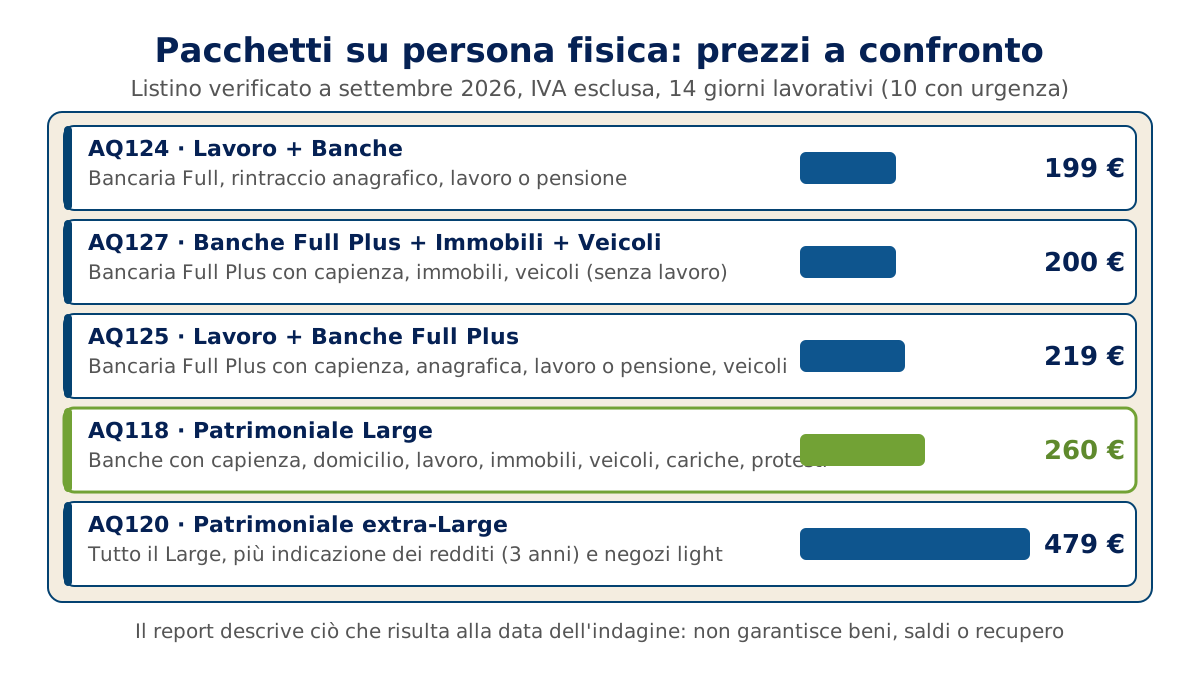
I pacchetti riuniscono più accertamenti in un solo incarico; tutti si evadono in 14 giorni lavorativi, 10 con urgenza.
| Codice | Pacchetto | Cosa comprende | Prezzo + IVA |
|---|---|---|---|
| AQ124 | Lavoro + Banche | bancaria Full (banche, Poste, prepagate, IBAN), rintraccio anagrafico, lavoro o pensione | 199 € |
| AQ127 | Banche Full Plus + Immobili + Veicoli | bancaria Full Plus (anche conti online) con capienza, immobili, veicoli | 200 € |
| AQ125 | Lavoro + Banche Full Plus | bancaria Full Plus con capienza, anagrafica e domicilio, lavoro o pensione, veicoli | 219 € |
| AQ118 | Patrimoniale Large | bancaria Full Plus con capienza, domicilio, lavoro o pensione, immobili, veicoli, cariche, protesti e pregiudizievoli | 260 € |
| AQ120 | Patrimoniale extra-Large | tutto il Large, più un'indicazione dei redditi mediamente percepiti negli ultimi tre anni e negozi giuridici light (fino a 8) | 479 € |
Due letture utili. Tra 199 e 260 euro il salto di prezzo è piccolo rispetto al salto di contenuto: la Patrimoniale Large su persona fisica aggiunge immobili, cariche e protesti a poco più dei pacchetti a due o tre aree. E AQ127 costa meno di AQ125 pur includendo gli immobili: non comprende il posto di lavoro né il rintraccio anagrafico. Il dettaglio di ogni area è nella guida all'indagine patrimoniale su persona fisica.
Moduli singoli: quando basta un accertamento solo
| Codice | Accertamento | Prezzo + IVA | Tempi |
|---|---|---|---|
| AR110 | Rintraccio anagrafico FAST (residenza non verificata sul posto) | 15 € | 3 giorni |
| AR101 | Rintraccio anagrafico e domicilio effettivo | 49 € | 10 giorni, 7 con urgenza |
| AP110 | Attività lavorativa o pensionistica | 59 € | 14 giorni |
| AR106 | Veicoli intestati | 39 € | 14 giorni |
| AV100 | Visura catastale nazionale | 39 € | 14 giorni |
| AV101 | Catasto con gravami in conservatoria (per conservatoria, cinque note incluse) | 69 € | 14 giorni |
| AB102 | Indagine bancaria Full | 150 € | 14 giorni |
Sommare i moduli conviene raramente: lavoro (59) più bancaria Full (150) fa 209 euro, contro i 199 di AQ124, che aggiunge anche il rintraccio anagrafico. I singoli servono quando manca una cosa sola: l'indirizzo per una notifica, il datore di lavoro per pignorare lo stipendio.
Se il debitore è un'impresa
Su ditte individuali e società la logica è la stessa: la Patrimoniale ditte individuali (AQ130) costa 210 euro + IVA, la Patrimoniale SRL/SPA (AQ119) 229 euro, la Patrimoniale SAS/SNC (AQ121) 259 euro, quest'ultima con un'indagine reddituale perché le società di persone, di regola, non depositano un bilancio d'esercizio nel registro delle imprese (l'obbligo scatta solo in casi particolari, per esempio quando tutti i soci illimitatamente responsabili sono società di capitali: art. 111-duodecies disp. att. c.c.); tutte in 14 giorni lavorativi.
Se invece non c'è ancora un debito e si valuta un nuovo cliente, i report pre-affidamento costano 16 euro (Prefido MIX, WS104, in 4-6 ore), 20 euro (Prefido OMNIA, WS105, in un'ora) e 40 euro (INFODATA, WS106, in 7 giorni, riducibili a 4, 2 o 1 con supplemento di 10, 40 o 60 euro). Sono valutazioni del rischio, non indagini patrimoniali: rientrano nell'informazione commerciale, il settore per cui il Garante ha approvato un codice di condotta, e non nelle investigazioni per far valere un diritto in giudizio (guida alla verifica di solvibilità pre-affidamento).
Cosa fa salire il prezzo
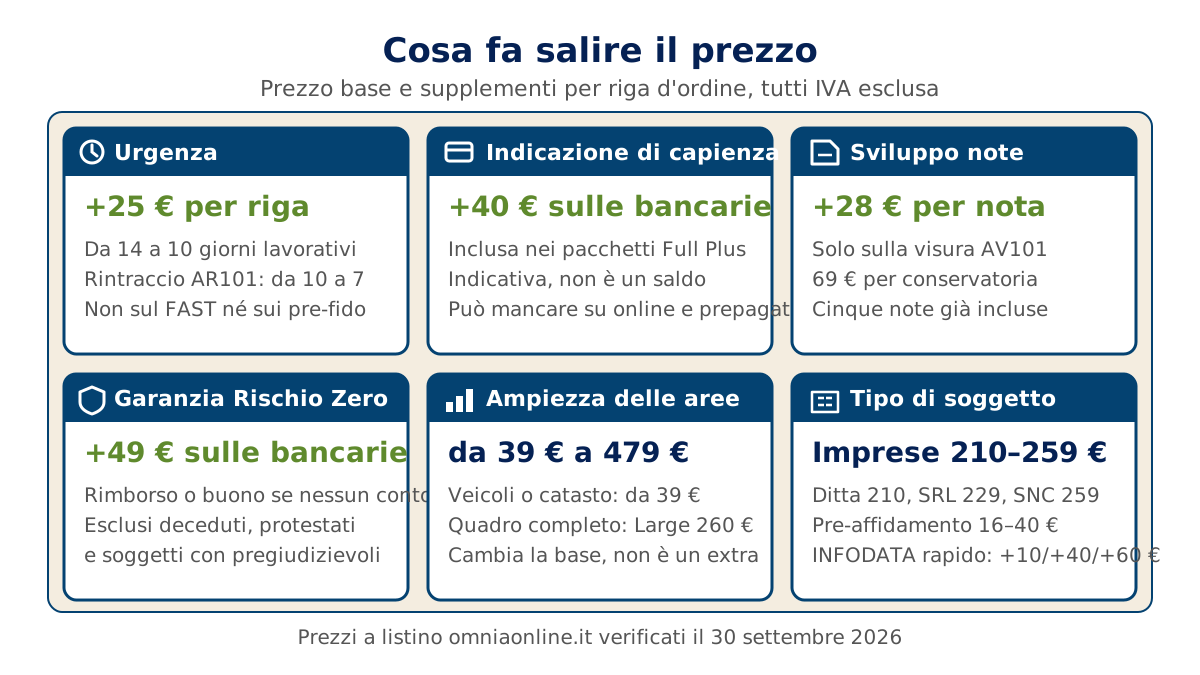
Il prezzo base cambia con l'ampiezza dell'indagine. Poi ci sono quattro opzioni, per riga d'ordine e IVA esclusa.
- Urgenza, +25 euro. Porta l'evasione da 14 a 10 giorni lavorativi (da 10 a 7 per AR101). Non esiste sul rintraccio FAST, già a 3 giorni, né sui pre-affidamento, che hanno tempi propri.
- Indicazione di capienza, +40 euro. Si aggiunge alle indagini bancarie singole come AB102; nei pacchetti "Full Plus" è inclusa. È un'indicazione di massima sui conti individuati, non un saldo: la situazione può cambiare tra indagine e pignoramento, e può non essere disponibile per conti online, carte prepagate e rapporti atipici.
- Sviluppo note, +28 euro per nota. Solo sulla visura AV101: 69 euro valgono per una conservatoria e comprendono cinque note; ogni formalità ulteriore costa 28 euro. Al carrello si aggiunge una nota in più: se ne servono di più, contattaci prima di ordinare.
- Garanzia Rischio Zero, +49 euro. Disponibile a listino online sulle indagini bancarie AB102, AB103 e AB105: se non emerge alcun rapporto bancario o postale, o risultano solo rapporti estinti o censiti, il cliente sceglie tra nota di accredito del 100% dell'importo pagato e un buono di pari valore per un'indagine successiva. Non si applica a soggetti deceduti, protestati o con pregiudizievoli e negatività in genere, e non garantisce saldi, pignorabilità o recupero (condizioni generali).
Cosa si paga davvero: il report e i suoi limiti
Il prezzo compra un rapporto in PDF su ciò che risulta a nome del soggetto alla data dell'indagine, da fonti lecite, raccolte da un'agenzia con licenza del prefetto: l'art. 134 T.U.L.P.S. vieta, senza licenza del prefetto, "di eseguire investigazioni o ricerche o di raccogliere informazioni per conto di privati". L'incarico va conferito per iscritto e deve indicare il diritto che si intende far valere, i principali fatti che lo giustificano e un termine ragionevole per concludere l'indagine (regole deontologiche del Garante, art. 8): non serve avere già un titolo esecutivo, serve un interesse documentato (credito, contratto, mandato), e i dati raccolti vanno usati solo per quella tutela. La licenza non dà accesso a banche dati riservate; il perimetro di ciò che è lecito raccogliere è nella guida su indagini patrimoniali e privacy.
Quattro cose che il prezzo non compra, qualunque sia il pacchetto:
- Un bene. Il debitore risponde con tutti i suoi beni presenti e futuri (art. 2740 c.c.), ma l'indagine documenta solo quelli che risultano oggi, e la legge limita la pignorabilità di alcuni crediti, come stipendio e pensione, anche quando sono accreditati sul conto (art. 545 c.p.c.). Un esito negativo è un risultato, non un difetto.
- Un saldo. L'Archivio dei rapporti finanziari dell'Anagrafe tributaria non è consultabile da creditori e investigatori: il creditore vi arriva solo con la ricerca ex art. 492-bis c.p.c., di regola tramite l'ufficiale giudiziario. L'indagine individua gli istituti con altre fonti; la capienza è orientativa e non dice quanto sia pignorabile.
- Il recupero. Il report orienta pignoramento e trattativa, non ne garantisce l'esito.
- La deducibilità fiscale della perdita sul credito. Per un'impresa la perdita è deducibile se risulta da elementi certi e precisi (art. 101, comma 5, TUIR; dal 1° gennaio 2027 art. 110, comma 9, del d.lgs. 117/2026), che per i crediti di modesta entità (fino a 2.500 euro, 5.000 per le imprese di più rilevante dimensione) scaduti da almeno sei mesi ci sono per legge. Negli altri casi un report negativo può affiancare i tentativi di recupero rimasti senza esito, ma la circolare 26/E/2013 dell'Agenzia delle Entrate (par. 3.1) chiede che l'esito negativo delle azioni esecutive sia confermato da una valutazione complessiva, "assoluta e definitiva", della situazione del debitore, e tra i documenti utili nomina le relazioni negative delle agenzie di recupero crediti ex art. 115 T.U.L.P.S., non il report di indagine ex art. 134, che non vi è equiparato in automatico. Il peso del documento lo valuta il consulente fiscale (cosa vale un esito negativo).
Confronto con la ricerca ex art. 492-bis c.p.c.
La ricerca telematica ordinaria richiede titolo esecutivo e precetto notificato, con il termine dell'art. 482 c.p.c. scaduto, e passa dall'ufficiale giudiziario, che accede alle banche dati delle pubbliche amministrazioni, "compreso l'archivio dei rapporti finanziari" (art. 492-bis c.p.c.). Se c'è pericolo nel ritardo, il presidente del tribunale può autorizzarla prima della notifica del precetto o prima che il termine sia scaduto. Per l'istanza ordinaria non è più dovuto il contributo unificato; quella d'urgenza al presidente sconta 43 euro (art. 13, comma 1-quinquies, d.P.R. 115/2002), più i diritti UNEP, fissati per legge, e le anticipazioni di spesa, che nella prassi cambiano da ufficio a ufficio, e i compensi del legale; l'eventuale esecuzione successiva ha costi propri. Presuppone però la decisione di eseguire; l'indagine privata serve prima, per decidere se quella decisione vale la spesa (guida alla ricerca telematica dei beni).
Quale indagine per quale caso
- Solo l'indirizzo per notificare: AR110 (15 euro), o AR101 (49 euro) con reperibilità verificata.
- Credito modesto, debitore dipendente o pensionato: AP110 (59 euro).
- Si punta al conto corrente: indagine bancaria Full (150 euro), con capienza e Rischio Zero a scelta; se serve anche il lavoro, AQ124 (199 euro) costa meno dei due moduli, ma senza capienza né Rischio Zero, che sui pacchetti non si aggiungono.
- Si valuta un pignoramento immobiliare: AV100 (39 euro) per sapere se risultano immobili in catasto, poi AV101 (69 euro per conservatoria) per ipoteche e trascrizioni; la verifica della titolarità resta al legale che prepara il pignoramento, mentre la documentazione ventennale dell'art. 567 c.p.c. (estratto del catasto e certificati delle iscrizioni e trascrizioni, sostituibili da un certificato notarile) la deposita dopo il pignoramento il creditore che chiede la vendita, entro il termine dell'art. 497 c.p.c. (45 giorni).
- Prima di una causa o su un'esposizione rilevante: Patrimoniale Large (260 euro); extra-Large (479 euro) se servono anche redditi e negozi giuridici. Sotto poche centinaia di euro di credito, il criterio è la proporzione tra indagine, credito e procedura da evitare.
- Debitore impresa: AQ130, AQ119 o AQ121 secondo la forma giuridica; per un cliente nuovo, un pre-affidamento da 16 a 40 euro.
Costi e tempi in sintesi
Si paga online con carta, PayPal o bonifico; la fattura elettronica è inclusa e l'IVA al 22% si aggiunge al carrello (260 euro diventano 317,20). Gli iscritti alla Cassa Forense vedono un prezzo riservato dopo l'accesso con il numero di tesserino. I tempi sono in giorni lavorativi dal primo giorno utile dopo l'ordine (con il bonifico, l'indagine parte all'accredito) e, per le condizioni generali, non sono perentori: nei casi complessi possono servire alcuni giorni in più.
Errori da evitare
- Confrontare il prezzo tra fornitori senza confrontare le aree coperte: una "patrimoniale" senza banche non è la stessa indagine.
- Ordinare il quadro completo per un credito di poche centinaia di euro, o il solo modulo lavoro per un'esposizione a cinque cifre.
- Leggere la capienza come un saldo garantito, o un esito negativo come un certificato di nullatenenza.
Domande frequenti
Quanto costa fare un'indagine patrimoniale completa su un privato?
A listino la Patrimoniale Large su persona fisica costa 260 euro + IVA, con banche, lavoro, immobili, veicoli, cariche e protesti; la extra-Large, con redditi e negozi giuridici, 479 euro + IVA. Entrambe in 14 giorni lavorativi.
Quanto può costare un'indagine bancaria da sola?
L'indagine bancaria Full (AB102) costa 150 euro + IVA; la capienza aggiunge 40 euro, la garanzia Rischio Zero 49. La Full Plus (AB103), che include le banche online, costa 195 euro + IVA.
Indagine patrimoniale su persona fisica: a cosa serve?
A decidere se e come agire: se il decreto ingiuntivo vale i suoi costi, quale bene pignorare (stipendio, conto, immobile) e a quale terzo notificare. Riduce il rischio di atti a vuoto, che costano anche quando non incassano, senza eliminarlo.
Chi fa la visura patrimoniale?
Le visure su catasto, conservatoria e registro imprese le può chiedere chiunque; al PRA chiunque abbia interesse può chiedere la visura per targa, mentre la visura nominativa, che elenca i veicoli intestati a una persona, è riservata a soggetti qualificati come avvocati, notai, curatori e investigatori privati autorizzati dalla prefettura (visura o indagine patrimoniale). Il creditore può consultare da sé i registri pubblici; un'indagine svolta per conto di altri, che incrocia i registri con lavoro e banche, richiede invece la licenza del prefetto ex art. 134 T.U.L.P.S. e un incarico scritto di chi ha un interesse documentato; la licenza non dà accesso a banche dati riservate.
Se l'indagine non trova nulla, si paga comunque?
Sì: il prezzo copre la ricerca, non il risultato. Fanno eccezione le indagini bancarie con garanzia Rischio Zero: se non emerge alcun rapporto, o solo rapporti estinti o censiti, le condizioni generali prevedono una nota di accredito o un buono, salvo che il soggetto sia deceduto, protestato o con pregiudizievoli e negatività in genere.
Il listino completo, con schede e tempi aggiornati, è nel catalogo; i pacchetti su persona fisica sono nella categoria delle indagini patrimoniali su persona fisica; per beni intestati a terzi o debitori all'estero, contattaci prima di ordinare.
Riferimenti ufficiali
- Normattiva — Regio decreto 18 giugno 1931, n. 773 (T.U.L.P.S.), art. 134
- Garante Privacy — Regole deontologiche relative ai trattamenti di dati personali effettuati per svolgere investigazioni difensive o per fare valere o difendere un diritto in sede giudiziaria (19 dicembre 2018)
- Normattiva — Codice civile, art. 2740 (Responsabilità patrimoniale)
- Normattiva — Codice di procedura civile, art. 492-bis (Ricerca con modalità telematiche dei beni da pignorare)
- Normattiva — d.P.R. 30 maggio 2002, n. 115, art. 13 (Importi del contributo unificato), testo vigente
- Gazzetta Ufficiale — d.lgs. 31 ottobre 2024, n. 164, art. 6 (modifiche all'art. 13 d.P.R. 115/2002)
- Agenzia delle Entrate — Circolare n. 26/E del 1° agosto 2013, perdite su crediti, art. 101, comma 5 TUIR (par. 3.1)
- Garante per la protezione dei dati personali — Provvedimento del 29 aprile 2021 - Approvazione del Codice di condotta per il trattamento dei dati personali effettuato a fini di informazione commerciale (doc. web 9586215)
- Normattiva — Codice di procedura civile, art. 545 (Crediti impignorabili)
- Normattiva — Codice di procedura civile, art. 567 (Istanza di vendita)
- ACI — La visura nominativa PRA per gli operatori professionali
- Normattiva — d.P.R. 30 maggio 2002, n. 115, art. 37 (Diritto di esecuzione)
- Normattiva — TUIR (d.P.R. 917/1986), art. 101, comma 5: perdite su crediti (versione vigente fino al 31 dicembre 2026)
- Normattiva — d.lgs. 19 giugno 2026, n. 117 (testo unico delle imposte sui redditi), art. 110, comma 9: perdite su crediti (dal 1° gennaio 2027)
- Normattiva — Disposizioni per l'attuazione del codice civile (R.D. 30 marzo 1942, n. 318), art. 111-duodecies (bilancio delle società di persone partecipate da società di capitali)
- Normattiva — Codice di procedura civile, art. 497 (Cessazione dell'efficacia del pignoramento)
Questa guida ha scopo informativo e non costituisce consulenza legale: per la valutazione del singolo caso rivolgiti al tuo legale di fiducia.