L'atto di precetto è l'intimazione con cui il creditore, munito di titolo esecutivo, ordina al debitore di adempiere entro un termine non inferiore a dieci giorni, con l'avvertimento che in mancanza si procederà a esecuzione forzata (art. 480 c.p.c.). Dalla notifica corrono 90 giorni entro i quali il pignoramento deve iniziare, altrimenti il precetto perde efficacia (art. 481 c.p.c.). Quei 90 giorni corrono anche se non si sa ancora dove il debitore lavora, in quale banca tiene il conto o se possiede immobili. In questa guida, dalla parte del creditore: cosa deve contenere il precetto, come si notifica, quali termini rispettare, cosa aspettarsi da un'opposizione e come arrivare alla notifica con il pignoramento già mirato.
Fonti e listino verificati il 30 settembre 2026; i novanta giorni sono soggetti alle sospensioni previste dalla legge.
Cos'è l'atto di precetto e a cosa serve
Salvo diversa disposizione di legge, prima dell'esecuzione si notificano il titolo, in duplicato informatico o copia attestata conforme, e il precetto (artt. 475 e 479 c.p.c., nel testo del d.lgs. 164/2024). La vecchia formula esecutiva è stata abolita: non va confusa con l'efficacia esecutiva del provvedimento. Il precetto collega il titolo al pignoramento. Il titolo può essere una sentenza, un decreto ingiuntivo esecutivo, un titolo di credito o un atto notarile nei casi ammessi. Il precetto è un atto di parte (art. 125 c.p.c.) che quantifica la pretesa e assegna il termine per adempiere (art. 480 c.p.c.).
Cosa deve contenere l'atto di precetto (art. 480 c.p.c.)
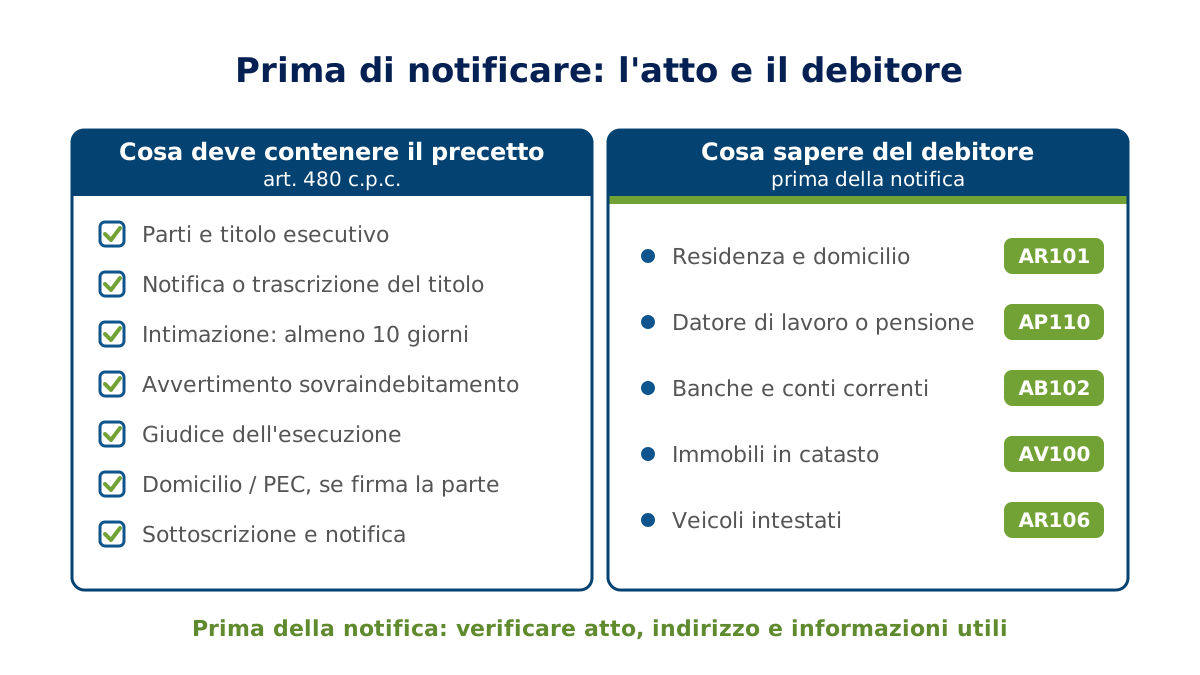
- L'intimazione ad adempiere entro un termine non inferiore a dieci giorni, salva l'autorizzazione ex art. 482, con l'avvertimento che in mancanza si procederà a esecuzione forzata.
- L'indicazione, a pena di nullità, delle parti e della data di notificazione del titolo, se notificato separatamente, oppure la trascrizione integrale del titolo quando la legge la richiede (per esempio cambiali, assegni e scritture private autenticate, art. 474, terzo comma); in questo caso l'ufficiale giudiziario certifica che la trascrizione corrisponde all'originale.
- L'avvertimento sul sovraindebitamento richiesto dall'art. 480, secondo comma: va riportato nella formulazione prevista dalla norma. L'accesso concreto agli strumenti di regolazione della crisi dipende dai requisiti del debitore e dalla disciplina applicabile.
- Il giudice competente per l'esecuzione e, se il precetto è sottoscritto personalmente dalla parte, la residenza o il domicilio eletto nel comune di quel giudice, oppure una PEC risultante da pubblici elenchi o un domicilio digitale speciale (art. 480, terzo comma). In mancanza, le opposizioni al precetto si propongono davanti al giudice del luogo di notifica e le notificazioni alla parte istante si fanno presso la cancelleria.
- La sottoscrizione (art. 125 c.p.c.) e la notificazione nelle forme degli artt. 137 e seguenti.
Conta poi la quantificazione: capitale, interessi con tasso e decorrenza, spese del titolo e del precetto. Un importo non dovuto può essere contestato; il difensore deve distinguere le voci documentate da quelle non recuperabili.
Notifica e titolo esecutivo: le regole dell'art. 479 c.p.c.
L'art. 479 richiede la notificazione del titolo alla parte personalmente, secondo le forme di legge. La vecchia eccezione relativa alla sentenza notificata al procuratore entro un anno dalla pubblicazione non compare nel testo attuale. Titolo e precetto possono essere notificati insieme. Per il decreto ingiuntivo già notificato occorre verificare la regola speciale dell'art. 654: nei casi previsti basta menzionare nel precetto il provvedimento di esecutorietà.
«Alla parte personalmente» identifica il destinatario, non impone sempre la consegna materiale nelle sue mani. Il legale sceglie la forma secondo i presupposti di legge: se il destinatario ha un domicilio digitale obbligatorio risultante dai pubblici elenchi (imprese e professionisti) o lo ha eletto nell'INAD, l'avvocato notifica a mezzo PEC (art. 3-ter l. 53/1994); negli altri casi, o quando la PEC non va a buon fine, si procede tramite ufficiale giudiziario o posta secondo le regole della stessa norma.
Un indirizzo superato può produrre una relata negativa o una contestazione successiva. I due rintracci hanno contenuti diversi: il Rintraccio Anagrafico FAST (€ 15 + IVA, 3 giorni a listino) restituisce la residenza non verificata sul posto; il Rintraccio Anagrafico e Domicilio Effettivo (€ 49 + IVA, 10 giorni) verifica anche l'effettiva reperibilità. Nessuno dei due sostituisce le valutazioni del notificante. Il percorso è nella guida sul debitore irreperibile.
Termini del precetto: 10 giorni per adempiere, 90 di validità
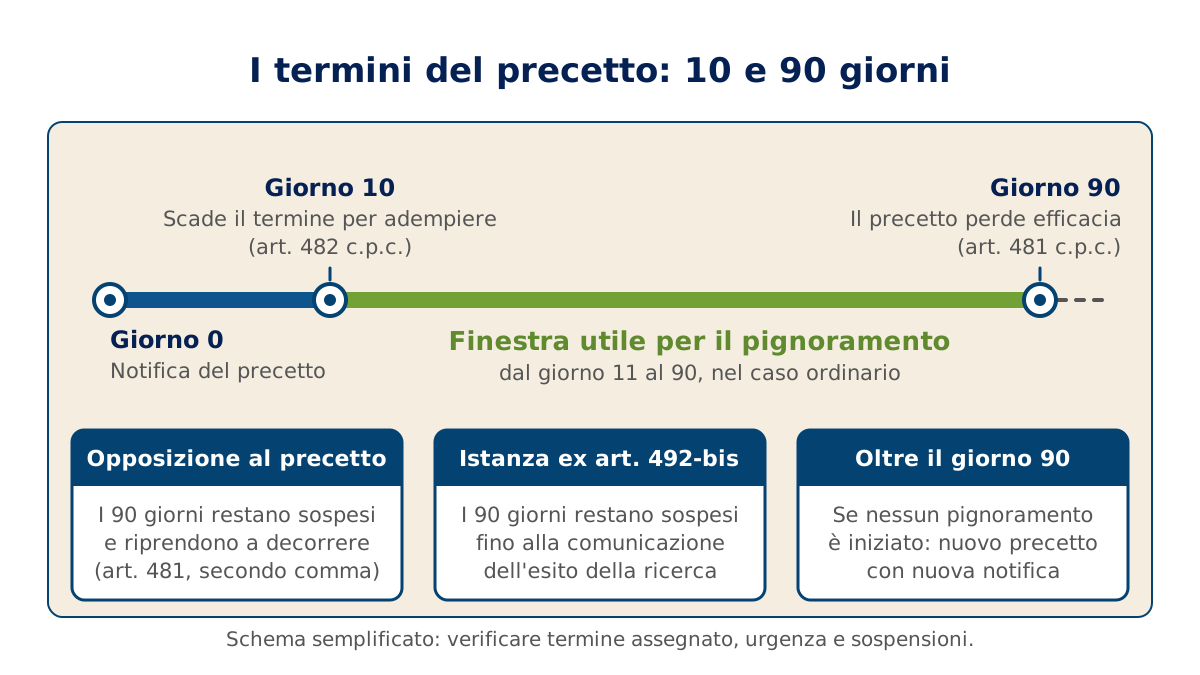
Il termine per adempiere. Non si può iniziare l'esecuzione prima che sia decorso il termine indicato nel precetto e in ogni caso non prima di dieci giorni dalla notificazione (art. 482 c.p.c.). Solo se c'è pericolo nel ritardo il presidente del tribunale competente per l'esecuzione, o un giudice delegato, può autorizzare l'esecuzione immediata, con o senza cauzione.
Il termine di efficacia. Nell'espropriazione forzata l'esecuzione inizia con il pignoramento. Il precetto diventa inefficace se questo non interviene entro novanta giorni dalla notificazione. Se invece un pignoramento è iniziato entro i novanta giorni, sullo stesso precetto si possono avviare altre espropriazioni anche dopo la scadenza, con il solo limite del divieto di cumulo eccessivo (Cass. 11578/2005, richiamata dal Ministero della giustizia nella risposta UNEP del 23 novembre 2021). «Dal giorno 11 al giorno 90» descrive solo il caso ordinario con termine minimo di dieci giorni, senza proroghe o sospensioni: non è un calcolatore di scadenze. I novanta giorni non si allungano automaticamente per le ferie estive. Il Ministero distingue espressamente la decadenza del precetto dalla prescrizione del credito.
Il termine resta sospeso quando viene proposta opposizione al precetto, con ripresa secondo l'art. 627, e dalla proposizione dell'istanza ex art. 492-bis fino agli eventi indicati dalla norma: comunicazione del verbale, comunicazione di mancata ricerca per assenza dei presupposti oppure rigetto dell'istanza presidenziale. Finita la sospensione riprende il tempo residuo: non nasce automaticamente un nuovo termine di novanta giorni. Per far valere la sospensione, quando iscrive a ruolo il pignoramento il creditore deposita l'istanza, l'eventuale autorizzazione del presidente e la comunicazione dell'esito della ricerca, a pena di inefficacia del pignoramento (art. 492-bis, ultimo comma).
La rinnovazione. Se si vuole iniziare l'esecuzione dopo la scadenza, serve un nuovo precetto, con conteggi aggiornati e nuova notifica; di regola non occorre rinotificare il titolo. Il legale verifica quali spese siano recuperabili dal debitore. Non occorre rinnovare il precetto ogni novanta giorni se si è deciso di attendere, ferma la gestione della prescrizione.
Opposizione al precetto: cosa aspettarsi dal lato del creditore
- Opposizione all'esecuzione (art. 615 c.p.c.): contesta il diritto di procedere, per esempio per pagamento o prescrizione. Il giudice, su istanza e per gravi motivi, può sospendere l'efficacia esecutiva del titolo; se è contestata solo una parte del credito, la sospensione riguarda quella parte.
- Opposizione agli atti esecutivi (art. 617 c.p.c.): riguarda la regolarità formale di titolo, precetto o notifiche. Il termine è di venti giorni, ma decorrenza, giudice e forma dell'atto dipendono dal vizio, dalla sua conoscenza e dall'avvio dell'esecuzione. Non va calcolato sempre dal primo atto esecutivo.
La sospensione dei novanta giorni e la sospensione dell'esecuzione sono effetti distinti: la sola opposizione non equivale, di regola, a un ordine di fermare il pignoramento. Il legale deve però verificare i provvedimenti emessi e le eventuali tutele speciali applicabili al debitore.
Il passo successivo: sapere dove pignorare prima che scadano i 90 giorni
Prima della notifica conviene pianificare come individuare i beni: si può partire dalle informazioni già disponibili, ricorrere al 492-bis quando ne sussistono i presupposti o commissionare accertamenti mirati.
La ricerca telematica ex art. 492-bis c.p.c. è lo strumento pubblico post precetto: su istanza del creditore munito di titolo esecutivo e precetto, l'ufficiale giudiziario del tribunale del luogo in cui il debitore ha residenza, domicilio, dimora o sede accede alle banche dati previste dalla norma, in particolare all'Anagrafe tributaria, compreso l'archivio dei rapporti finanziari, e a quelle degli enti previdenziali, e redige un unico processo verbale. Le banche dati effettivamente interrogate dipendono dai collegamenti attivi: l'elenco ministeriale del 21 agosto 2023 dichiara operativo l'accesso diretto alle banche dati dell'Agenzia delle Entrate (dichiarazioni dei redditi e certificazione unica, atti del registro, archivio dei rapporti finanziari); l'UNEP di Milano, per esempio, indica atti del registro, anagrafe dei rapporti finanziari e modelli reddituali. L'istanza non può essere proposta prima che sia decorso il termine dell'art. 482. Dopo la riforma Cartabia (d.lgs. 149/2022, applicabile secondo le relative disposizioni transitorie) si presenta direttamente all'ufficiale giudiziario, senza autorizzazione del presidente del tribunale. Quest'ultima resta necessaria solo per la ricerca anticipata, prima del precetto o della scadenza del termine per adempiere, in caso di pericolo nel ritardo. Il termine del precetto è sospeso fino all'esito; il limite è che presuppone il titolo e fotografa la situazione alla data dell'interrogazione.
L'indagine preventiva su fonti lecite, svolta da un'agenzia con licenza prefettizia (art. 134 T.U.L.P.S.), può fornire informazioni anche prima del titolo, sulla base di un incarico scritto che indichi il diritto da far valere e i fatti che giustificano l'accertamento (regole deontologiche del Garante, art. 8). La licenza prefettizia non dà accesso all'Anagrafe tributaria, all'archivio dei rapporti finanziari o alle banche dati previdenziali, riservati all'ufficiale giudiziario ex art. 492-bis: le informazioni sono raccolte da fonti e con modalità consentite dalla legge. Sia gli accertamenti privati sia la ricerca pubblica possono aiutare a valutare i beni utilmente aggredibili: la scelta dipende dalla fase del recupero e dai dati mancanti. Le indagini mirate preparano il singolo atto: l'indagine sull'attività lavorativa o pensionistica (€ 59 + IVA) per lo stipendio, l'indagine bancaria (€ 150 + IVA) per il conto corrente, la visura catastale nazionale (€ 39 + IVA) e il rintraccio dei veicoli intestati (€ 39 + IVA) per il patrimonio. La Patrimoniale Large (€ 260 + IVA) riunisce più accertamenti in un solo incarico. Le regole del pignoramento sono nella guida al pignoramento presso terzi; i percorsi specifici in quelle sul pignoramento dello stipendio e sul pignoramento del conto corrente.
Una sequenza possibile è verificare indirizzo e beni, notificare il precetto e scegliere tra pignoramento sui beni già noti e ricerca ex art. 492-bis. Quest'ultima si colloca prima del pignoramento che deriva dalla ricerca. L'indagine privata non è un passaggio obbligatorio e va valutata per l'informazione aggiuntiva che può fornire.
Costi e tempi da mettere in conto
Per il precetto si preventivano compensi professionali e spese di notifica; la sola notifica del precetto non comporta l'iscrizione a ruolo di un processo esecutivo. La successiva esecuzione ha costi propri. I tempi delle indagini dichiarati a listino sono 3 giorni per il dato FAST non verificato, 10 per il domicilio effettivo e 14 per la bancaria. Le indagini forniscono una fotografia soggetta a cambiamenti. Il contenuto e le condizioni sono nelle singole schede servizio; i pacchetti sono in Indagini patrimoniali persona fisica.
Gli errori che fanno perdere il precetto
- Notificare a un indirizzo non verificato: relata negativa o, peggio, notifica viziata scoperta a esecuzione iniziata.
- Lasciare trascorrere i termini senza pianificare le ricerche: occorre seguire le scadenze e le eventuali sospensioni, incluso il percorso ex art. 492-bis.
- Omettere gli elementi richiesti dall'art. 480: verificare avvertimenti, giudice competente e recapiti richiesti nel caso concreto.
- Sbagliare il conteggio: interessi al tasso sbagliato o spese non dovute aprono l'opposizione parziale.
Domande frequenti
Quanto dura l'atto di precetto?
Novanta giorni dalla notificazione: se entro quel termine il pignoramento non è iniziato, il precetto perde efficacia (art. 481 c.p.c.). Il termine è sospeso se viene proposta opposizione e, dalla proposizione dell'istanza ex art. 492-bis, fino alla comunicazione dell'esito della ricerca o del suo mancato svolgimento.
Si può pignorare prima dei dieci giorni?
Solo con l'autorizzazione del presidente del tribunale competente per l'esecuzione, o di un giudice delegato, in caso di pericolo nel ritardo, con o senza cauzione (art. 482 c.p.c.).
Precetto scaduto: bisogna rinotificare anche il titolo?
Di regola no: si notifica un nuovo precetto con conteggi aggiornati, riportando la precedente notifica del titolo quando richiesta. Il legale verifica la situazione del titolo e le spese addebitabili.
L'opposizione al precetto blocca il pignoramento?
Non automaticamente. L'opposizione sospende il termine di efficacia del precetto, con ripresa secondo l'art. 627; per sapere se si possa procedere occorre distinguere questo effetto dagli eventuali provvedimenti del giudice che sospendono il titolo o l'esecuzione.
La ricerca telematica ex art. 492-bis richiede il precetto?
Nel percorso ordinario servono titolo esecutivo e precetto notificato, decorso il termine per adempiere. L'autorizzazione urgente del presidente consente di anticipare la ricerca nei casi previsti dalla norma. Se mancano ancora i presupposti del 492-bis, un'indagine privata può fornire informazioni prima del titolo, purché fondata su un incarico scritto, giustificata e proporzionata (cosa contiene).
Cosa succede se il precetto è notificato a un indirizzo sbagliato?
Il legale deve distinguere mancata notifica, nullità ed eventuale sanatoria: non ogni irregolarità ha lo stesso effetto. Verificare residenza e domicilio aiuta a preparare una nuova notifica quando necessaria, ma il rintraccio non sana da solo gli atti precedenti.
Ogni credito ha una sua sequenza ottimale tra titolo, precetto e pignoramento: se il caso non rientra nelle indagini a listino, contattaci e definiamo insieme cosa verificare prima di notificare.
Riferimenti ufficiali
- Gazzetta Ufficiale — d.lgs. 164/2024, art. 3: artt. 475, 479, 480, 492-bis, 648 e 654 c.p.c.
- Ministero della Giustizia — efficacia del precetto e termine di novanta giorni (2021)
- Garante Privacy — Regole deontologiche relative ai trattamenti di dati personali effettuati per svolgere investigazioni difensive o per fare valere o difendere un diritto in sede giudiziaria (19 dicembre 2018)
- EUR-Lex — GDPR, artt. 5 e 6: principi e liceità del trattamento
- Normattiva — c.p.c. art. 480: forma del precetto
- Normattiva — c.p.c. art. 481: cessazione dell'efficacia del precetto
- Normattiva — c.p.c. art. 482: termine ad adempiere
- Normattiva — c.p.c. art. 492-bis: ricerca con modalità telematiche dei beni da pignorare
- Normattiva — c.p.c. art. 474: titolo esecutivo
- Normattiva — l. 53/1994 art. 3-ter: notificazioni a mezzo PEC dell'avvocato
- Ministero della Giustizia — elenco delle banche dati per le quali è operativo l'accesso da parte dell'ufficiale giudiziario ex art. 492-bis c.p.c. (21 agosto 2023)
- Corte d'appello di Milano — UNEP: ricerche telematiche 492 bis
Questa guida ha scopo informativo e non costituisce consulenza legale: per la valutazione del singolo caso rivolgiti al tuo legale di fiducia.