Il decreto ingiuntivo non pagato apre una scelta concreta: iniziare l'esecuzione, cercare prima i beni oppure negoziare il rientro. Il solo decorso dei quaranta giorni non rende automaticamente esecutivo il decreto: se non è già provvisoriamente esecutivo, occorre chiedere la dichiarazione prevista dall'art. 647 c.p.c. Prima di spendere in precetto e pignoramento, il creditore deve quindi verificare il titolo, le notifiche e quali beni o redditi siano effettivamente aggredibili.
Fonti e listino verificati il 30 settembre 2026; i termini vanno calcolati sul singolo provvedimento.
Cos'è il decreto ingiuntivo e cosa succede se il debitore non paga
Il decreto ingiuntivo (artt. 633 ss. c.p.c.) è il provvedimento emesso su ricorso del creditore, inizialmente senza sentire il debitore. Per i crediti di denaro occorrono una somma liquida ed esigibile e, di regola, una prova scritta idonea (artt. 633 e 634 c.p.c.): ad esempio contratti, titoli di credito e, per i crediti di imprenditori e lavoratori autonomi, estratti autentici delle scritture contabili e fatture elettroniche trasmesse tramite il Sistema di interscambio. Il termine ordinario per pagare o proporre opposizione è di quaranta giorni dalla notifica; fa fede il termine indicato dal giudice nel decreto.
Se manca l'opposizione, il creditore chiede l'esecutività ex art. 647. Per il credito accertato con decreto non opposto e divenuto definitivo opera la prescrizione decennale: l'art. 2953 c.c. porta a dieci anni anche i termini più brevi, con nuova decorrenza dagli atti interruttivi. È distinta dai termini per notificare il decreto e iniziare l'esecuzione. Il titolo consente di agire, ma non garantisce che il debitore abbia denaro recuperabile.
Decreto ingiuntivo non pagato: i termini da tenere sotto controllo
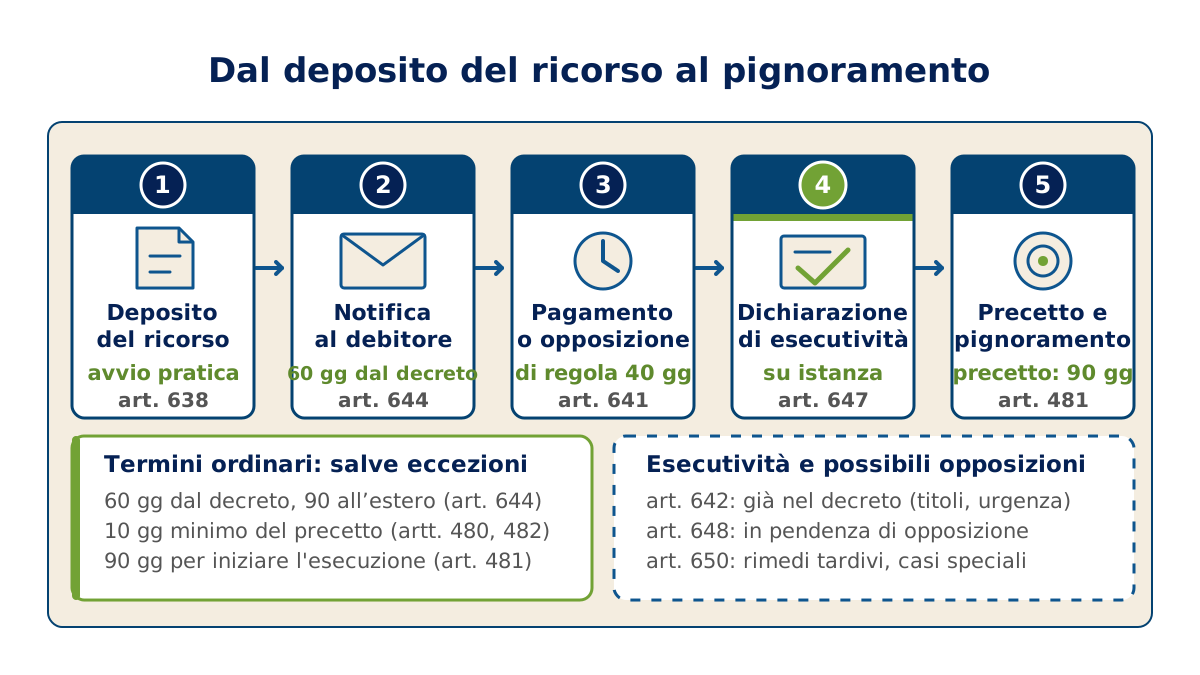
Quattro verifiche governano la fase tra ricorso e pignoramento: riguardano termini diversi, che non vanno sommati meccanicamente.
- Notifica del decreto. L'art. 644 prevede sessanta giorni dalla pronuncia per la notifica in Italia, novanta negli altri casi. Occorre verificare la data di deposito del decreto e avviare la notifica entro il termine: per il creditore conta la consegna dell'atto all'ufficiale giudiziario o l'invio nelle forme telematiche ammesse, poi va controllato il perfezionamento per il debitore; la domanda può essere riproposta se il decreto perde efficacia. Un indirizzo superato può compromettere il tentativo (guida al debitore irreperibile). Il testo vigente è su Normattiva, art. 644 c.p.c..
- Termine per l'opposizione. Di regola quaranta giorni dalla notifica, con possibili variazioni disposte dal giudice e regole particolari per il debitore all'estero. La sospensione feriale dipende dalla materia: non si applica indistintamente a ogni credito.
- Esecuzione provvisoria. Può essere disposta già nel decreto nei casi dell'art. 642. Durante l'opposizione il giudice può concederla alle condizioni dell'art. 648; per le somme non contestate è prevista l'esecuzione parziale, salvo opposizione per vizi procedurali. Il correttivo 2024 consente una decisione anticipata sull'istanza urgente, sentite le parti.
- Dichiarazione ex art. 647. Se il decreto non è già esecutivo, il creditore deve richiederla. Il giudice controlla la notifica e deve ordinarne la rinnovazione quando risulta o appare probabile che il debitore non abbia avuto conoscenza del decreto. L'opposizione tardiva dell'art. 650 è ammessa se il debitore prova di non aver avuto tempestiva conoscenza del decreto per irregolarità della notifica, caso fortuito o forza maggiore; con la sentenza 120/1976 della Corte costituzionale è stata estesa a chi, pur conoscendo il decreto, non ha potuto opporsi in tempo per caso fortuito o forza maggiore.
Se il debitore è un consumatore, va controllata anche la verifica delle clausole abusive: in presenza dei presupposti individuati dalle Sezioni Unite può riaprirsi il controllo durante l'esecuzione. Non si può quindi presentare il termine di dieci giorni dal primo atto esecutivo come una preclusione assoluta per ogni caso (Cassazione, S.U. 9479/2023).
Come funziona il passaggio all'esecuzione: precetto e pignoramento
Con il decreto esecutivo si prepara il titolo nella forma richiesta: copia attestata conforme o duplicato informatico, senza la vecchia formula esecutiva. Nei casi dell'art. 654 non occorre notificare nuovamente il decreto già notificato, ma il precetto deve menzionare il provvedimento che ne ha disposto l'esecutorietà. Le regole aggiornate sono negli artt. 475, 479 e 654 riportati nel d.lgs. 164/2024.
L'atto di precetto assegna almeno dieci giorni per adempiere. L'esecuzione può iniziare dopo il termine indicato, salva autorizzazione all'esecuzione immediata ex art. 482. Il precetto perde efficacia se l'esecuzione non inizia entro novanta giorni dalla notifica, tenendo conto delle eventuali sospensioni previste dalla legge.
Scaduto il termine si sceglie la forma di pignoramento, valutando beni disponibili, vincoli, importo del credito e costi:
- presso terzi (stipendio, pensione, conto corrente): riguarda crediti o beni del debitore presso altri soggetti, secondo la procedura descritta nella guida al pignoramento presso terzi;
- immobiliare: richiede di confrontare il valore di realizzo dell'immobile con ipoteche, crediti che hanno precedenza e costi della procedura;
- mobiliare: occorre stimare il ricavato possibile rispetto ai costi; per i veicoli è prevista anche la procedura dell'art. 521-bis c.p.c.
La preparazione cambia secondo il bene: possono servire banca, datore di lavoro, dati catastali, targa o luogo in cui si trovano i mobili.
Cosa sapere sul debitore prima di spendere in esecuzione
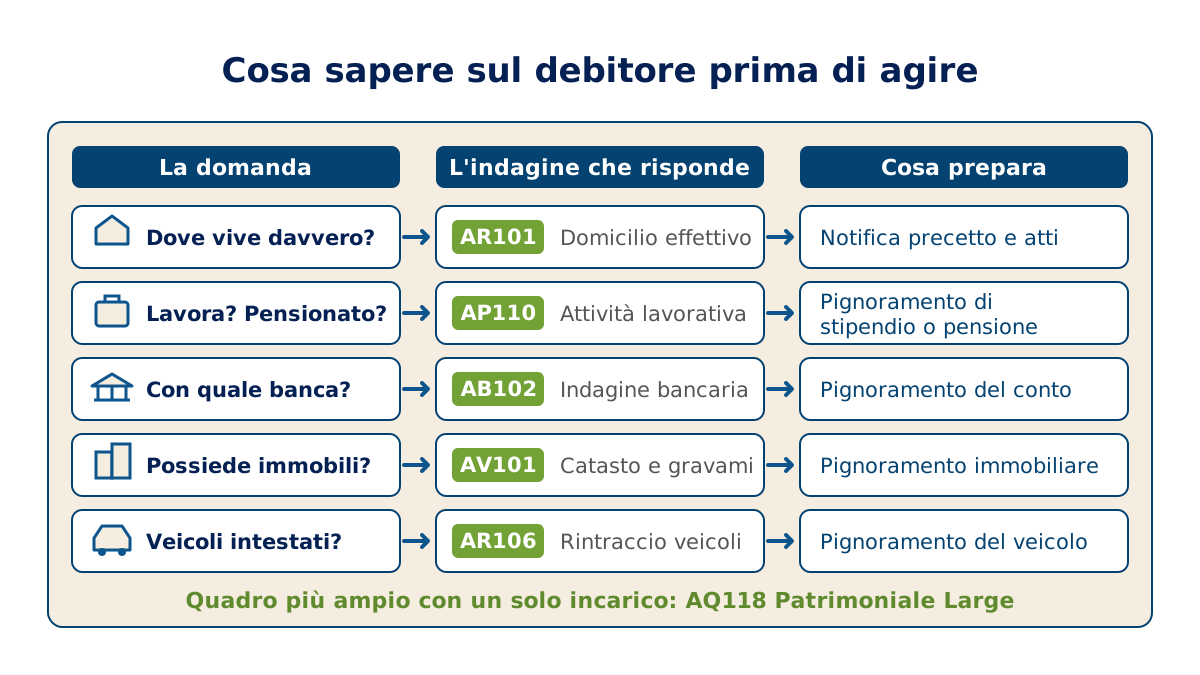
Cinque domande aiutano a valutare quali informazioni manchino prima del precetto o del pignoramento. Se serve un'indagine privata, l'incarico va conferito per iscritto, indicando il credito da tutelare, i fatti che giustificano l'indagine e un termine ragionevole, a un'agenzia con licenza prefettizia (art. 134 T.U.L.P.S.), su fonti lecite, con contenuto, tempi e prezzo definiti ed esito non garantito.
- Dove vive davvero? L'indirizzo serve per le notifiche; la competenza dipende anche dalla forma di esecuzione. Il rintraccio anagrafico con domicilio effettivo verifica residenza e reperibilità (€ 49 + IVA); il rintraccio anagrafico FAST fornisce in tre giorni il dato di residenza non verificato sul posto. Le verifiche sul posto non devono rivelare a vicini, colleghi o datore di lavoro l'esistenza del debito, come ricorda il vademecum del Garante sul recupero crediti aggiornato il 30 settembre 2026.
- Lavora o è pensionato, e presso chi? L'indagine sull'attività lavorativa o pensionistica indica il datore di lavoro, se il debitore è dipendente, oppure la pensione mediamente percepita (€ 59 + IVA): il dato utile a individuare il terzo da pignorare (guida dedicata).
- Con quale banca opera? L'indagine bancaria Full rileva gli istituti presso cui il debitore risulta avere rapporti attivi e orienta il pignoramento del conto, senza garantire la capienza (come funziona). Le due domande con un solo incarico: lavoro + banche.
- Possiede immobili, e sono liberi? La visura catastale nazionale dice cosa è intestato; la versione con gravami in conservatoria aggiunge ipoteche e trascrizioni, decisive per l'immobiliare; il prezzo vale per una conservatoria e comprende lo sviluppo di cinque note.
- Ha veicoli intestati? Il rintraccio veicoli restituisce targhe e modelli.
Quando il credito giustifica un quadro più ampio, la Patrimoniale Large su persona fisica riunisce lavoro, banche, immobili e veicoli in un solo report, nei limiti delle informazioni lecitamente acquisibili (cosa contiene); la gamma è nella categoria indagini patrimoniali su persona fisica. Se il debitore è una società di capitali, si parte dalla patrimoniale su SRL/SPA; per SAS e SNC c'è la patrimoniale dedicata, per le ditte individuali la patrimoniale ditte individuali.
L'alternativa pubblica: la ricerca telematica ex art. 492-bis c.p.c.. Il creditore con titolo esecutivo può rivolgersi all'UNEP dopo il precetto e il termine per adempiere; in caso di pericolo nel ritardo il presidente del tribunale può autorizzare la ricerca anche prima del precetto. L'istanza sospende il termine di efficacia del precetto nei limiti di legge. Per l'istanza ordinaria non è più dovuto il contributo unificato dal 26 novembre 2024; restano le altre spese. La ricerca individua rapporti e beni censiti, senza garantire somme recuperabili. Può essere sufficiente da sola: un'indagine privata va aggiunta solo se risponde a un'esigenza concreta.
Costi e tempi: esecuzione a vuoto contro conoscenza preventiva
I costi vivi di un pignoramento si pagano anche se la procedura non incassa nulla. In via indicativa:
- contributo unificato: 43 euro per esecuzioni mobiliari di valore inferiore a 2.500 euro, 139 da 2.500 euro in su, 278 per l'immobiliare, salve esenzioni. Si aggiunge l'anticipazione forfettaria di 27 euro (art. 30 d.P.R. 115/2002), dovuta da chi chiede l'assegnazione o la vendita dei beni pignorati: non sostituisce tutte le spese di notifica. Gli importi sono distinti da quelli del ricorso monitorio (d.P.R. 115/2002, art. 13, testo riportato nel correttivo 2024);
- notifiche: il precetto può essere notificato anche dall'avvocato a mezzo PEC (legge 53/1994), il pignoramento passa dall'ufficiale giudiziario; per l'immobiliare si aggiungono le trascrizioni;
- compensi del legale, da preventivare per valore e attività; nell'immobiliare si aggiungono perizia, custodia e pubblicità.
Le spese vengono anticipate dal creditore: il recupero dal debitore dipende dall'esito e dalle liquidazioni del giudice. Non c'è un tempo unico tra decreto e incasso; opposizioni, notifiche e carico dell'ufficio possono allungarlo.
Il listino prevede € 59 per l'indagine sul lavoro, € 150 per la bancaria Full e € 260 per la Patrimoniale Large, tutti IVA esclusa. Un esito negativo può sconsigliare ulteriori spese, ma documenta soltanto le ricerche effettuate: non certifica l'assenza assoluta di patrimonio né, da solo, la deducibilità fiscale di una perdita.
Gli errori da evitare con un decreto ingiuntivo non pagato
- Lasciar scadere i 60 giorni ritentando la notifica allo stesso indirizzo: il rintraccio va fatto subito, non dopo il secondo tentativo.
- Non chiedere la dichiarazione di esecutività ex art. 647 e scoprirlo quando il precetto è già pronto.
- Notificare il precetto e poi cercare i beni: i novanta giorni corrono; la ricerca va fatta prima, o con il 492-bis che li sospende.
- Pignorare "per tentativi" presso più banche senza valutare i dati: può aumentare notifiche e attività; il contributo unificato non si moltiplica automaticamente per ogni terzo nello stesso procedimento.
- Pignorare un immobile ipotecato senza aver letto i gravami: dal ricavato si pagano prima le spese della procedura e poi i creditori con prelazione, tra cui l'ipotecario secondo il grado dell'ipoteca; al chirografario può non restare nulla.
Quando l'esecuzione non è la strada giusta
- Ricerche senza beni o redditi utilmente aggredibili: può convenire monitorare, facendo gestire al legale gli atti necessari a evitare la prescrizione del credito.
- Procedura concorsuale aperta: occorre verificare con il legale i divieti di azione individuale, le eventuali eccezioni e le modalità di partecipazione al concorso.
- Credito modesto rispetto ai costi: confrontare un accordo sostenibile con il ricavo netto atteso dall'esecuzione, senza presumere che ogni sollecito porti al pagamento.
- Debitore deceduto: si passa al rintraccio degli eredi.
Domande frequenti
Il debitore non ha pagato né si è opposto: il decreto è già esecutivo?
Se non è già provvisoriamente esecutivo, serve la dichiarazione ex art. 647. Anche con un decreto esecutivo vanno rispettati precetto e termine per adempiere, salvo le eccezioni autorizzate dalla legge.
Posso pignorare subito dopo i quaranta giorni?
Occorrono titolo esecutivo e precetto. Si rispetta il termine per adempiere, almeno dieci giorni, salvo autorizzazione all'esecuzione immediata; l'esecuzione deve poi iniziare entro l'efficacia del precetto, considerate le sospensioni.
Il decreto ingiuntivo non pagato si prescrive?
Il credito accertato con decreto non opposto e divenuto definitivo è soggetto alla prescrizione decennale (art. 2953 c.c.), con le regole sugli atti interruttivi. Il precetto scaduto va rinnovato quando si vuole iniziare l'esecuzione: non esiste un obbligo di rinotificarlo ogni novanta giorni durante l'attesa.
Il debitore è sparito: come notifico precetto e pignoramento?
Con un indirizzo aggiornato: il rintraccio del domicilio effettivo aiuta a individuarlo e a documentare le ricerche svolte, ma non è un requisito di validità della notifica. La notifica agli irreperibili ex art. 143 c.p.c. è ammessa solo quando residenza, dimora e domicilio del destinatario non sono conosciuti nonostante ricerche diligenti. Usata come scorciatoia, espone la notifica del decreto all'opposizione tardiva ex art. 650 e quella del precetto o del pignoramento all'opposizione agli atti esecutivi ex art. 617 c.p.c., da proporre entro venti giorni.
Serve già il decreto per commissionare un'indagine sul debitore?
No: un credito documentato può giustificare un incarico prima del ricorso, purché l'incarico sia scritto e l'indagine necessaria, proporzionata e svolta su fonti lecite. Il 492-bis richiede invece il titolo esecutivo; la ricerca può precedere la notifica del precetto soltanto con l'autorizzazione urgente prevista dalla norma.
Se il decreto ingiuntivo non pagato riguarda un debitore all'estero, un patrimonio intestato a terzi o una società in crisi, contattaci: valutiamo insieme quali accertamenti fare prima di investire nell'esecuzione.
Riferimenti ufficiali
- Gazzetta Ufficiale — d.lgs. 164/2024, art. 3: artt. 475, 479, 480, 492-bis, 648 e 654 c.p.c.
- Corte costituzionale — sentenza 120/1976: opposizione tardiva per caso fortuito o forza maggiore
- Gazzetta Ufficiale — d.lgs. 164/2024, art. 6: contributo unificato, art. 13 d.P.R. 115/2002
- Garante Privacy — Regole deontologiche relative ai trattamenti di dati personali effettuati per svolgere investigazioni difensive o per fare valere o difendere un diritto in sede giudiziaria (19 dicembre 2018)
- EUR-Lex — GDPR, artt. 5 e 6: principi e liceità del trattamento
- Normattiva — c.p.c. art. 633: condizioni di ammissibilità del decreto ingiuntivo
- Normattiva — c.p.c. art. 634: prova scritta
- Normattiva — c.p.c. art. 641: accoglimento della domanda e termine per l'opposizione
- Normattiva — c.p.c. art. 644: mancata notificazione del decreto
- Normattiva — c.p.c. art. 647: esecutorietà per mancata opposizione
- Normattiva — c.p.c. art. 650: opposizione tardiva
- Normattiva — c.p.c. art. 143: notificazione a persona di residenza, dimora e domicilio sconosciuti
- Normattiva — c.p.c. art. 149: notificazione a mezzo del servizio postale
- Normattiva — c.p.c. art. 617: forma dell'opposizione agli atti esecutivi
- Normattiva — c.p.c. art. 480: forma del precetto
- Normattiva — c.p.c. art. 481: cessazione dell'efficacia del precetto
- Normattiva — c.p.c. art. 482: termine ad adempiere
- Normattiva — c.p.c. art. 492-bis: ricerca con modalità telematiche dei beni da pignorare
- Normattiva — c.c. art. 2953: effetti del giudicato sulle prescrizioni brevi
- Normattiva — c.c. art. 2770: crediti per atti conservativi o di espropriazione
- Normattiva — c.c. art. 2777: preferenza delle spese di giustizia e di altri crediti
- Normattiva — d.P.R. 115/2002 art. 13: importi del contributo unificato
- Normattiva — d.P.R. 115/2002 art. 30: anticipazioni forfettarie all'erario nel processo civile
- Normattiva — l. 53/1994 art. 3-bis: notificazione a mezzo PEC da parte dell'avvocato
- Normattiva — T.U.L.P.S. art. 134: licenza per investigazioni e ricerche per conto di privati
- Corte di cassazione — Sezioni Unite 9479/2023: decreto ingiuntivo e clausole abusive
- Garante Privacy — vademecum Privacy e recupero crediti (aggiornato il 30 settembre 2026)
Questa guida ha scopo informativo e non costituisce consulenza legale: per la valutazione del singolo caso rivolgiti al tuo legale di fiducia.