Le fasi del recupero crediti sono quattro: la fase stragiudiziale (sollecito, messa in mora, trattativa), la fase monitoria o giudiziale che porta al titolo esecutivo, il precetto e l'esecuzione forzata con il pignoramento. Ogni passaggio aggiunge costi che il creditore anticipa e recupera solo se la procedura incassa. Il titolo esecutivo dà il diritto di agire, non la certezza di trovare beni o redditi da pignorare: la domanda "che cosa possiede il debitore?" va posta prima di precetto e pignoramento, non dopo un'esecuzione a vuoto.
Fonti e listino verificati il 30 settembre 2026; termini, tariffe e prassi vanno controllati sul singolo fascicolo e presso l'ufficio competente.
Le fasi del recupero crediti in un colpo d'occhio
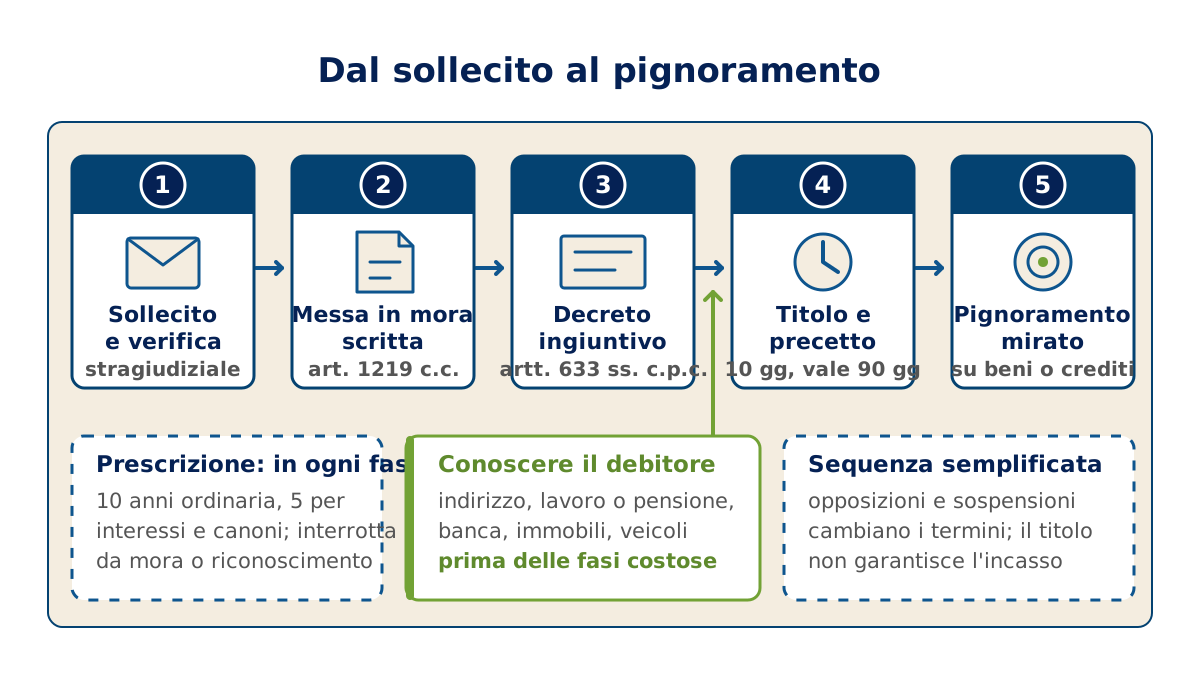
La sequenza non è obbligatoria in ogni passaggio: un credito può chiudersi con un piano di rientro dopo la messa in mora. Il filo che unisce le fasi è la proporzione tra costo dell'atto e probabilità di incasso.
Fase 1: la fase stragiudiziale, dal sollecito alla messa in mora
Il sollecito informale chiarisce se il mancato pagamento dipende da un disguido, da una contestazione o da difficoltà economiche. Il passaggio giuridicamente rilevante è la costituzione in mora: un'intimazione o richiesta fatta per iscritto, salvo i casi di mora automatica, come la scadenza del termine quando la prestazione va eseguita al domicilio del creditore (art. 1219 c.c.). Per i debiti di denaro con scadenza fissata la mora è di regola automatica, perché la somma va pagata al domicilio del creditore (art. 1182, terzo comma, c.c.); la lettera, con raccomandata o PEC e con una richiesta chiara di pagamento, resta utile per la prova, fa decorrere gli interessi dove non decorrono già e interrompe la prescrizione.
Nelle transazioni commerciali, cioè nei contratti tra imprese, professionisti compresi, o tra imprese e pubbliche amministrazioni per la consegna di merci o la prestazione di servizi contro un prezzo, e non verso i consumatori, vale il d.lgs. 231/2002: gli interessi moratori decorrono senza costituzione in mora dal giorno successivo alla scadenza, di regola trenta giorni (art. 4), al tasso di riferimento maggiorato di otto punti percentuali (art. 2, lettera e) e art. 5), salvo un diverso tasso pattuito tra imprese nei limiti dell'art. 7. Per il secondo semestre 2026 il comunicato nella Gazzetta Ufficiale n. 163 del 16 luglio 2026 fissa il riferimento al 2,40 per cento, quindi una mora legale del 10,40 per cento annuo fino al 31 dicembre 2026; il tasso si aggiorna ogni semestre.
Un piano di rientro scritto, con riconoscimento del debito e decadenza dal beneficio del termine, contro un debitore senza patrimonio vale spesso più di un decreto. La mediazione è condizione di procedibilità nelle materie dell'art. 5 d.lgs. 28/2010, tra cui condominio, locazione, contratti bancari e finanziari e, frequenti nei crediti tra imprese, contratti d'opera, somministrazione, subfornitura e franchising, oltre che quando la dispone il giudice (art. 5-quater); non si applica al procedimento di ingiunzione, opposizione inclusa, fino alla pronuncia sulle istanze di provvisoria esecuzione (art. 5 d.lgs. 28/2010); la negoziazione assistita, obbligatoria per le domande di pagamento fino a 50.000 euro fuori dalle materie della mediazione obbligatoria, esclude i procedimenti di ingiunzione, compresa l'opposizione, le controversie su contratti tra professionisti e consumatori e i casi in cui la parte può stare in giudizio da sola (art. 3 d.l. 132/2014). Chi chiede il decreto ingiuntivo non deve quindi passare prima da mediazione o negoziazione; chi avvia un giudizio ordinario spesso sì. Nelle materie della mediazione obbligatoria la condizione torna però nel giudizio di opposizione: l'onere di avviare la mediazione grava su chi ha chiesto il decreto e, se la mediazione non viene esperita, il giudice dichiara improcedibile la domanda e revoca il decreto opposto (art. 5-bis d.lgs. 28/2010).
Fase 2: il decreto ingiuntivo e le alternative giudiziali
Il decreto ingiuntivo è la via ordinaria per i crediti di denaro documentati: serve una somma liquida ed esigibile e una prova scritta (art. 633 c.p.c.). Il giudice ordina il pagamento entro quaranta giorni, avvertendo che nello stesso termine può essere proposta opposizione; il termine può essere ridotto fino a dieci giorni o esteso fino a sessanta, ed è diverso per il debitore all'estero (art. 641 c.p.c.). Il decreto va notificato entro sessanta giorni dalla pronuncia (novanta se la notifica avviene all'estero), altrimenti perde efficacia e la domanda va riproposta (art. 644 c.p.c.).
Senza opposizione, se il decreto non è già provvisoriamente esecutivo, il creditore chiede la dichiarazione di esecutività; il giudice deve ordinare la rinnovazione della notifica quando risulta o appare probabile che l'intimato non abbia avuto conoscenza del decreto (art. 647 c.p.c.). Con l'opposizione il procedimento diventa un giudizio ordinario, con i suoi tempi (guida al decreto ingiuntivo non pagato). Se manca la prova scritta resta il giudizio di cognizione, con costi pieni e durata maggiore: contro chi non ha nulla di pignorabile produce un titolo, non un incasso.
Fase 3: titolo esecutivo e atto di precetto
L'esecuzione forzata richiede un titolo esecutivo per un diritto certo, liquido ed esigibile: sentenze e provvedimenti con efficacia esecutiva, scritture private autenticate per le somme in esse contenute, cambiali e titoli di credito, atti notarili (art. 474 c.p.c.). Salvo diversa previsione, titolo e precetto vanno notificati al debitore prima di iniziare (art. 479 c.p.c.).
Il precetto intima di adempiere entro un termine non minore di dieci giorni, con l'avvertimento che in mancanza si procederà a esecuzione forzata, e deve contenere gli elementi richiesti a pena di nullità e l'avvertimento sul sovraindebitamento (art. 480 c.p.c.). Diventa inefficace se l'esecuzione non inizia entro novanta giorni dalla notifica, salvo sospensione per opposizione (art. 481 c.p.c.) o per istanza di ricerca telematica. È un termine di decadenza, distinto dalla prescrizione (Ministero della Giustizia, risposta UNEP), e corre anche se il creditore non sa ancora dove pignorare: dettagli nella guida all'atto di precetto.
Fase 4: l'esecuzione forzata e le forme di pignoramento
Scaduto il termine del precetto, il creditore sceglie la forma di espropriazione in base ai beni noti.
- Mobiliare: l'ufficiale giudiziario ricerca le cose da pignorare nella casa del debitore e negli altri luoghi a lui appartenenti (art. 513 c.p.c.); il ricavato di arredi e attrezzature è spesso modesto rispetto ai costi.
- Presso terzi: colpisce crediti del debitore verso banche, datori di lavoro o clienti. Stipendi e pensioni sono pignorabili di regola per un quinto, con la quota impignorabile della pensione e la soglia sulle somme già in conto (art. 545 c.p.c.). La procedura è nella guida al pignoramento presso terzi; i percorsi mirati in quelle sul pignoramento del conto corrente e sul pignoramento dello stipendio.
- Immobiliare: notifica al debitore e trascrizione dell'atto che individua i beni (art. 555 c.p.c.); richiede perizia, custodia e pubblicità, e i creditori ipotecari precedono nel riparto.
Con titolo e precetto, decorso il termine per adempiere, il creditore può chiedere all'ufficiale giudiziario la ricerca telematica dei beni ex art. 492-bis c.p.c. nell'anagrafe tributaria, compreso l'archivio dei rapporti finanziari, e nelle banche dati previdenziali; in caso di pericolo nel ritardo il presidente del tribunale può autorizzarla prima, e l'istanza sospende il termine del precetto (art. 492-bis c.p.c.). Presupposti e prassi: ricerca telematica dei beni.
Quando indagare sul patrimonio del debitore, e perché prima
L'indagine patrimoniale non è una fase della procedura: è l'informazione che cambia la decisione in ogni fase. Serve prima del ricorso, per scegliere tra decreto e piano di rientro; prima del precetto, per impostare un pignoramento mirato senza consumare i novanta giorni; dopo un'esecuzione negativa, per decidere se monitorare il debitore o chiudere la pratica. Il 492-bis richiede il titolo esecutivo; un'indagine privata, svolta da agenzia con licenza prefettizia su fonti lecite, per un credito documentato e su incarico scritto che indica il diritto da far valere (Regole deontologiche del Garante, art. 8), può precederlo. L'accesso all'anagrafe tributaria, all'archivio dei rapporti finanziari e alle banche dati previdenziali spetta soltanto all'ufficiale giudiziario: l'agenzia non vi accede e lavora su fonti e banche dati lecitamente disponibili a un privato, quindi le due ricerche non sono equivalenti né sostitutive.
Le domande sono sempre le stesse. Dove vive davvero, per ridurre il rischio di relate negative (debitore irreperibile): Rintraccio Anagrafico e Domicilio Effettivo AR101 (€ 49 + IVA). Lavora o è pensionato, e presso chi: l'indagine sull'attività lavorativa o pensionistica AP110 (€ 59 + IVA). Con quale banca opera: Indagine Bancaria Full AB102 (€ 150 + IVA). Possiede immobili o veicoli: Visura Catastale Nazionale AV100 e Rintraccio Veicoli Intestati AR106 (€ 39 + IVA ciascuno). Se il credito giustifica il quadro completo, la Patrimoniale Large PERSONA FISICA AQ118 (€ 260 + IVA, 14 giorni) riunisce banche con indicazione di capienza (una valutazione, non il saldo del conto), lavoro o pensione, immobili, veicoli, protesti e pregiudizievoli (cosa contiene). Ogni report fotografa fonti a una data: non garantisce l'esistenza attuale di un bene, il saldo di un conto, il recupero né la deducibilità fiscale della perdita. Prima della fornitura, la stessa verifica riduce il rischio di dover poi recuperare il credito (verifica di solvibilità).
Costi e tempi: che cosa richiede ogni fase
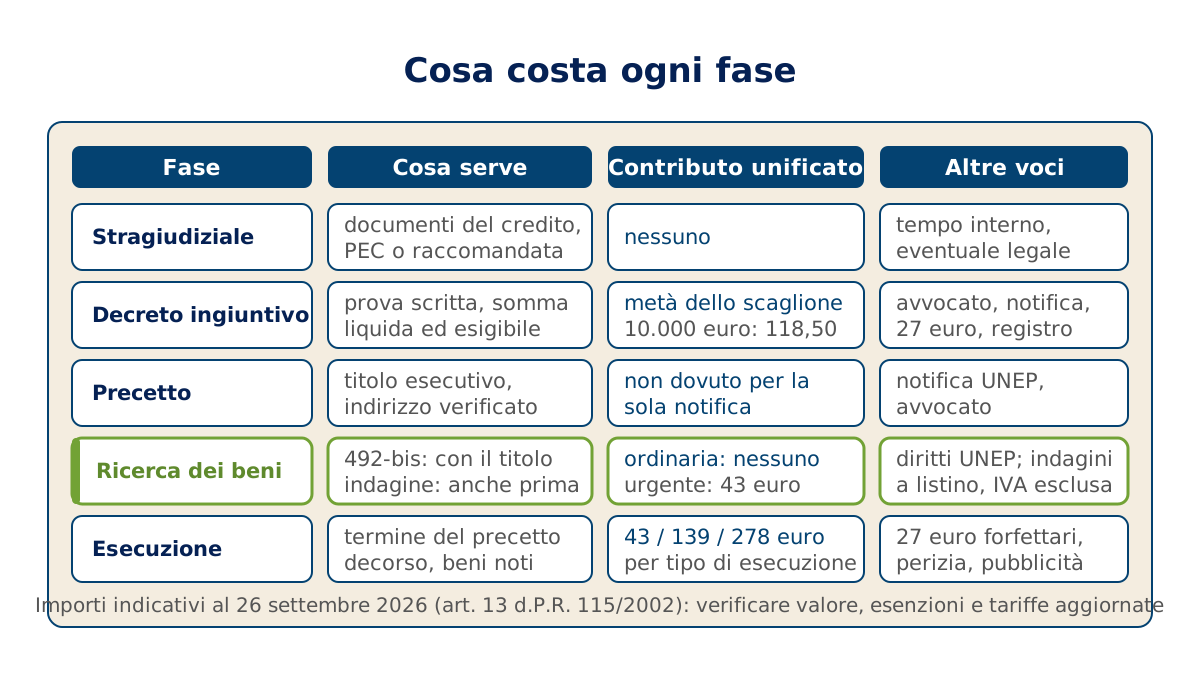
I costi vivi principali sono contributo unificato, imposta di registro sul decreto ingiuntivo, notifiche e diritti UNEP, compenso del legale e, nell'immobiliare, perizia e pubblicità. Il contributo unificato segue gli scaglioni di valore dell'art. 13 d.P.R. 115/2002 (43 euro fino a 1.100 euro di valore, 98 fino a 5.200, 237 fino a 26.000, importi crescenti oltre), ridotti alla metà per il procedimento di ingiunzione e l'opposizione; per l'esecuzione immobiliare è di 278 euro, per le altre esecuzioni 139, per le mobiliari sotto 2.500 euro 43 (art. 13 d.P.R. 115/2002). Un ricorso monitorio per 10.000 euro costa quindi 118,50 euro di contributo, più l'anticipazione forfettaria di 27 euro dovuta da chi deposita il ricorso; il pignoramento successivo costa 139 euro, più altri 27 euro quando il creditore chiede l'assegnazione o la vendita (art. 30). L'istanza ordinaria ex art. 492-bis non è soggetta a contributo dal 26 novembre 2024; quella urgente al presidente costa 43 euro (d.lgs. 164/2024, art. 6). Sul decreto ingiuntivo esecutivo è dovuta anche l'imposta di registro: 3 per cento sulle somme oggetto di condanna, oppure in misura fissa per la parte relativa a corrispettivi soggetti a IVA (d.P.R. 131/1986, Tariffa parte I, art. 8 e nota II). Le spese liquidate nel titolo si recuperano solo se l'esecuzione incassa.
Sui tempi non esiste una durata standard. Senza opposizione, tra ricorso, notifiche, quaranta giorni, esecutività e precetto passano in genere alcuni mesi. Un'opposizione apre un giudizio ordinario: il monitoraggio ministeriale indica per il contenzioso civile in tribunale un disposition time di 435 giorni nel 2025 e di 291 giorni nel primo semestre 2026, dato nazionale aggregato che esclude le procedure esecutive, risente della stagionalità e del modo di conteggio e nasconde forti differenze tra uffici (Ministero della Giustizia, monitoraggio PNRR, I semestre 2026). Le esecuzioni immobiliari durano in genere anni; un quinto dello stipendio pignorato si incassa a rate. Le indagini citate hanno tempi di evasione dichiarati di 10 giorni (AR101) o 14 giorni (le altre), ridotti a 7 o 10 giorni con l'opzione urgente.
La prescrizione: un rischio che attraversa tutte le fasi
Il credito si estingue per prescrizione: dieci anni in via ordinaria (art. 2946 c.c.), cinque per gli interessi e per ciò che si paga periodicamente ad anno o in termini più brevi (art. 2948 c.c.). Per alcuni crediti la legge prevede termini più brevi con presunzione di pagamento, come un anno per il prezzo delle merci vendute dai commercianti a chi non ne fa commercio (art. 2955 c.c.) e tre anni per il compenso dei professionisti (art. 2956 c.c.): il termine va verificato sul singolo credito. Si interrompe con la notifica dell'atto che inizia un giudizio, anche esecutivo, e con ogni atto scritto idoneo a costituire in mora il debitore (art. 2943 c.c.); dopo una sentenza di condanna passata in giudicato il termine è di dieci anni anche se quello originario era più breve (art. 2953 c.c.). Il rischio è nelle pause: tra sollecito e ricorso, o durante il monitoraggio di un debitore senza beni, serve un calendario di atti interruttivi (come si interrompe la prescrizione).
Gli errori da evitare lungo il percorso
- Spendere per il titolo senza conoscere il debitore: decreto e precetto contro un debitore nullatenente producono costi certi e incasso incerto.
- Solleciti informali per mesi: senza un atto scritto del creditore idoneo a costituire in mora, o un riconoscimento del debito da parte del debitore (art. 2944 c.c.), la prescrizione continua a correre; il riconoscimento va provato, e un piano di rientro firmato è la prova più sicura.
- Notificare il precetto e poi cercare i beni: i novanta giorni corrono; la ricerca va pianificata prima, o con il 492-bis che li sospende.
- Pignorare "per tentativi" presso più banche, o un immobile ipotecato senza leggere i gravami.
- Ignorare la natura del debitore: consumatore, impresa o pubblica amministrazione cambiano interessi e condizioni di procedibilità; per le società di capitali si parte dalla Patrimoniale SRL/SPA AQ119 (€ 229 + IVA), per le società di persone dalla Patrimoniale SAS/SNC AQ121 (€ 259 + IVA) e per le ditte individuali dalla Patrimoniale DITTE INDIVIDUALI AQ130 (€ 210 + IVA).
Domande frequenti
Serve sempre la messa in mora prima del decreto ingiuntivo?
No, la legge non la richiede come condizione del ricorso. Resta consigliabile perché interrompe la prescrizione, fa decorrere gli interessi dove non decorrono già e documenta la volontà del creditore.
Posso saltare la fase stragiudiziale e andare subito in tribunale?
Sì: per il decreto ingiuntivo non servono mediazione né negoziazione assistita. Per un giudizio ordinario va verificato se la materia rientra nella mediazione obbligatoria o nella negoziazione assistita.
Il decreto ingiuntivo mi garantisce l'incasso?
No. Il decreto esecutivo consente precetto e pignoramento; l'incasso dipende da beni e redditi aggredibili. Per questo la ricerca sul debitore conviene prima delle fasi costose.
Quanto costa arrivare al pignoramento?
In via indicativa, per un credito di 10.000 euro: 118,50 euro di contributo e 27 euro di anticipazione forfettaria per il ricorso monitorio; 139 euro per l'esecuzione mobiliare o presso terzi (278 per l'immobiliare), più altri 27 euro quando il creditore chiede l'assegnazione o la vendita; l'imposta di registro sul decreto esecutivo; notifiche, diritti UNEP e compenso del legale.
Quando conviene la ricerca ex art. 492-bis invece di un'indagine privata?
Il 492-bis richiede titolo esecutivo, precetto notificato e decorso del termine per adempiere, salvo autorizzazione del presidente del tribunale in caso di pericolo nel ritardo, che anticipa la ricerca ma non fa a meno del titolo, e può sfociare direttamente nel pignoramento. L'indagine privata può precedere il titolo e aiuta a decidere se e come agire; nessuna delle due garantisce beni recuperabili.
Se vuoi impostare il recupero a partire da ciò che il debitore possiede davvero, la gamma completa delle indagini su persona fisica è nel catalogo delle indagini patrimoniali.
Riferimenti ufficiali
- Normattiva — Codice civile, art. 1219 (Costituzione in mora)
- Normattiva — D.lgs. 231/2002, art. 2 (Definizioni: interessi legali di mora)
- Normattiva — D.lgs. 231/2002, art. 4 (Decorrenza degli interessi moratori)
- Normattiva — D.lgs. 231/2002, art. 5 (Saggio degli interessi)
- Normattiva — D.lgs. 28/2010, art. 5-bis (Procedimento di opposizione a decreto ingiuntivo)
- Normattiva — D.lgs. 28/2010, art. 5 (Mediazione: condizione di procedibilità)
- Normattiva — D.l. 132/2014, art. 3 (Negoziazione assistita: improcedibilità)
- Normattiva — Codice di procedura civile, art. 633
- Normattiva — Codice di procedura civile, art. 641
- Normattiva — Codice di procedura civile, art. 647
- Normattiva — Codice di procedura civile, art. 474
- Normattiva — Codice di procedura civile, art. 479
- Normattiva — Codice di procedura civile, art. 480
- Normattiva — Codice di procedura civile, art. 481
- Ministero della Giustizia — Risposta UNEP: termine di efficacia del precetto, art. 481 c.p.c. (23 novembre 2021)
- Normattiva — Codice di procedura civile, art. 513
- Normattiva — Codice di procedura civile, art. 545
- Normattiva — Codice di procedura civile, art. 555
- Normattiva — Codice di procedura civile, art. 492-bis
- Normattiva — D.P.R. 115/2002, art. 13 (Importi del contributo unificato)
- Normattiva — D.P.R. 115/2002, art. 30 (Anticipazioni forfettarie)
- Gazzetta Ufficiale — D.lgs. 164/2024, art. 6 (contributo unificato, art. 13 d.P.R. 115/2002)
- Normattiva — Codice civile, art. 2943 (Interruzione da parte del titolare)
- Normattiva — Codice civile, art. 2946 (Prescrizione ordinaria)
- Normattiva — Codice civile, art. 2948 (Prescrizione di cinque anni)
- Normattiva — Codice civile, art. 2953 (Effetti del giudicato sulle prescrizioni brevi)
- Normattiva — Codice civile, art. 1182 (Luogo dell'adempimento)
- Normattiva — Codice civile, art. 2944 (Interruzione per effetto di riconoscimento)
- Normattiva — Codice civile, art. 2955 (Prescrizione di un anno)
- Normattiva — Codice civile, art. 2956 (Prescrizione di tre anni)
- Normattiva — Codice di procedura civile, art. 644 (Mancata notificazione del decreto)
- Normattiva — D.lgs. 28/2010, art. 5-quater (Mediazione demandata dal giudice)
- Normattiva — D.P.R. 131/1986, Tariffa parte I, art. 8 (atti dell'autorità giudiziaria, decreti ingiuntivi esecutivi; testo vigente al 30 settembre 2026)
- Gazzetta Ufficiale — Comunicato MEF sul saggio degli interessi di mora nelle transazioni commerciali, 1° luglio-31 dicembre 2026 (GU n. 163 del 16 luglio 2026, 26A03514, testo)
- Garante Privacy — Regole deontologiche relative ai trattamenti di dati personali effettuati per svolgere investigazioni difensive o per fare valere o difendere un diritto in sede giudiziaria (19 dicembre 2018)
- Ministero della Giustizia, DG Statistica — Monitoraggio statistico degli indicatori PNRR, I semestre 2026 (14 settembre 2026)
Questa guida ha scopo informativo e non costituisce consulenza legale: per la valutazione del singolo caso rivolgiti al tuo legale di fiducia.