La prescrizione del credito estingue il diritto quando il creditore non lo esercita per il tempo fissato dalla legge: dieci anni nel caso ordinario, cinque per i pagamenti periodici, termini più brevi per alcune categorie. Il termine si interrompe con una richiesta scritta di pagamento che arrivi al debitore, e da quel momento ricomincia da capo: un sollecito generico, o una raccomandata spedita a un indirizzo superato, può non bastare. Chi gestisce crediti deve conoscere il termine applicabile, la data da cui decorre e il modo corretto di interromperlo, soprattutto quando il debitore non è solvibile oggi e conviene attendere.
Fonti e listino verificati il 30 settembre 2026; il termine va sempre controllato sul singolo credito e sul contratto che lo regola.
Cos'è la prescrizione del credito e perché conta per chi recupera
Per l'art. 2934 c.c. ogni diritto si estingue per prescrizione quando il titolare non lo esercita per il tempo determinato dalla legge: un credito documentato può diventare inesigibile per il solo passare del tempo. La prescrizione però non opera da sola. L'art. 2938 c.c. vieta al giudice di rilevarla d'ufficio: deve eccepirla il debitore. Un decreto ingiuntivo su un credito prescritto può quindi essere emesso, ma resta esposto all'opposizione.
La prescrizione va distinta dalla decadenza. I termini di decadenza, come i novanta giorni di efficacia del precetto (art. 481 c.p.c.) o i sessanta dalla pronuncia per notificare in Italia il decreto ingiuntivo, novanta se la notifica avviene all'estero (art. 644 c.p.c.), si impediscono solo compiendo l'atto previsto: le regole sull'interruzione non si applicano (art. 2964 c.c.). Una messa in mora interrompe la prescrizione del credito ma non allunga la vita di un precetto, termine che il Ministero della Giustizia qualifica come decadenza in una risposta UNEP.
I termini di prescrizione più frequenti
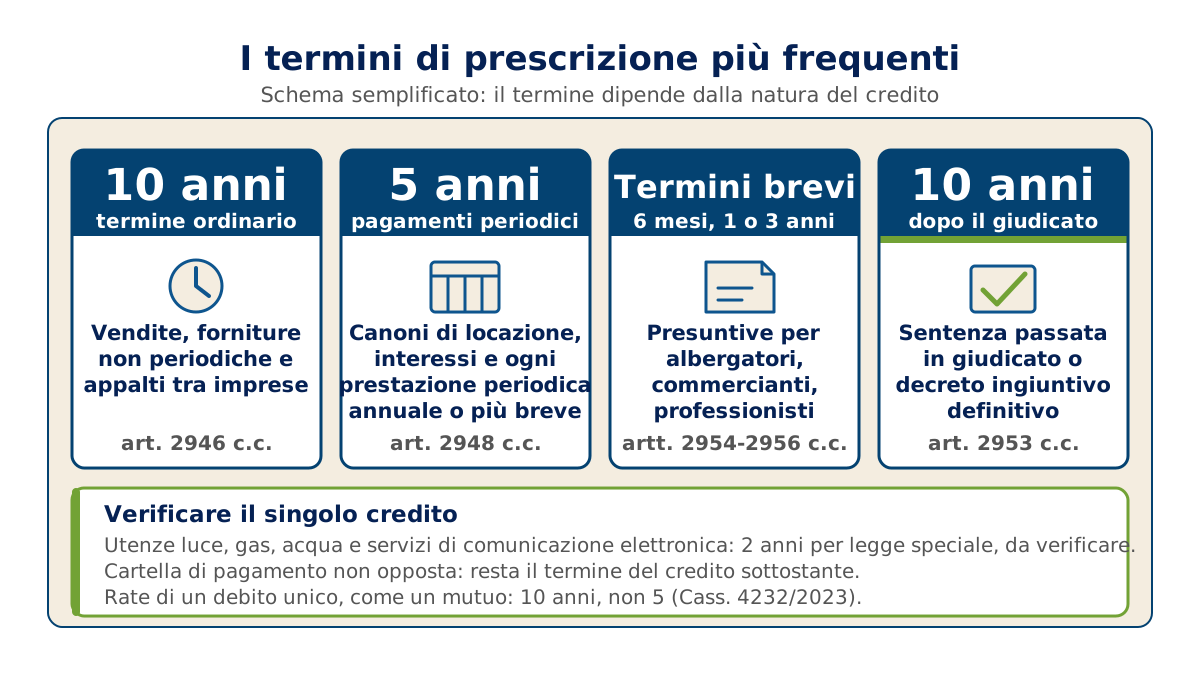
Dieci anni: il termine ordinario. Salvo che la legge disponga diversamente, i diritti si estinguono con il decorso di dieci anni (art. 2946 c.c.): è il riferimento per il prezzo di una vendita, di una fornitura non periodica o di un appalto tra imprese, salvo deroghe di leggi speciali. Se invece la fattura è il corrispettivo periodico di un rapporto continuativo, come una somministrazione pagata a mesi, si applicano i cinque anni dell'art. 2948 n. 4 c.c.
Cinque anni: i pagamenti periodici. L'art. 2948 c.c. elenca, tra l'altro, le pigioni delle case e ogni altro corrispettivo di locazione, gli interessi e «tutto ciò che deve pagarsi periodicamente ad anno o in termini più brevi», le indennità di fine rapporto. Per le retribuzioni la Corte costituzionale ha dichiarato illegittimi gli artt. 2948 n. 4, 2955 n. 2 e 2956 n. 1 nella parte in cui consentivano che la prescrizione decorresse durante il rapporto di lavoro (sentenza 63/1966); l'ambito attuale della regola dipende dal tipo di rapporto e va verificato con il legale. Cinque anni vale anche per il risarcimento del danno da fatto illecito, due per la circolazione dei veicoli; se il fatto è considerato dalla legge come reato con una prescrizione più lunga, questa si applica anche all'azione civile (art. 2947 c.c.).
Sei mesi, un anno, tre anni: le prescrizioni presuntive. Gli artt. 2954, 2955 e 2956 c.c. riguardano, ad esempio, gli albergatori (sei mesi), i commercianti per le merci vendute a chi non ne fa commercio e i farmacisti (un anno), i professionisti e i notai per i compensi (tre anni). Non estinguono il credito: fanno presumere che sia stato pagato. Valgono solo per i rapporti che si svolgono senza formalità, dove il pagamento avviene di regola senza dilazione: secondo la Cassazione non operano se il credito nasce da un contratto stipulato in forma scritta (Cass., Sez. III, ord. 27 dicembre 2024, n. 34710, Rassegna del Massimario dicembre 2024). Il creditore può deferire al debitore il giuramento sull'avvenuto pagamento (art. 2960 c.c.) e l'eccezione è respinta se chi la oppone ammette in giudizio che il debito non è stato estinto (art. 2959 c.c.). Il termine decorre dal compimento della prestazione o dalla scadenza della retribuzione periodica; per gli avvocati dalla decisione della lite, dalla conciliazione o dalla revoca del mandato e, per gli affari non terminati, dall'ultima prestazione (art. 2957 c.c.).
Un anno per trasporto e spedizione. Non sono presuntivi, ma altrettanto brevi, i termini di un anno per i diritti derivanti dai contratti di spedizione e di trasporto, diciotto mesi se il trasporto inizia o termina fuori d'Europa (art. 2951 c.c.); altri termini speciali riguardano, ad esempio, la provvigione del mediatore e i premi assicurativi (artt. 2950 e 2952 c.c.).
Dieci anni dopo il giudicato. Quando su un credito con prescrizione breve interviene una sentenza di condanna passata in giudicato, il diritto si prescrive in dieci anni (art. 2953 c.c.). Le Sezioni Unite riferiscono l'effetto anche al decreto ingiuntivo che abbia acquisito efficacia di giudicato e lo negano alla cartella di pagamento non opposta, che resta un atto amministrativo: i crediti affidati all'Agente della riscossione conservano il termine del tributo o del contributo sottostante (Cass., Sez. Unite, 17 novembre 2016, n. 23397).
Utenze e consumatori. Per le forniture di energia elettrica, gas e acqua verso utenti domestici, microimprese e professionisti il corrispettivo si prescrive in due anni (L. 205/2017, art. 1, comma 4); una regola analoga vale per i contratti di fornitura di servizi di comunicazione elettronica, come telefonia e connessione a internet (d.l. 7/2007, art. 1, comma 1-bis.1, inserito dalla L. 160/2019, art. 1, comma 294). Questa guida non approfondisce la materia tributaria né quella consumeristica: lì il termine va verificato con il legale sulla norma speciale.
Da quando decorre il termine
La prescrizione comincia a decorrere dal giorno in cui il diritto può essere fatto valere (art. 2935 c.c.): per un credito di denaro, di regola, dalla scadenza del pagamento pattuita nel contratto o comunque accettata dal debitore, non dalla data di emissione della fattura né da un termine scritto dal solo creditore; se un termine non è stato fissato, il pagamento è esigibile subito (art. 1183 c.c.). Con i pagamenti a rate conta la natura del debito: per le prestazioni periodiche autonome, come canoni e interessi, ogni scadenza ha la propria decorrenza; per un debito unico rateizzato, come un mutuo, la Cassazione fa decorrere la prescrizione dalla scadenza dell'ultima rata e non applica i cinque anni dell'art. 2948 n. 4 (Cass., Sez. III, ord. 10 febbraio 2023, n. 4232, Rassegna del Massimario febbraio 2023). Per prudenza conviene comunque interrompere prima che scada il termine calcolato dalla rata più vecchia. Il computo segue il calendario comune: non si conta il giorno iniziale, il termine si compie con l'ultimo istante del giorno finale e, se cade in giorno festivo, è prorogato al primo giorno non festivo (art. 2963 c.c.).
Un ostacolo di fatto, come non conoscere l'indirizzo del debitore o una trattativa in corso nella fase stragiudiziale, non sposta la decorrenza. La prescrizione resta sospesa solo nei casi di legge, ad esempio tra coniugi e, dopo la sentenza della Corte costituzionale n. 7 del 2026, tra conviventi di fatto, oppure tra il creditore e il debitore che ha dolosamente occultato l'esistenza del debito, finché il dolo non è scoperto (art. 2941 c.c.). La sospensione ferma l'orologio e lo fa ripartire dal punto in cui si era fermato; l'interruzione azzera il conteggio e fa iniziare un nuovo periodo intero.
Come si interrompe la prescrizione del credito
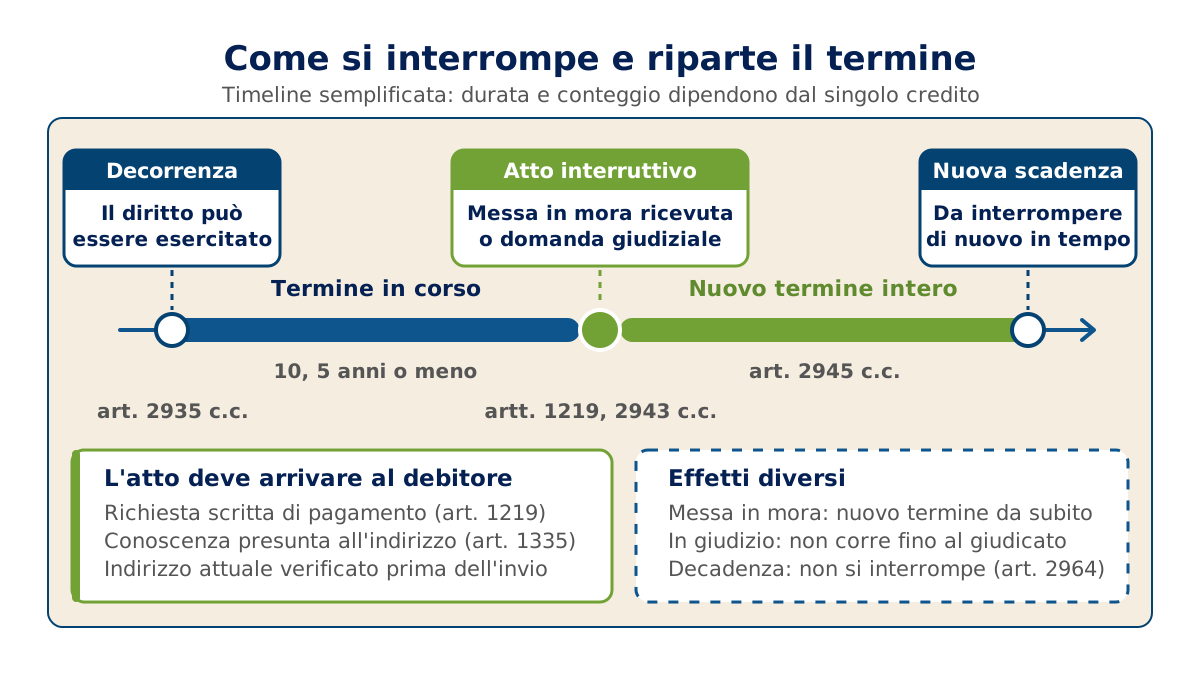
L'art. 2943 c.c. prevede due famiglie di atti interruttivi.
Gli atti giudiziali. La notificazione dell'atto con cui si inizia un giudizio di cognizione, conservativo o esecutivo, e la domanda proposta nel corso di un giudizio, anche davanti a un giudice incompetente. L'effetto è più forte: per l'art. 2945 c.c. la prescrizione non corre fino al passaggio in giudicato della sentenza che definisce il giudizio; se il processo si estingue, l'effetto interruttivo resta e il nuovo periodo decorre dalla data dell'atto. Nell'esecuzione forzata l'atto che inizia il giudizio è il pignoramento; il precetto che lo precede è un'intimazione scritta di pagamento e opera, di regola, come atto di costituzione in mora.
La costituzione in mora. «Ogni altro atto che valga a costituire in mora il debitore» interrompe la prescrizione. Per l'art. 1219 c.c. basta un'intimazione o richiesta fatta per iscritto, senza formule solenni né ufficiale giudiziario. La Cassazione richiede però un contenuto minimo: la chiara indicazione del soggetto obbligato e l'esplicitazione di una pretesa con una intimazione o richiesta scritta di adempimento, idonea a manifestare l'inequivocabile volontà del creditore di far valere il proprio diritto. L'effetto è istantaneo e non si ricava dalla somma di più comunicazioni: se il singolo atto non è idoneo a costituire in mora, l'interruzione non si produce (Cass., Sez. II, ord. 18 marzo 2025, n. 7188). In pratica la lettera indica creditore, debitore, titolo del credito, importo determinato o determinabile e richiesta di pagarlo. Un estratto conto, un promemoria commerciale o una telefonata non hanno lo stesso valore.
L'atto deve arrivare. La costituzione in mora produce effetto quando perviene a conoscenza del destinatario (art. 1334 c.c.) e si reputa conosciuta nel momento in cui giunge al suo indirizzo, salvo che il destinatario provi di non averne avuto notizia senza sua colpa (art. 1335 c.c.). Da qui tre regole operative:
- Raccomandata. L'atto non è soggetto alle forme della notificazione giudiziale. La ricevuta prova la spedizione e, se la lettera giunge all'indirizzo del debitore, opera la presunzione di conoscenza; tocca al destinatario provare l'impossibilità incolpevole di conoscerla. La Cassazione lo ha ribadito per una raccomandata restituita per compiuta giacenza (Cass., Sez. Lav., ord. 15 novembre 2021, n. 34212) e ha precisato che la presunzione opera per il solo fatto oggettivo dell'arrivo dell'atto nel luogo indicato dalla norma (Cass. 31 maggio 2023, n. 15397). Ricevuta di spedizione, avviso di ricevimento e copia della lettera vanno conservati insieme.
- PEC. Verso imprese, professionisti e persone fisiche con domicilio digitale eletto, la ricevuta di accettazione prova la spedizione e la ricevuta di avvenuta consegna prova che il messaggio è pervenuto all'indirizzo elettronico del destinatario, a prescindere dalla lettura (d.P.R. 68/2005, art. 6). Il contenuto deve rispettare gli stessi requisiti.
- Indirizzo giusto. La presunzione scatta con l'arrivo all'indirizzo del debitore. Una raccomandata spedita a una residenza superata torna con «sconosciuto» o «trasferito»: senza l'arrivo all'indirizzo del debitore la presunzione di conoscenza non scatta e, di regola, l'interruzione non si produce. Conta l'arrivo a un indirizzo effettivo del debitore, non il solo dato anagrafico: la Cassazione ha riconosciuto l'effetto interruttivo a una lettera recapitata all'indirizzo da cui il debitore stava traslocando, senza dare rilievo al certificato storico di residenza (Cass. 27 aprile 2010, n. 10058, richiamata nella scheda su Cass. 34212/2021). Prima di ogni invio conviene verificare dove il debitore risieda davvero: la guida al debitore irreperibile spiega la differenza tra residenza anagrafica e domicilio effettivo. Se il debitore è deceduto, gli atti vanno indirizzati agli eredi.
Nelle procedure concorsuali il legale verifica quali atti siano ammessi e se il termine sia sospeso. La Cassazione ha ricordato, ad esempio, che in un concordato preventivo regolato dalla legge fallimentare la prescrizione, prima dell'omologa, continua a decorrere e il creditore può rivolgere al debitore istanze, solleciti e atti cautelativi di costituzione in mora, salvo il caso dell'art. 168, secondo comma, l.fall.; dopo l'omologa, invece, resta sospesa fino alle scadenze previste dal piano (Cass., Sez. I, 18 luglio 2025, n. 20175, Rassegna del Massimario luglio-agosto 2025). Nelle procedure regolate dal Codice della crisi, se il debitore ha chiesto le misure protettive, dalla pubblicazione della domanda nel registro delle imprese le prescrizioni restano sospese (art. 54, comma 2, d.lgs. 14/2019).
Riconoscimento del debito e rinuncia alla prescrizione
L'interruzione può venire anche dal debitore: per l'art. 2944 c.c. la prescrizione è interrotta dal riconoscimento del diritto da parte di colui contro il quale può essere fatto valere, come un pagamento parziale imputato a quel debito, una richiesta scritta di rateizzazione o una lettera che ammette l'importo. Non servono formule particolari, ma il riconoscimento deve essere univoco e incompatibile con la volontà di contestare il diritto (Cass., Sez. VI-2, ord. 6 luglio 2020, n. 13897). Conviene far mettere per iscritto ogni piano di rientro e conservare le contabili dei pagamenti parziali.
La rinuncia alla prescrizione è possibile solo a termine compiuto e può risultare da un fatto incompatibile con la volontà di valersene (art. 2937 c.c.). Non è una strategia su cui contare: il debitore informato eccepirà la prescrizione.
Costi e tempi: interrompere e far arrivare l'atto
Interrompere la prescrizione costa poco rispetto al credito che protegge: raccomandata con avviso di ricevimento o PEC hanno costi vivi modesti, e il compenso del legale che redige l'atto si preventiva per valore e attività. Il punto critico è l'indirizzo. Quando il debitore non è solvibile oggi, la strategia tipica è interrompere periodicamente e ripetere le verifiche quando emergono elementi nuovi, in attesa che compaiano redditi o beni da aggredire; perché la sequenza funzioni, ogni atto deve raggiungere l'indirizzo attuale.
- Rintraccio Anagrafico FAST (AR110): € 15 + IVA, evasione in 3 giorni. Restituisce la residenza risultante, senza verifica sul territorio: adatto a controllare l'indirizzo prima di ogni nuova raccomandata.
- Rintraccio Anagrafico e Domicilio Effettivo (AR101): € 49 + IVA, evasione in 10 giorni (7 con urgenza). Verifica il Comune di residenza, eventuali cancellazioni per irreperibilità in corso e l'effettiva reperibilità del soggetto con riscontri assunti in loco: adatto quando le lettere sono già tornate indietro o si prepara una notifica.
Il report documenta le ricerche svolte e il dato rilevato alla data dell'indagine; non garantisce che il debitore ritiri la lettera né che il credito sia recuperabile. Per una verifica più ampia, che comprenda anche lavoro, banche e immobili, la guida al debitore nullatenente spiega quali accertamenti precedono la scelta tra esecuzione e attesa.
Errori da evitare
- Contare dalla data della fattura invece che dalla scadenza del pagamento, o applicare dieci anni a un credito periodico che si prescrive in cinque.
- Inviare solleciti generici senza intimazione di pagamento e importo: la somma di più solleciti non recupera l'effetto mancato.
- Spedire all'ultimo indirizzo noto senza verificarlo: la raccomandata torna e la prescrizione, di regola, continua a correre.
- Perdere le prove. Senza ricevuta di spedizione, avviso di ricevimento e copia della lettera, l'interruzione è difficile da dimostrare anni dopo.
- Confondere interruzione e decadenza. La messa in mora non salva un precetto scaduto né un decreto ingiuntivo non notificato nei termini.
Domande frequenti
In quanto tempo si prescrive una fattura tra imprese?
Di regola in dieci anni dalla scadenza del pagamento (art. 2946 c.c.). Si applicano invece i cinque anni dell'art. 2948 n. 4 c.c. se la fattura è il corrispettivo periodico di un rapporto continuativo, come una somministrazione pagata a mesi. Le prescrizioni presuntive dei commercianti riguardano le vendite a chi non fa commercio di quei beni, in rapporti senza formalità e con pagamento immediato: non operano se il credito nasce da un contratto scritto (Cass. 34710/2024), quindi di norma non toccano le forniture tra imprese regolate per iscritto. La fattura da sola non determina il termine: conta il rapporto sottostante.
Una e-mail ordinaria o una telefonata interrompono la prescrizione?
Serve una richiesta scritta di cui si possa provare l'arrivo al debitore. Una e-mail ordinaria è scritta, ma la prova della ricezione è debole se contestata; la telefonata del creditore non è un atto scritto. Diverso è il caso del debitore che al telefono riconosce il debito: è un riconoscimento (art. 2944 c.c.) che interrompe la prescrizione, se si riesce a provarlo. Raccomandata con avviso di ricevimento e PEC restano gli strumenti più affidabili per provare invio e arrivo, ma non sanano un contenuto inidoneo.
La raccomandata non è stata ritirata: ho interrotto la prescrizione?
Se è arrivata all'indirizzo del debitore e risulta la compiuta giacenza, opera la presunzione di conoscenza dell'art. 1335 c.c., salvo prova contraria del destinatario. Se è tornata come «sconosciuto» o «trasferito», l'indirizzo era sbagliato: occorre rintracciare quello attuale e rispedire prima che il termine scada, perché un invio successivo alla maturazione non recupera l'interruzione mancata.
Ogni quanto devo rinnovare la messa in mora?
Prima che scada il termine applicabile al credito, calcolato dall'ultimo atto interruttivo valido. Molti creditori adottano una cadenza prudenziale più breve, per assorbire il rischio che un singolo invio sia contestato.
Il credito è già prescritto: posso ancora chiedere il pagamento?
Sì: il debitore può pagare spontaneamente, e quanto paga non può chiederlo indietro (art. 2940 c.c.), oppure rinunciare alla prescrizione compiuta (art. 2937 c.c.). Se però la eccepisce in giudizio, il giudice deve accoglierla e non può rilevarla da solo (art. 2938 c.c.). La richiesta va formulata senza pressioni indebite e senza far credere che il pagamento sia ancora esigibile in giudizio, soprattutto verso un consumatore. Un'azione su un credito prescritto espone al rischio di spese.
Se una posizione richiede una sequenza di atti interruttivi verso un debitore che cambia spesso indirizzo, la categoria dei rintracci residenziali e domiciliari raccoglie gli strumenti per verificare l'indirizzo e ridurre il rischio di lettere non recapitate; per debitori all'estero o procedure concorsuali aperte, contattaci.
Riferimenti ufficiali
- Normattiva — Codice civile, art. 1219 (Costituzione in mora)
- Normattiva — Codice civile, art. 1334 (Efficacia degli atti unilaterali)
- Normattiva — Codice civile, art. 1335 (Presunzione di conoscenza)
- Normattiva — Codice civile, art. 2934 (Estinzione dei diritti)
- Normattiva — Codice civile, art. 2935 (Decorrenza della prescrizione)
- Normattiva — Codice civile, art. 2937 (Rinunzia alla prescrizione)
- Normattiva — Codice civile, art. 2938 (Non rilevabilità d'ufficio)
- Normattiva — Codice civile, art. 2941 (Sospensione per rapporti tra le parti)
- Normattiva — Codice civile, art. 2943 (Interruzione da parte del titolare)
- Normattiva — Codice civile, art. 2944 (Interruzione per effetto di riconoscimento)
- Normattiva — Codice civile, art. 2945 (Effetti e durata dell'interruzione)
- Normattiva — Codice civile, art. 2946 (Prescrizione ordinaria)
- Normattiva — Codice civile, art. 2947 (Prescrizione del diritto al risarcimento del danno)
- Normattiva — Codice civile, art. 2948 (Prescrizione di cinque anni)
- Normattiva — Codice civile, art. 2953 (Effetti del giudicato sulle prescrizioni brevi)
- Normattiva — Codice civile, art. 2954 (Prescrizione di sei mesi)
- Normattiva — Codice civile, art. 2955 (Prescrizione di un anno)
- Normattiva — Codice civile, art. 2956 (Prescrizione di tre anni)
- Normattiva — Codice civile, art. 2957 (Decorrenza delle prescrizioni presuntive)
- Normattiva — Codice civile, art. 2959 (Ammissioni di colui che oppone la prescrizione)
- Normattiva — Codice civile, art. 2960 (Delazione di giuramento)
- Normattiva — Codice civile, art. 2963 (Computo dei termini di prescrizione)
- Normattiva — Codice civile, art. 2964 (Inapplicabilità di regole della prescrizione)
- Normattiva — Legge 27 dicembre 2017, n. 205, art. 1, comma 4 (prescrizione biennale luce, gas, acqua)
- Corte costituzionale — Sentenza n. 63/1966 (retribuzioni, artt. 2948 n. 4, 2955 n. 2, 2956 n. 1 c.c.)
- Corte di Cassazione, Ufficio del Massimario — Rassegna mensile della giurisprudenza civile, luglio-agosto 2025 (Sez. 1, n. 20175/2025)
- Ministero della Giustizia — UNEP, risposta 23 novembre 2021 (precetto, art. 481 c.p.c.)
- Studio legale Leda Rita Corrado — Cass., sez. unite civ., 17 novembre 2016, n. 23397 (testo)
- Foroeuropeo — Prescrizione civile, atti interruttivi: Corte di Cassazione, Sez. 2, Ordinanza n. 7188 del 18/03/2025 (massima)
- Rivista Pactum — Costituzione in mora mediante raccomandata: prova del ricevimento ed effetto interruttivo (scheda su Cass. n. 34212/2021)
- Studio Cerbone — Corte di Cassazione, sentenza n. 15397 depositata il 31 maggio 2023 (presunzione di conoscenza ex art. 1335 c.c.)
- Foroeuropeo — Riconoscimento di debito, effetti, interruzione della prescrizione: Cass. Sez. 6-2, ordinanza n. 13897 del 06/07/2020, Rv. 658726-01 (massima)
- Normattiva — Codice civile, art. 1183 (Tempo dell'adempimento)
- Normattiva — Codice civile, art. 2951 (Prescrizione in materia di spedizione e di trasporto)
- Normattiva — Codice di procedura civile, art. 481 (Cessazione dell'efficacia del precetto)
- Normattiva — Codice di procedura civile, art. 644 (Mancata notificazione del decreto)
- Normattiva — Decreto-legge 31 gennaio 2007, n. 7, art. 1, commi 1-bis e 1-bis.1 (prescrizione biennale comunicazioni elettroniche)
- Normattiva — D.lgs. 12 gennaio 2019, n. 14, art. 54, comma 2 (misure cautelari e protettive, sospensione delle prescrizioni)
- Normattiva — D.P.R. 11 febbraio 2005, n. 68, art. 6 (Ricevuta di accettazione e di avvenuta consegna)
- Corte di Cassazione, Ufficio del Massimario — Rassegna mensile della giurisprudenza civile, febbraio 2023 (Sez. 3, n. 4232/2023)
- Corte di Cassazione, Ufficio del Massimario — Rassegna mensile della giurisprudenza civile, dicembre 2024, settore civile (Sez. 3, n. 34710/2024)
Questa guida ha scopo informativo e non costituisce consulenza legale: per la valutazione del singolo caso rivolgiti al tuo legale di fiducia.