Il condomino moroso riduce le risorse disponibili per fornitori e manutenzioni. L'amministratore deve attivare la riscossione forzosa entro sei mesi dalla chiusura dell'esercizio in cui è compreso il credito esigibile, salvo espressa dispensa dell'assemblea. Il mancato recupero non lo rende automaticamente debitore delle quote: la sua eventuale responsabilità richiede una valutazione della condotta e del danno. Questa guida, per amministratori e studi legali, spiega gli strumenti disponibili e i dati utili prima del pignoramento.
Fonti e listino verificati il 30 settembre 2026; le proposte parlamentari di riforma vanno distinte dalle norme già applicabili.
Chi è il condomino moroso e perché il problema è di tutti
È moroso il condomino che non versa, alla scadenza fissata nel riparto, le quote ordinarie o straordinarie approvate dall'assemblea. Il credito è del condominio, e l'amministratore lo esige per attribuzione di legge: riscuotere i contributi ed erogare le spese (art. 1130 n. 3 c.c.).
Le conseguenze si scaricano subito sugli altri: fornitori e manutenzioni pagati in ritardo, e creditori del condominio che possono rivolgersi anche ai condomini in regola, sia pure solo dopo aver escusso i morosi (art. 63 co. 2 disp. att. c.c.). Ogni mese di inerzia sposta il costo su chi ha pagato.
Cosa deve fare l'amministratore e in quali tempi
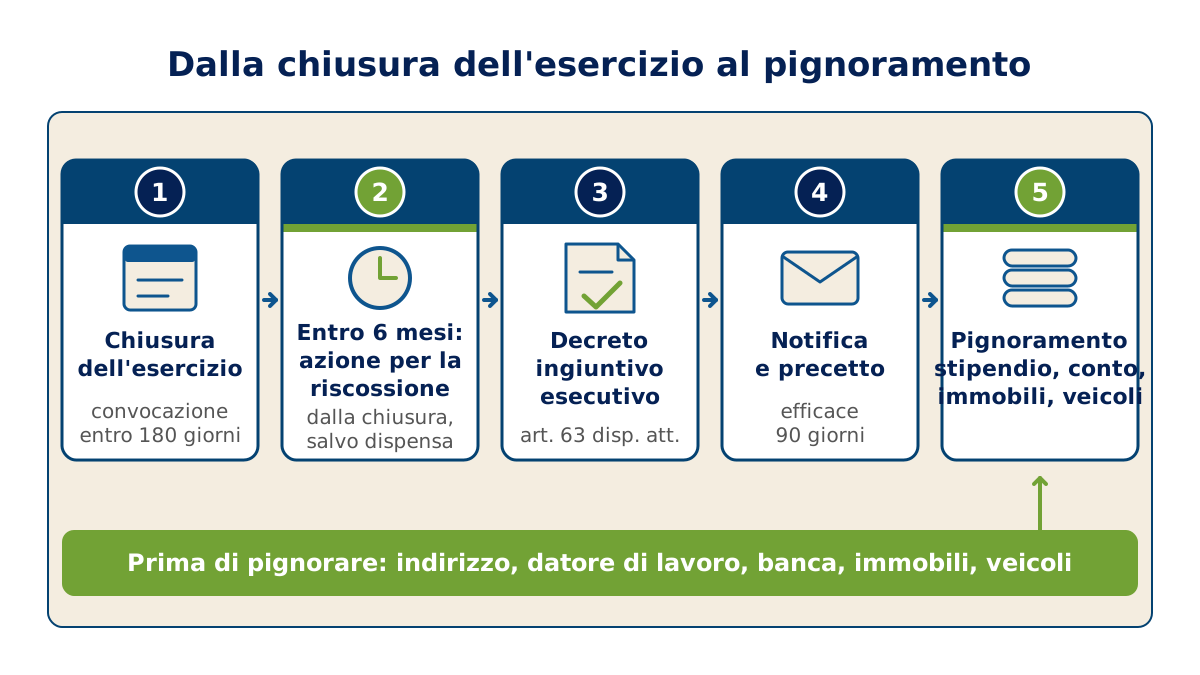
L'art. 1129, comma 9, c.c. impone di agire per la riscossione forzosa entro sei mesi dalla chiusura dell'esercizio in cui rientra il credito esigibile, salvo espressa dispensa assembleare. Il termine decorre dalla chiusura dell'esercizio nel quale il credito esigibile è compreso: la norma non lo collega all'approvazione del rendiconto, quindi un'approvazione tardiva non lo sposta di per sé, e la norma non richiede che l'incasso sia completato entro sei mesi. Per i conguagli che diventano esigibili solo con l'approvazione del consuntivo, il legale valuta da quale esercizio far decorrere il termine: nel dubbio, conviene agire subito dopo l'approvazione. Il testo è nella legge 220/2012, art. 9.
Tra le gravi irregolarità che consentono a ciascun condomino di chiedere la revoca giudiziale, elencate in via non tassativa dall'art. 1129, comma 12, c.c., c'è l'aver omesso, una volta promossa l'azione giudiziaria per la riscossione, di curarla diligentemente insieme alla conseguente esecuzione coattiva (n. 6). L'inerzia oltre i sei mesi del comma 9 non rientra alla lettera nel n. 6, ma può essere valutata dal giudice caso per caso. Un'eventuale domanda risarcitoria richiede però di accertare inadempimento, danno e nesso causale: l'insolvenza del condomino non prova da sola una responsabilità dell'amministratore.
L'art. 1130 n. 10 richiede di redigere il rendiconto annuale e convocare l'assemblea per l'approvazione entro 180 giorni. Il riparto approvato documenta la richiesta monitoria: non è già un titolo esecutivo. Un sollecito scritto può favorire il pagamento e documentare le attività, ma non sostituisce l'azione dovuta né fa ripartire automaticamente il termine di sei mesi. La mora va valutata in base a scadenze e presupposti del credito.
Gli strumenti: decreto ingiuntivo, sospensione dei servizi, mediazione
Il decreto ingiuntivo immediatamente esecutivo. In base al riparto approvato l'amministratore può ottenerlo senza una specifica autorizzazione assembleare. L'opposizione non ne sospende automaticamente l'efficacia, ferma la possibile sospensione giudiziale. Al ricorso si allegano delibera, riparto e prospetto degli insoluti. Il decreto va notificato nei termini dell'art. 644: sessanta giorni dalla pronuncia per la notifica in Italia, novanta negli altri casi. Il fondamento è l'art. 63 disp. att. c.c., riformulato dalla legge 220/2012, art. 18.
Il destinatario va individuato sulla base della titolarità e del periodo cui si riferiscono le quote, non solo del nome sul citofono o di chi occupa l'appartamento. In presenza di compravendita, successione o usufrutto il legale verifica chi sia obbligato. La visura catastale è un punto di partenza; occorrono, quando rilevanti, titolo di acquisto e verifiche nei registri immobiliari.
La sospensione dei servizi comuni. Dopo un semestre di mora l'art. 63, comma 3, consente la sospensione dei servizi suscettibili di godimento separato. Non è un'autorizzazione generale a staccare acqua o riscaldamento, impedire l'accesso all'abitazione o intervenire negli spazi privati. Separabilità, modalità tecniche e tutela delle persone vanno valutate sul caso concreto con il legale. Questo semestre di mora è diverso dai sei mesi dalla chiusura dell'esercizio per attivare la riscossione.
La mediazione obbligatoria. Nelle controversie condominiali il ricorso monitorio non richiede una mediazione preventiva. In caso di opposizione, l'onere grava sul condominio che ha chiesto il decreto, dopo i passaggi sulle istanze di esecuzione provvisoria previsti dagli artt. 5 e 5-bis del d.lgs. 28/2010. Se la mediazione non viene esperita nel percorso fissato dalla norma, il giudice dichiara l'improcedibilità della domanda e revoca il decreto. L'amministratore può attivarla, aderirvi e parteciparvi; accordo o proposta conciliativa devono essere approvati dall'assemblea con le maggioranze dell'art. 1136 c.c. entro il termine fissato, altrimenti la conciliazione si intende non conclusa (artt. 5-bis e 5-ter del d.lgs. 28/2010, testo vigente).
Il condomino moroso e i creditori del condominio
L'art. 63 co. 1 disp. att. c.c. impone all'amministratore un secondo obbligo: comunicare ai creditori non ancora soddisfatti che ne facciano richiesta i dati dei condomini morosi. È la premessa del comma 2: il fornitore che vanta un credito verso il condominio deve escutere prima i morosi e solo dopo può agire contro chi è in regola.
Per il creditore i passaggi pratici sono due. Il primo è individuare l'amministratore in carica, a cui notificare gli atti e chiedere l'elenco: il primo riscontro è l'indicazione di generalità, domicilio e recapiti che l'art. 1129, comma 5, c.c. prevede sia affissa sul luogo di accesso al condominio o di maggior uso comune, accessibile anche ai terzi; quando l'indicazione manca, il condominio ha cambiato gestione o l'interlocutore non risponde, il Rintraccio Amministratore di condominio (€ 49 + IVA, evasione in 14 giorni) identifica l'amministratore ai fini della corretta notifica. Il secondo è trasformare i nominativi ricevuti in un'esecuzione utile: nomi e millesimi non bastano, servono i dati della sezione sul pignoramento.
Nelle compravendite, l'acquirente risponde in solido con il venditore per i contributi dell'anno in corso e di quello precedente. Occorre ricostruire gli esercizi condominiali e quando sia sorto l'obbligo, soprattutto per lavori straordinari. Il cedente resta inoltre obbligato in solido con l'acquirente per i contributi maturati fino alla trasmissione all'amministratore della copia autentica del titolo di trasferimento. Il riparto dei costi tra venditore e compratore è distinto dalle pretese del condominio.
Dal decreto al pignoramento: cosa serve sapere del moroso
Il decreto immediatamente esecutivo consente di procedere senza attendere la fine dell'opposizione, ma non elimina il precetto né il termine per adempiere, almeno dieci giorni salvo autorizzazione all'esecuzione immediata. Nei novanta giorni di efficacia del precetto, considerate le sospensioni di legge, occorre iniziare l'esecuzione. Ogni scelta richiede dati specifici:
- L'indirizzo effettivo. Il registro di anagrafe condominiale (art. 1130 n. 6 c.c.) contiene generalità, codice fiscale e residenza o domicilio dei proprietari e dei titolari di diritti reali o personali di godimento; le variazioni vanno comunicate per iscritto entro sessanta giorni e, in mancanza, l'amministratore le richiede con raccomandata e dopo trenta giorni le acquisisce addebitandone il costo ai responsabili. Quando il moroso non abita nello stabile, il dato può comunque essere superato: accade con unità locate, sfitte o ereditate. Il rintraccio anagrafico e domicilio effettivo (€ 49 + IVA, 10 giorni) verifica in quale Comune il moroso risulta residente e se è effettivamente reperibile, per scegliere l'indirizzo di notifica; il tema è nella guida sul debitore irreperibile.
- Il datore di lavoro o l'ente pensionistico, per il pignoramento presso terzi: l'indagine sull'attività lavorativa o pensionistica (€ 59 + IVA) fornisce denominazione e sede del datore, o l'esistenza di una pensione. La procedura è nella guida su come trovare il datore di lavoro.
- La banca. Un'indagine bancaria (€ 150 + IVA) ricerca gli eventuali istituti rintracciabili presso cui il moroso risulta avere rapporti attivi di conto corrente, compresi circuito postale e carte prepagate; non indica il saldo e non garantisce che il conto sia capiente al momento del pignoramento. Ne parliamo nella guida sul pignoramento del conto corrente.
- Altri immobili. La visura catastale nazionale (€ 39 + IVA) individua le intestazioni catastali; il catasto con gravami in conservatoria (€ 69 + IVA per conservatoria, fino a cinque note incluse) aggiunge gravami e trascrizioni. Per stimare il ricavo servono anche valore dell'immobile, debiti garantiti e costi. L'abitazione principale non gode di un divieto generale di pignoramento nei confronti del condominio creditore.
- I veicoli, per un pignoramento mobiliare mirato: il rintraccio veicoli intestati (€ 39 + IVA).
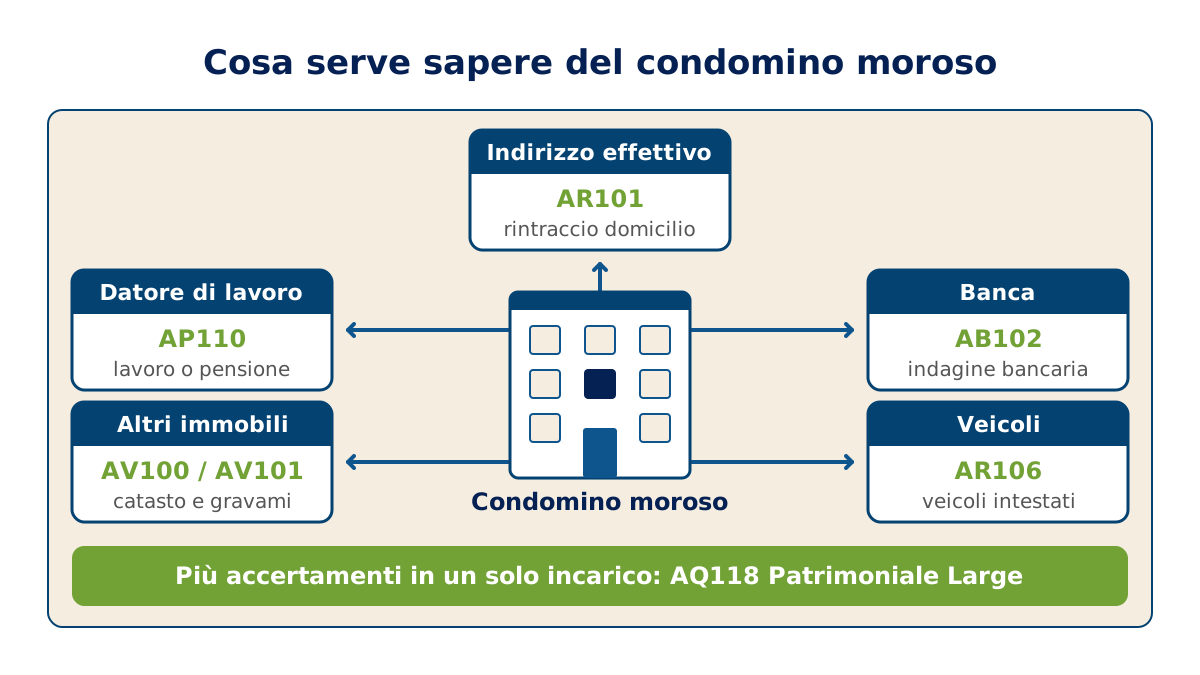
Quando mancano più informazioni, può essere utile riunire gli accertamenti in un solo incarico: la Patrimoniale Large persona fisica (€ 260 + IVA, 14 giorni) comprende rapporti bancari con indicazione di capienza, domicilio, lavoro o pensione, immobili, veicoli, cariche societarie e pregiudizievoli. L'indicazione di capienza non garantisce il saldo attuale o le somme recuperabili. Gli accertamenti sono svolti con fonti e modalità lecite e non comportano alcun accesso diretto agli archivi fiscali, bancari o previdenziali riservati: l'interrogazione dell'anagrafe tributaria, dell'archivio dei rapporti finanziari e delle banche dati degli enti previdenziali è riservata all'ufficiale giudiziario nella ricerca telematica ex art. 492-bis c.p.c. Le combinazioni intermedie sono in Indagini patrimoniali persona fisica; i rintracci, in Rintracci residenziali e domiciliari. Quando ne ricorrono i presupposti, il legale può utilizzare anche la ricerca telematica ex art. 492-bis, valutando se sia sufficiente o se servano informazioni ulteriori.
Costi e tempi
Non esiste una durata nazionale garantita per ottenere il decreto ingiuntivo o l'assegnazione delle somme. Contano documentazione, notifiche, opposizioni e carico del tribunale. Dal preventivo devono risultare distintamente compensi professionali, contributo unificato, notifiche ed eventuali spese della fase esecutiva. Il condominio anticipa le spese; il loro recupero dipende dall'esito e dalle liquidazioni del giudice.
Tra gli accertamenti citati, i veicoli e il catasto partono da € 39 + IVA; domicilio e amministratore costano € 49, lavoro € 59, ipocatastale € 69, bancaria Full € 150 e Patrimoniale Large € 260, tutti IVA esclusa. I tempi standard indicati nelle schede sono da 10 a 14 giorni. Incarico e report documentano le verifiche svolte; non garantiscono l'incasso e non esonerano automaticamente l'amministratore da responsabilità.
Errori da evitare
- Lasciar scadere i sei mesi in attesa che il moroso paghi. Il sollecito non sospende il termine; se l'assemblea vuole concedere tempo, deve dispensare l'amministratore con delibera espressa.
- Individuare il debitore dal solo occupante dell'unità. Vanno verificati titolarità, periodo delle quote ed eventuali coobbligati.
- Notificare all'indirizzo del registro di anagrafe senza verificarlo. Con proprietari non residenti una notifica non riuscita fa perdere tempo dentro un termine che continua a correre: se il decreto non viene notificato entro sessanta giorni dalla pronuncia (novanta se la notifica va eseguita all'estero) diventa inefficace e il ricorso va ripresentato, con nuovi costi (art. 644 c.p.c.).
- Non avviare la mediazione in caso di opposizione. L'onere è del condominio: dimenticarlo significa perdere il decreto.
- Pignorare alla cieca. Un atto notificato alla banca sbagliata o a un datore di lavoro cessato produce solo una dichiarazione negativa e nuovi costi.
Domande frequenti
L'amministratore ha bisogno dell'autorizzazione dell'assemblea per agire contro il condomino moroso?
No. Per la riscossione dei contributi in base al riparto approvato, l'art. 63 co. 1 disp. att. c.c. gli consente di chiedere il decreto ingiuntivo senza autorizzazione; anzi, l'art. 1129 co. 9 c.c. gli impone di agire per la riscossione forzosa entro sei mesi dalla chiusura dell'esercizio, salvo dispensa espressa, e il decreto ex art. 63 è lo strumento tipico, non l'unico.
Si può staccare l'acqua o il riscaldamento al moroso?
Non automaticamente. La sospensione prevista dall'art. 63 riguarda servizi a godimento separato dopo un semestre di mora; per acqua e riscaldamento vanno valutati con il legale presupposti, modalità tecniche e tutela delle persone.
Il nuovo proprietario risponde delle quote non pagate dal venditore?
L'art. 63 prevede la solidarietà per l'anno in corso e quello precedente. La posizione va ricostruita sugli esercizi condominiali e sulla nascita dell'obbligo; non basta contare due anni solari dal rogito. Gli accordi interni tra venditore e acquirente richiedono una valutazione separata.
Quali dati servono per pignorare un condomino moroso?
Dipende da cosa si aggredisce: datore di lavoro per lo stipendio o ente previdenziale per la pensione, banca per il conto, dati catastali e gravami per gli immobili, targhe per i veicoli, e in ogni caso un indirizzo aggiornato per le notifiche.
Le indagini sul moroso sono lecite sotto il profilo privacy?
Possono esserlo se necessarie e proporzionate al credito documentato, con incarico scritto che indichi il diritto da far valere e i principali elementi di fatto che lo giustificano (art. 8 delle regole deontologiche), con fonti lecite e purché affidate a un'agenzia con licenza prefettizia ex art. 134 TULPS. Il legittimo interesse richiede una valutazione concreta e non autorizza l'accesso indiscriminato a dati riservati. Le regole deontologiche del Garante disciplinano anche le attività preparatorie alla tutela giudiziaria; valgono i principi del GDPR, artt. 5 e 6. La comunicazione ai creditori prevista dall'art. 63 non autorizza a divulgare la morosità a chiunque, né ad affiggere elenchi o avvisi di mora in bacheca o nell'androne: lo ricorda il vademecum del Garante sul recupero crediti, aggiornato il 30 settembre 2026.
Se la morosità riguarda proprietari all'estero, unità in successione o più morosi nello stesso stabile, contattaci: valutiamo insieme lo strumento adatto al recupero.
Riferimenti ufficiali
- Gazzetta Ufficiale — legge 220/2012, art. 9: obblighi dell’amministratore, art. 1129 c.c.
- Gazzetta Ufficiale — legge 220/2012, art. 18: art. 63 disp. att. c.c.
- Gazzetta Ufficiale — d.lgs. 149/2022, art. 7: mediazione, artt. 5-bis e 5-ter
- Garante Privacy — Regole deontologiche relative ai trattamenti di dati personali effettuati per svolgere investigazioni difensive o per fare valere o difendere un diritto in sede giudiziaria (19 dicembre 2018)
- EUR-Lex — GDPR, artt. 5 e 6: principi e liceità del trattamento
- Normattiva — d.lgs. 28/2010, art. 5-ter (Legittimazione in mediazione dell'amministratore di condominio), testo vigente dal 25 gennaio 2025
- Normattiva — d.lgs. 28/2010, art. 5-bis (Procedimento di opposizione a decreto ingiuntivo)
- Garante Privacy — Recupero crediti: vademecum aggiornato al 30 settembre 2026
- Normattiva — Codice civile, art. 1129 (Nomina, revoca ed obblighi dell'amministratore)
- Normattiva — Codice civile, art. 1130 (Attribuzioni dell'amministratore)
- Normattiva — Disposizioni per l'attuazione del codice civile, art. 63 (riscossione dei contributi condominiali)
- Normattiva — Codice di procedura civile, art. 644 (Mancata notificazione del decreto)
- Normattiva — Codice di procedura civile, art. 492-bis (Ricerca con modalità telematiche dei beni da pignorare)
- Normattiva — TULPS (r.d. 773/1931), art. 134: licenza del prefetto per investigazioni e ricerche
Questa guida ha scopo informativo e non costituisce consulenza legale: per la valutazione del singolo caso rivolgiti al tuo legale di fiducia.