Stabilire per un'esecuzione immobiliare quando conviene procedere è un calcolo, non un'intuizione: conviene quando il ricavato atteso dell'asta, tolte le spese della procedura e i creditori con prelazione, copre una parte significativa del credito in un tempo accettabile. Il titolo esecutivo dà il diritto di pignorare, non la certezza di incassare: sul prezzo si pagano prima le spese di giustizia della procedura, poi i creditori privilegiati e ipotecari; il prezzo base è il valore che il giudice determina sulla stima dell'esperto, già corretta al ribasso (art. 568 c.p.c.), e offerte sotto il prezzo e ribassi successivi possono portare a un realizzo inferiore; la procedura dura in genere anni. Prima di notificare il pignoramento, il creditore deve sapere chi è proprietario, per quale quota, con quali gravami e a quale valore realistico.
Fonti e listino verificati il 30 settembre 2026; compensi, spese vive e tempi effettivi vanno confrontati con il singolo tribunale e con la conservatoria competente.
Come funziona il pignoramento immobiliare, in sintesi
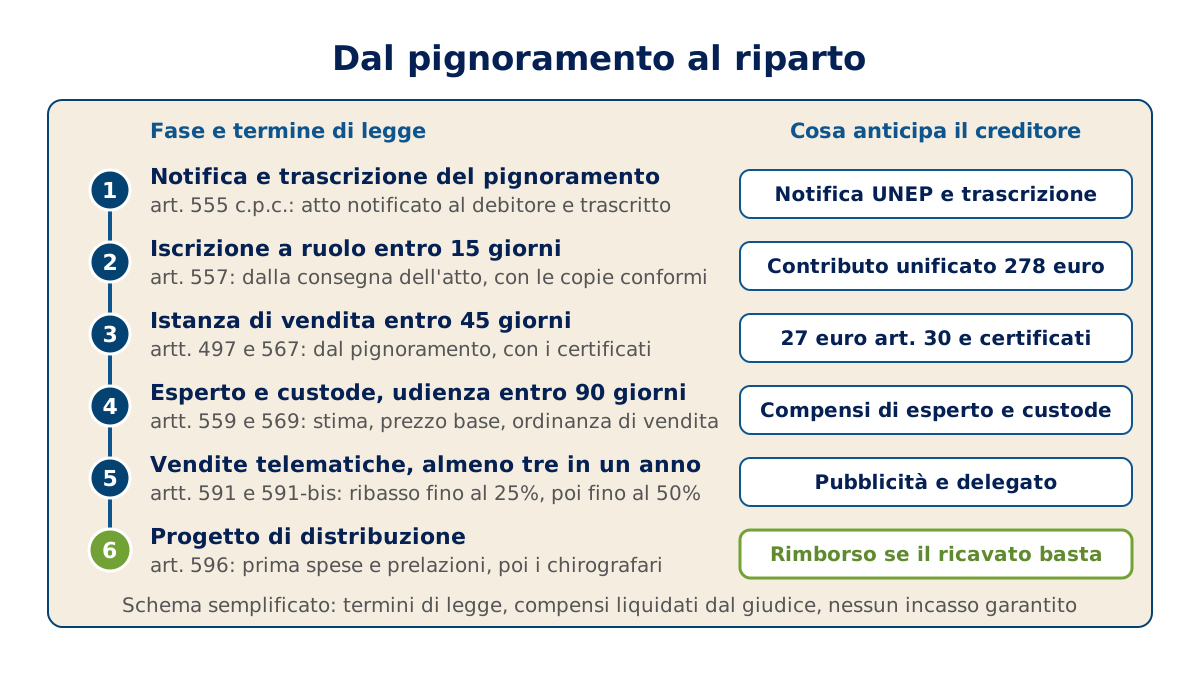
La procedura segue tappe fisse, con termini a carico del creditore.
- Notifica e trascrizione. Il pignoramento si esegue con la notifica al debitore di un atto che identifica l'immobile e contiene l'ingiunzione dell'art. 492; subito dopo l'atto viene trascritto nei registri immobiliari, anche a cura del creditore (art. 555 c.p.c.).
- Iscrizione a ruolo. Entro quindici giorni dalla consegna dell'atto il creditore deposita copie conformi di titolo, precetto, pignoramento e nota di trascrizione, "a pena di inefficacia del pignoramento stesso"; se ha curato lui la trascrizione, deposita la nota appena il conservatore gliela restituisce (art. 557 c.p.c.).
- Istanza di vendita e documentazione. L'istanza si propone dopo dieci giorni e non oltre quarantacinque dal pignoramento, che altrimenti perde efficacia (artt. 497 e 501 c.p.c.). Nello stesso termine vanno depositati estratto catastale e certificati ipotecari ventennali, sostituibili da un certificato notarile. Il termine è prorogabile una sola volta, per giusti motivi, fino a quarantacinque giorni; se la documentazione depositata è incompleta il giudice assegna altri quarantacinque giorni per integrarla; in difetto dichiara inefficace il pignoramento sull'immobile privo di documentazione (art. 567 c.p.c.).
- Esperto, custode, udienza. Entro quindici giorni dal deposito della documentazione il giudice nomina esperto e, di regola, custode giudiziario, e con lo stesso provvedimento fissa l'udienza entro novanta giorni; l'ordinanza di vendita stabilisce prezzo base, offerta minima e modalità della vendita, di regola telematiche (artt. 559 e 569 c.p.c.). Se l'immobile è abitato dal debitore e dai familiari conviventi, questi di regola ne conservano il possesso fino al decreto di trasferimento, salvo l'ordine di liberazione anticipata nei casi previsti dall'art. 560 c.p.c..
- Vendita delegata e ribassi. Le operazioni sono di regola delegate a un notaio, avvocato o commercialista, con almeno tre esperimenti entro un anno dall'ordinanza (art. 591-bis c.p.c.). Se l'asta va deserta il giudice può fissare un nuovo prezzo base ridotto fino a un quarto rispetto al precedente, cioè fino al 25 per cento in meno, e, dopo il quarto tentativo deserto, fino alla metà (art. 591 c.p.c.). Il ribasso è una facoltà del giudice, non un automatismo della legge; nella vendita delegata, però, il giudice dispone già con l'ordinanza di delega gli esperimenti secondo questi criteri e il delegato fissa i nuovi tentativi (art. 591-bis c.p.c.): nel conto del creditore conviene darli per probabili.
- Distribuzione. Versato il prezzo, il delegato forma entro trenta giorni il progetto di distribuzione "contenente la graduazione dei creditori che vi partecipano" (art. 596 c.p.c.): prima le spese di giustizia della procedura, che hanno privilegio sul prezzo e sono preferite a ogni altro credito, anche ipotecario (artt. 2770 e 2777 c.c.), poi privilegiati e ipotecari, infine i chirografari.
Il precetto e l'esecutività del titolo sono presupposti già trattati nella guida al decreto ingiuntivo non pagato.
Esecuzione immobiliare: quando conviene davvero, le cinque verifiche
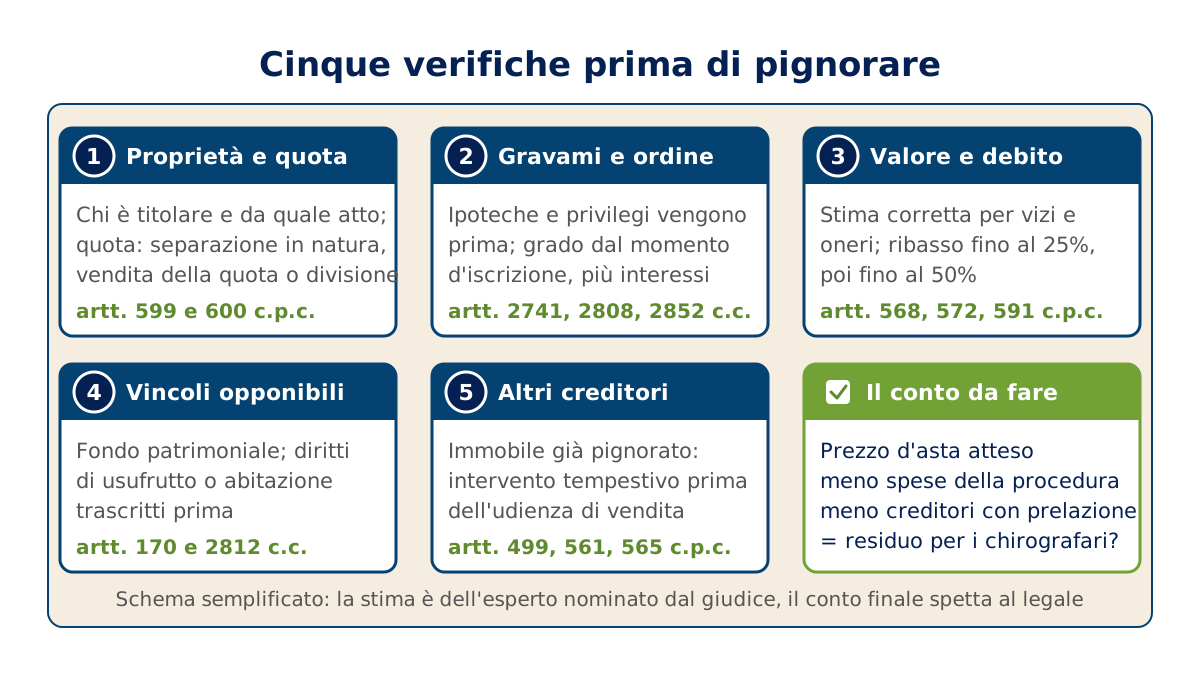
- Proprietà effettiva e quota. Il catasto mostra cosa risulta intestato; i registri immobiliari mostrano da quale atto deriva la titolarità e cosa è stato trascritto dopo. Se il debitore ha solo una quota, il pignoramento colpisce la quota, con avviso ai comproprietari (art. 599 c.p.c.); su istanza del creditore o dei comproprietari il giudice dispone la separazione in natura, quando è possibile, altrimenti la divisione, salvo che ritenga probabile la vendita della quota a un prezzo pari o superiore al suo valore (art. 600 c.p.c.). Un giudizio di divisione allunga la procedura e aggiunge costi. I beni in comunione legale tra coniugi seguono regole proprie: la valutazione è del legale.
- Gravami e ordine nel riparto. I creditori hanno "eguale diritto di essere soddisfatti", salve le cause di prelazione: privilegi, pegno e ipoteche (art. 2741 c.c.). L'ipoteca dà il diritto "di essere soddisfatto con preferenza sul prezzo" (art. 2808 c.c.) e prende grado dal momento dell'iscrizione, secondo il numero d'ordine (artt. 2852 e 2853 c.c.); nello stesso grado si collocano le spese di costituzione, iscrizione e rinnovazione e quelle ordinarie di intervento, gli interessi delle due annate anteriori e di quella in corso al pignoramento, se la misura è enunciata nell'iscrizione, e, nella sola misura legale, quelli maturati dopo fino alla vendita (art. 2855 c.c.). I privilegi sugli immobili precedono le ipoteche, se la legge non dispone diversamente (art. 2748 c.c.). Il creditore chirografario riceve ciò che resta, in proporzione con gli altri chirografari intervenuti tempestivamente. L'importo iscritto in ipoteca non coincide con il debito residuo: il conto si fa sul credito ancora dovuto.
- Valore di realizzo contro debito. L'esperto stima il valore di mercato e lo corregge per l'assenza della garanzia per vizi, lo stato di possesso, gli oneri urbanistici e le spese condominiali insolute (art. 568 c.p.c.). Già al primo esperimento un'offerta inferiore fino a un quarto può essere accolta, se non ci sono istanze di assegnazione e il giudice non ravvisa una seria possibilità di ottenere un prezzo superiore (art. 572 c.p.c.), e dopo ogni asta deserta il giudice può ridurre il prezzo base. Un conto prudente parte da un prezzo ben sotto la stima, sottrae le spese della procedura e i creditori con prelazione, e confronta il residuo con il credito.
- Vincoli sull'immobile. Il fondo patrimoniale impedisce l'esecuzione per i debiti che il creditore "conosceva essere stati contratti per scopi estranei ai bisogni della famiglia" (art. 170 c.c.); spetta però al debitore che si oppone provare sia l'estraneità del debito ai bisogni della famiglia sia che il creditore la conosceva anche quando il debito nasce dall'attività d'impresa o professionale del coniuge (Cass., ord. 8 febbraio 2021, n. 2904; Cass. 12 dicembre 2024, n. 32146): il fondo non è uno scudo automatico e la valutazione è del legale. Se il fondo, o un altro vincolo di indisponibilità, è stato costituito a titolo gratuito dopo il sorgere del credito, il creditore con titolo esecutivo può pignorare il bene senza una previa sentenza di revocatoria, purché trascriva il pignoramento entro un anno dalla trascrizione dell'atto (art. 2929-bis c.c.): è un termine da verificare subito con il legale. Usufrutto, uso e abitazione trascritti prima del pignoramento possono ridurre il valore di realizzo; quelli trascritti dopo l'iscrizione di un'ipoteca non sono opponibili al creditore ipotecario, che può far vendere l'immobile come libero (art. 2812 c.c.). Riducono il valore anche le locazioni con data certa anteriore al pignoramento, che l'acquirente deve rispettare nei limiti dell'art. 2923 c.c., e l'assegnazione della casa familiare, trascrivibile e opponibile ai terzi (art. 337-sexies c.c.).
- Altri creditori e pignoramenti già trascritti. Se l'immobile è già pignorato, il creditore con titolo esecutivo può intervenire nella procedura pendente; l'intervento è tempestivo se il ricorso è depositato prima dell'udienza in cui è disposta la vendita (art. 499 c.p.c.), mentre il chirografario che interviene dopo, ma prima dell'audizione delle parti sul progetto di distribuzione, concorre solo su quanto resta dopo il pignorante e gli intervenuti tempestivi (artt. 565 e 566 c.p.c.). In alternativa resta possibile un pignoramento successivo, che se compiuto prima di quell'udienza si riunisce al primo in un unico processo (art. 561 c.p.c.). I gravami trascritti segnalano pretese concorrenti, ma un pignoramento anteriore non dà da solo prelazione: il residuo si stima verificando grado, efficacia e credito ancora dovuto di ciascuna formalità.
Costi e tempi
I costi si anticipano prima di sapere se e quanto si incasserà.
- Contributo unificato: 278 euro per i processi di esecuzione immobiliare (art. 13, comma 2, d.P.R. 115/2002), più l'anticipazione forfettaria di 27 euro dovuta da chi fa istanza di vendita (art. 30). Per gli altri processi esecutivi il contributo è 139 euro; per i processi esecutivi mobiliari di valore inferiore a 2.500 euro è 43.
- Notifica e trascrizione del pignoramento, con imposte e tasse ipotecarie, e la documentazione dell'art. 567 o il certificato notarile sostitutivo.
- Esperto, custode e delegato: compensi liquidati dal giudice, che di regola ne pone l'anticipazione a carico del creditore che chiede la vendita. Per l'esperto, prima della vendita non si possono liquidare acconti oltre il 50 per cento del compenso calcolato sul valore di stima, perché il compenso si calcola sul prezzo ricavato (art. 161 disp. att. c.p.c.); una parte del compenso del delegato è posta a carico dell'aggiudicatario (art. 179-bis disp. att. c.p.c.). Sono spese di giustizia nell'interesse comune dei creditori: nel riparto vengono rimborsate con privilegio sul prezzo, prima degli stessi creditori ipotecari (artt. 2770 e 2777 c.c., art. 95 c.p.c.), se il ricavato basta.
- Pubblicità delle vendite: per ogni avviso sul portale delle vendite pubbliche il creditore procedente versa un contributo di 100 euro per ciascun lotto, a ogni esperimento (art. 18-bis d.P.R. 115/2002); se la pubblicazione non avviene nel termine fissato per causa imputabile al creditore, il processo si estingue (art. 631-bis c.p.c.). Si aggiungono le altre forme di pubblicità disposte dal giudice e il compenso del legale, da preventivare per valore e durata.
Sui tempi, uno studio di Banca d'Italia su dati del Ministero della Giustizia rileva che per le procedure definite nel 2019 la durata è stata "in media, a 62 mesi (49 in mediana)", 74 mesi per quelle chiuse con aggiudicazione; al Nord 53 mesi in media, 22 meno che al Sud. Nelle procedure chiuse con aggiudicazione la fase di vendita pesa per circa la metà e la distribuzione da sola 12 mesi (Banca d'Italia, Questioni di Economia e Finanza n. 742, dicembre 2022). Sono medie storiche: il singolo tribunale può essere più rapido o più lento. Lo stesso studio rileva che le procedure chiuse con aggiudicazione sono poco meno della metà di quelle avviate e che al Sud circa due terzi si chiudono senza aggiudicazione, a volte per un accordo con il debitore: la vendita non è scontata.
Quando non conviene
- Prima casa con mutuo residuo alto. Il creditore privato può pignorarla: il divieto di espropriare l'unico immobile del debitore adibito ad abitazione e residenza, non di lusso e non A/8 o A/9, e per gli altri immobili la soglia di 120.000 euro di debito con ipoteca iscritta da almeno sei mesi riguardano solo l'Agente della riscossione (art. 76 d.P.R. 602/1973, dal 2027 art. 177 d.lgs. 33/2025). Per il privato il limite è soprattutto economico: se la banca ipotecaria assorbe il prezzo d'asta, il chirografario recupera al più le spese di procedura, che hanno privilegio, non il credito.
- Quota minima o comproprietà con estranei. Divisione, tempi più lunghi, quote spesso poco appetibili.
- Immobile già pignorato. L'intervento ex art. 499 è in genere la via più economica: con un titolo esecutivo l'intervenuto può promuovere i singoli atti della procedura (art. 564 c.p.c.) e, prima dell'aggiudicazione, la rinuncia del solo pignorante non la estingue se non rinunciano anche gli intervenuti muniti di titolo (art. 629 c.p.c.). Un pignoramento successivo, riunito al primo ex art. 561, serve in casi particolari, per esempio quando si teme che il primo pignoramento perda efficacia. La scelta è del legale.
- Credito modesto rispetto ai costi. Nessuna soglia di legge vale per il privato, ma contributo, perizia, custodia e legale non scendono in proporzione al credito.
- Fondo patrimoniale, vincoli opponibili, procedure concorsuali aperte: il legale verifica divieti ed eccezioni prima di ogni atto.
Le alternative: ipoteca giudiziale e pignoramento presso terzi
Ogni sentenza di condanna al pagamento è titolo per iscrivere ipoteca (art. 2818 c.c.), e lo sono anche i decreti ingiuntivi dichiarati esecutivi (art. 655 c.p.c.). L'iscrizione comporta l'imposta ipotecaria proporzionale del 2 per cento del credito garantito, comprensivo di interessi e accessori, con un minimo di 200 euro (artt. 3 e 18 e tariffa del d.lgs. 347/1990; art. 26 d.l. 104/2013), la tassa ipotecaria di 35 euro per nota (tabella allegata allo stesso decreto) e il bollo: importi da preventivare sul credito da garantire. Tariffa e tabella del d.lgs. 347/1990 si applicano fino al 31 dicembre 2026; dal 1° gennaio 2027 l'imposta ipotecaria è disciplinata dal testo unico approvato con il d.lgs. 123/2025 (art. 71 e allegato 2). L'ipoteca fissa il grado al momento dell'iscrizione e segue l'immobile: non impedisce la vendita a terzi, ma il creditore può espropriarlo anche presso il terzo acquirente (art. 2808 c.c.), il che in pratica rende difficile venderlo senza estinguere il debito; da sola non produce incassi. Se emergono stipendio, pensione o conti, il pignoramento presso terzi parte con costi inferiori (contributo unificato di norma 139 euro, nessun compenso di esperto o custode) e tempi in genere più brevi; la convenienza dipende però dalla capienza del terzo e dai limiti di pignorabilità. Con titolo e precetto la ricerca telematica ex art. 492-bis, svolta dall'ufficiale giudiziario nelle banche dati accessibili, può individuare rapporti e beni potenzialmente pignorabili.
Le verifiche preliminari: cosa chiedere e quanto costa
La documentazione dell'art. 567 si deposita dopo il pignoramento; la decisione va presa prima, con dati sufficienti a escludere le cause di non convenienza. Le indagini si svolgono su incarico scritto, per far valere un diritto in sede giudiziaria e nei limiti dei dati pertinenti, come prevedono le regole deontologiche del Garante per far valere o difendere un diritto in sede giudiziaria.
- La Visura Catastale Nazionale (AV100), 39 euro + IVA, elenca gli immobili che risultano intestati al debitore negli archivi catastali sul territorio nazionale: risponde a "cosa risulta intestato, e dove"; la titolarità si conferma sui registri immobiliari.
- Il Catasto con gravami in conservatoria (AV101), 69 euro + IVA per conservatoria, aggiunge ipoteche, pignoramenti e trascrizioni fino a cinque note; le note ulteriori costano 28 euro ciascuna. Risponde a "chi ha già iscrizioni o trascrizioni sull'immobile"; l'importo iscritto non è il debito residuo, che il legale verifica con gradi e importi aggiornati.
- La Patrimoniale Large su persona fisica (AQ118), 260 euro + IVA, riunisce immobili, banche con indicazione di capienza, lavoro o pensione, veicoli e protesti: serve quando l'immobile è solo una delle opzioni (cosa contiene).
Le evasioni ordinarie sono di 14 giorni (10 con urgenza). Il report descrive ciò che risulta alla data della ricerca: non sostituisce la stima dell'esperto né garantisce il recupero; il conto finale spetta al legale con gradi e importi aggiornati. Se emerge un debitore senza beni aggredibili, la guida al debitore nullatenente spiega cosa vale un esito negativo.
Domande frequenti
Il creditore privato può pignorare la prima casa del debitore?
Sì. Il divieto di espropriare l'unico immobile abitativo del debitore e, per gli altri immobili, la soglia di 120.000 euro dell'art. 76 d.P.R. 602/1973 valgono solo per l'Agente della riscossione. Per il privato il limite è soprattutto economico: spese di procedura, prelazioni anteriori e prezzo d'asta, oltre a vincoli come il fondo patrimoniale.
Esiste un importo minimo del credito per l'esecuzione immobiliare?
Per il creditore privato no. Il confronto utile è tra credito, costi fissi della procedura e residuo atteso dopo spese di giustizia, privilegiati e ipotecari.
L'immobile è già pignorato da una banca: cosa posso fare?
Con un titolo esecutivo si può intervenire nella procedura pendente ex art. 499 c.p.c.; l'intervento è tempestivo se il ricorso è depositato prima dell'udienza in cui viene disposta la vendita, altrimenti, se interviene prima dell'audizione sul progetto di distribuzione, il chirografario concorre solo sul residuo dopo il pignorante e gli intervenuti tempestivi (artt. 565 e 596 c.p.c.). In alternativa il legale può valutare un pignoramento successivo, riunito al primo (art. 561 c.p.c.). In ogni caso si concorre dopo le spese di procedura e i creditori con prelazione.
Quanto dura un'esecuzione immobiliare?
I dati Banca d'Italia sulle procedure definite nel 2019 indicano 62 mesi in media e 49 in mediana, 74 mesi per quelle chiuse con aggiudicazione, con forti differenze tra tribunali. Sono medie storiche, non previsioni.
Conviene iscrivere ipoteca giudiziale invece di pignorare?
Può essere il primo passo. Costa l'imposta ipotecaria del 2 per cento sul credito garantito, con un minimo di 200 euro, più tassa ipotecaria, bollo e compenso del legale; fissa il grado e segue l'immobile anche se viene venduto a terzi. Va iscritta per una somma proporzionata al credito: se quella indicata supera di oltre un quinto il dovuto, il debitore può ottenerne la riduzione e le spese restano al creditore (artt. 2874 e 2877 c.c.). Se il debitore è un'impresa, l'ipoteca giudiziale iscritta nei novanta giorni prima della pubblicazione della domanda di concordato preventivo è inefficace verso i creditori anteriori, e quella iscritta per debiti scaduti nei sei mesi prima della domanda da cui segue la liquidazione giudiziale, o dopo, può essere revocata (artt. 46 e 166 del Codice della crisi, d.lgs. 14/2019). Non produce incassi da sola: salvo pagamento spontaneo o accordo, per realizzarla serve un'esecuzione, propria o di altri.
La visura catastale basta per decidere?
No. Il catasto dice cosa è intestato; ipoteche, pignoramenti e vincoli si leggono nei registri immobiliari della conservatoria competente, che è ciò che la visura ipocatastale aggiunge; nei territori a sistema tavolare, come la provincia di Trento, si leggono invece nel libro fondiario. Per confrontare visure e indagini patrimoniali, consulta il catalogo delle visure.
Se l'immobile del debitore è già individuato, il punto di partenza per capire se valga un'esecuzione è la visura ipocatastale con gravami; se non si sa quali immobili abbia, si parte dalla Visura Catastale Nazionale. Per quote, vincoli o immobili in più conservatorie, contattaci e valutiamo insieme quali accertamenti fare prima di anticipare i costi.
Riferimenti ufficiali
- Normattiva — Codice di procedura civile, art. 555 (Forma del pignoramento immobiliare)
- Normattiva — Codice di procedura civile, art. 557 (Deposito dell'atto di pignoramento)
- Normattiva — Codice di procedura civile, art. 497 (Cessazione dell'efficacia del pignoramento)
- Normattiva — Codice di procedura civile, art. 501 (Termine dilatorio del pignoramento)
- Normattiva — Codice di procedura civile, art. 567 (Istanza di vendita)
- Normattiva — Codice di procedura civile, art. 569 (Provvedimento per l'autorizzazione della vendita)
- Normattiva — Codice di procedura civile, art. 559 (Custodia dei beni pignorati)
- Normattiva — Codice di procedura civile, art. 560 (Modo della custodia)
- Normattiva — Codice di procedura civile, art. 568 (Determinazione del valore dell'immobile)
- Normattiva — Codice di procedura civile, art. 572 (Deliberazione sull'offerta)
- Normattiva — Codice di procedura civile, art. 591 (Provvedimento di amministrazione giudiziaria o di incanto)
- Normattiva — Codice di procedura civile, art. 591-bis (Delega delle operazioni di vendita)
- Normattiva — Codice di procedura civile, art. 596 (Formazione del progetto di distribuzione)
- Normattiva — Codice di procedura civile, art. 499 (Intervento)
- Normattiva — Codice di procedura civile, art. 599 (Pignoramento di beni indivisi)
- Normattiva — Codice di procedura civile, art. 600 (Convocazione dei comproprietari)
- Normattiva — Codice di procedura civile, art. 655 (Iscrizione d'ipoteca)
- Normattiva — Codice civile, art. 170 (Esecuzione sui beni e sui frutti del fondo patrimoniale)
- Normattiva — Codice civile, art. 2741 (Concorso dei creditori e cause di prelazione)
- Normattiva — Codice civile, art. 2748 (Efficacia del privilegio speciale rispetto al pegno e alle ipoteche)
- Normattiva — Codice civile, art. 2808 (Costituzione ed effetti dell'ipoteca)
- Normattiva — Codice civile, art. 2812 (Diritti costituiti sulla cosa ipotecata)
- Normattiva — Codice civile, art. 2818 (Provvedimenti da cui deriva l'ipoteca giudiziale)
- Normattiva — Codice civile, art. 2852 (Grado dell'ipoteca)
- Normattiva — Codice civile, art. 2855 (Estensione degli effetti dell'iscrizione)
- Normattiva — d.P.R. 30 maggio 2002, n. 115, art. 13 (Importi del contributo unificato)
- Normattiva — d.P.R. 30 maggio 2002, n. 115, art. 30 (Anticipazioni forfettarie nel processo civile)
- Normattiva — d.P.R. 29 settembre 1973, n. 602, art. 76 (Espropriazione immobiliare, versione vigente fino al 31 dicembre 2026)
- Normattiva — d.lgs. 24 marzo 2025, n. 33, art. 177 (Espropriazione immobiliare)
- Banca d'Italia — Questioni di Economia e Finanza n. 742, Il funzionamento delle procedure esecutive immobiliari tra riforme e pandemia (dicembre 2022)
- Normattiva — Codice di procedura civile, art. 95 (Spese del processo esecutivo)
- Normattiva — Codice di procedura civile, art. 561 (Pignoramenti successivi)
- Normattiva — Codice di procedura civile, art. 565 (Intervento tardivo dei creditori chirografari)
- Normattiva — Codice di procedura civile, art. 566 (Intervento dei creditori iscritti e privilegiati)
- Normattiva — Codice civile, art. 2770 (Crediti per spese di giustizia)
- Normattiva — Codice civile, art. 2777 (Crediti per spese di giustizia e crediti indicati dall'art. 2751-bis)
- Normattiva — d.lgs. 31 ottobre 1990, n. 347, Testo unico delle disposizioni concernenti le imposte ipotecaria e catastale (tariffa allegata)
- Garante Privacy — Regole deontologiche relative ai trattamenti di dati personali effettuati per svolgere investigazioni difensive o per fare valere o difendere un diritto in sede giudiziaria (19 dicembre 2018)
- Normattiva — Codice di procedura civile, art. 564 (Facoltà dei creditori intervenuti)
- Normattiva — Codice di procedura civile, art. 629 (Rinuncia)
- Normattiva — Codice di procedura civile, art. 631-bis (Omessa pubblicità sul portale delle vendite pubbliche)
- Normattiva — Disposizioni per l'attuazione del codice di procedura civile, art. 161 (compenso dell'esperto e dello stimatore)
- Normattiva — Disposizioni per l'attuazione del codice di procedura civile, art. 179-bis (Determinazione e liquidazione dei compensi per le operazioni delegate dal giudice dell'esecuzione)
- Normattiva — Codice civile, art. 337-sexies (Assegnazione della casa familiare e prescrizioni in tema di residenza)
- Normattiva — Codice civile, art. 2853 (Richieste contemporanee d'iscrizione)
- Normattiva — Codice civile, art. 2874 (Riduzione dell'ipoteca legale e dell'ipoteca giudiziale)
- Normattiva — Codice civile, art. 2877 (Spese della riduzione)
- Normattiva — Codice civile, art. 2923 (Locazioni)
- Normattiva — Codice civile, art. 2929-bis (Espropriazione di beni oggetto di vincoli di indisponibilità o di alienazioni a titolo gratuito)
- Normattiva — d.P.R. 30 maggio 2002, n. 115, art. 18-bis (Pubblicità sul portale delle vendite pubbliche)
- Normattiva — d.lgs. 31 ottobre 1990, n. 347, art. 3: imposta ipotecaria sulle iscrizioni (testo in vigore fino al 31 dicembre 2026)
- Normattiva — d.lgs. 31 ottobre 1990, n. 347, art. 18: misura minima dell'imposta proporzionale (testo in vigore fino al 31 dicembre 2026)
- Normattiva — d.lgs. 31 ottobre 1990, n. 347, Tariffa allegata (testo in vigore fino al 31 dicembre 2026)
- Normattiva — d.lgs. 31 ottobre 1990, n. 347, Tabella allegata: tassa ipotecaria per nota (testo in vigore fino al 31 dicembre 2026)
- Normattiva — d.l. 12 settembre 2013, n. 104, art. 26 (Modifiche alle imposte di registro, ipotecaria e catastale)
- Normattiva — d.lgs. 1 agosto 2025, n. 123, Testo unico delle disposizioni legislative in materia di imposta di registro e di altri tributi indiretti (dal 1° gennaio 2027)
- Normattiva — Codice della crisi d'impresa e dell'insolvenza (d.lgs. 14/2019), art. 46 (Effetti della domanda di accesso al concordato preventivo)
- Normattiva — Codice della crisi d'impresa e dell'insolvenza (d.lgs. 14/2019), art. 166 (Atti a titolo oneroso, pagamenti, garanzie)
- Normattiva — R.D. 28 marzo 1929, n. 499, art. 1 (Disposizioni relative ai libri fondiari dei territori delle Nuove Provincie)
- Provincia autonoma di Trento — OPENkat: portale di consultazione dei dati catastali e tavolari
- Corte di cassazione — Rassegna mensile febbraio 2021: Sez. 3, ordinanza n. 2904 del 08/02/2021 (Rv. 660523-01), fondo patrimoniale e onere della prova
- Corte di cassazione — Rassegna mensile dicembre 2024, settore civile: Sez. 3, sentenza n. 32146 del 12/12/2024 (Rv. 673161-01), fondo patrimoniale e onere della prova
- Banca d'Italia — Questioni di Economia e Finanza n. 742, Il funzionamento delle procedure esecutive immobiliari tra riforme e pandemia (testo integrale, dicembre 2022)
Questa guida ha scopo informativo e non costituisce consulenza legale: per la valutazione del singolo caso rivolgiti al tuo legale di fiducia.